【2027年3月31日が期限のケースも】相続登記をしないと10万円以下の過料|大阪のマンション・古い名義を整理する方法
- 2026.09.09
大阪市内の分譲マンションや収益物件が、亡くなった親や祖父母の名義のままになっていませんか。
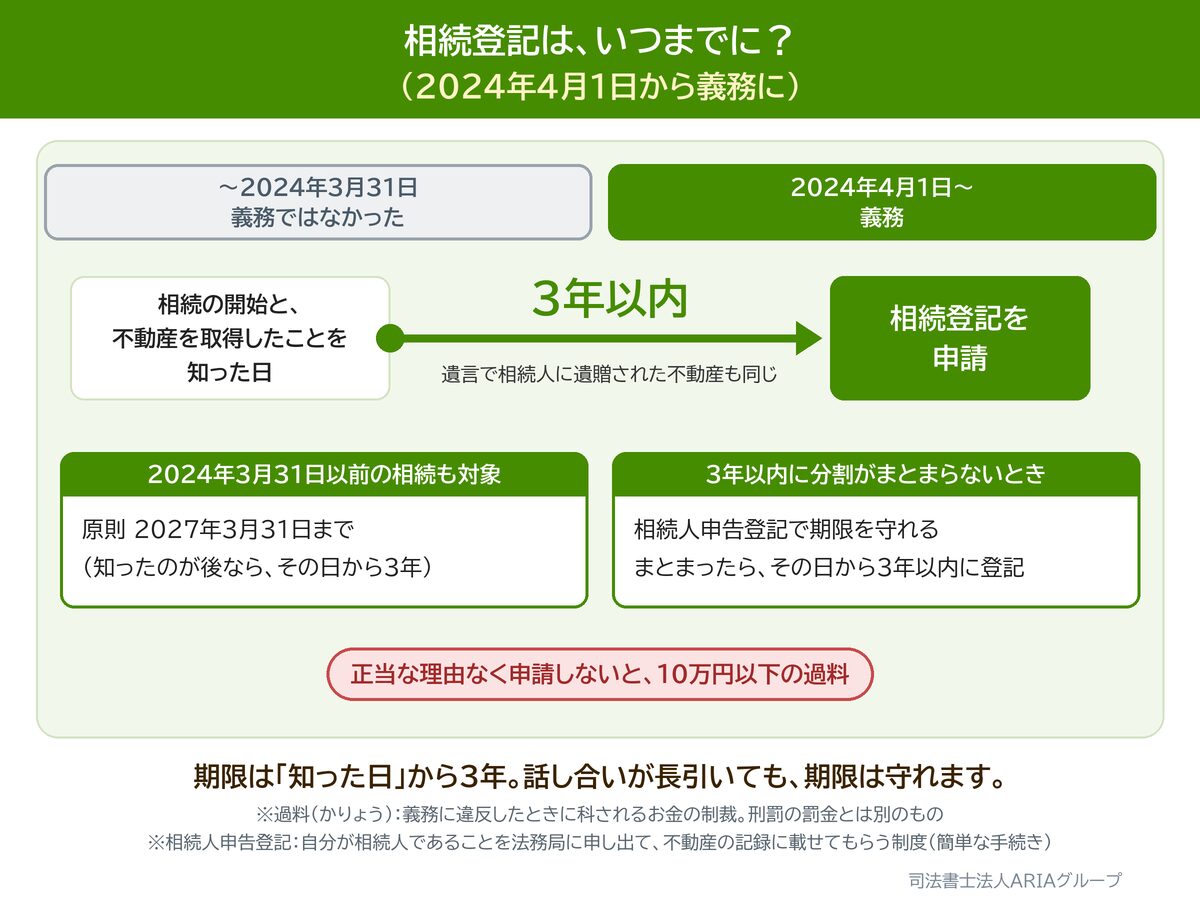
「売却する予定がないから」「兄弟で話がまとまっていないから」と手をつけずにいる場合もあります。しかし、2024年4月1日から相続登記(亡くなった人の不動産の名義を、相続人に変える法務局での手続き)が義務化され、以前に発生した相続も対象になりました。
特に、2024年4月1日より前から不動産を相続したことを知っていた方は、原則として2027年3月31日が期限となります。
この記事では、大阪の分譲マンションや収益物件を相続した方に向けて、相続登記の期限、10万円以下の過料(義務に違反したときに科されるお金の制裁。刑罰の罰金とは別のもの)、遺産分割がまとまらない場合の対応などを分かりやすく解説します。
相続登記は2024年4月1日から義務化されました
2024年4月1日から、相続によって不動産を取得した相続人には、相続登記を申請する義務が課されています。
原則として、次の両方を知った日から3年以内に相続登記を申請しなければなりません。
- 亡くなった方の相続が始まり、自分がその相続人になったこと
- 自分がその不動産を相続によって取得したこと
多くの場合、亡くなったことと不動産の存在を知った時点から期限が進み始めます。ただし、期限を数え始める日が後になることもあります。例えば、亡くなったことは知っていても、その不動産を相続で取得したことを後から知った場合は、そのことを知った日から3年を数えます。
2024年4月より前の相続も義務化の対象です
相続登記の義務化は、2024年4月1日以降に亡くなった方の不動産だけを対象とする制度ではありません。
2024年4月1日より前に発生した相続についても、相続登記が終わっていなければ対象になります。
期限の考え方
| 不動産を相続したことを知った時期 | 原則的な期限 |
|---|---|
| 2024年4月1日より前から知っていた | 2027年3月31日まで |
| 2024年4月1日以降に知った | 知った日から3年以内 |
例えば、親が10年前に亡くなり、その当時から大阪市内のマンションを相続したことを知っていた場合、原則として2027年3月31日までに相続登記をする必要があります。
一方、以前から相続が発生していたものの、不動産の存在を2024年4月1日以降に初めて知った場合などは、実際に知った時期を基準に期限を確認します。
遺産分割で不動産を取得した場合にも期限があります
相続が発生した時点では取得者が決まっておらず、後日、遺産分割協議によって特定の相続人が不動産を取得することがあります。
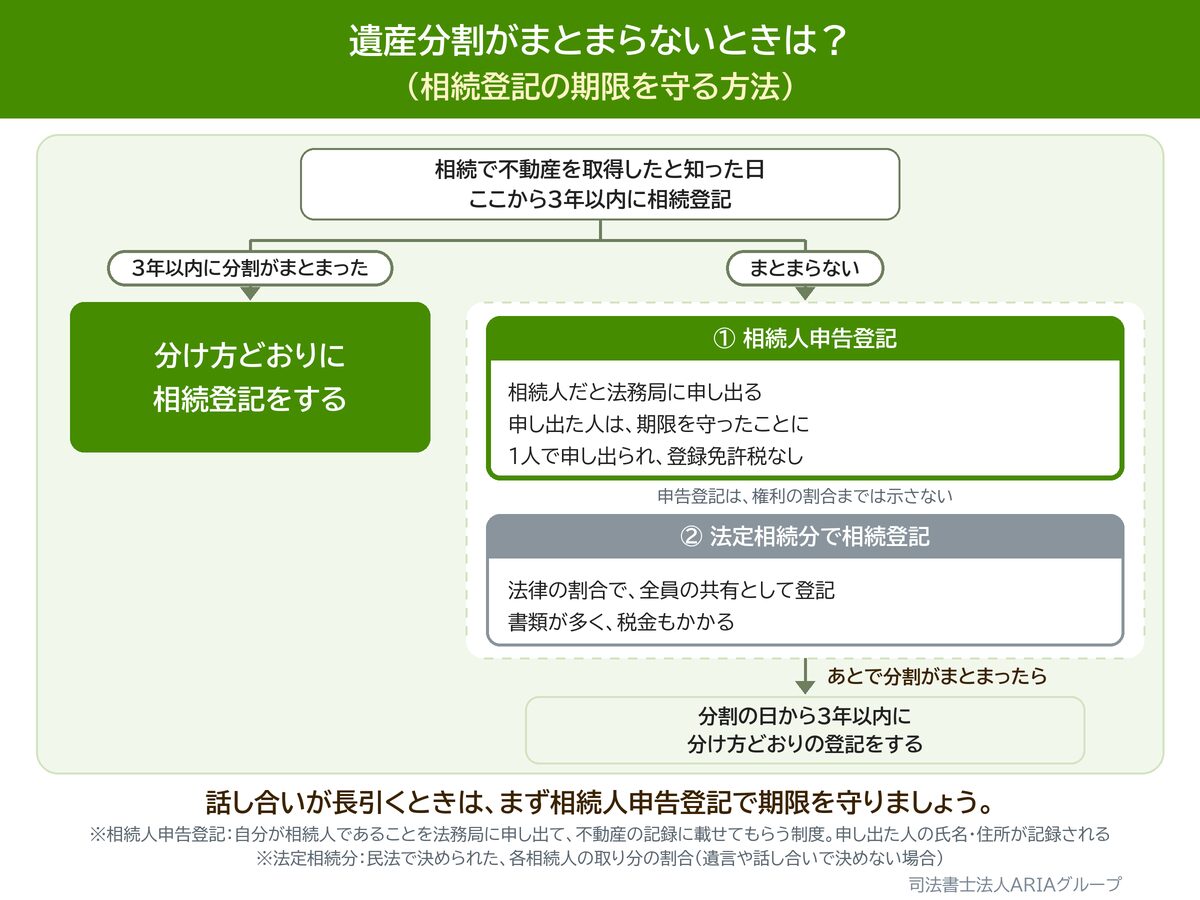
この場合も、まずは「知った日から3年以内」の期限があります。その間に遺産分割がまとまれば、その期限までに、分割の内容どおりの相続登記を申請します。先に相続人申告登記(下で説明します)などをしてから遺産分割が成立した場合は、成立した日から3年以内に、その内容を反映した相続登記を申請する必要があります。
つまり、相続登記の期限は、単に「亡くなった日から3年」と判断できるものではありません。
- 相続の発生を知った時期
- 不動産を相続したことを知った時期
- 遺産分割が成立した時期
などを確認したうえで判断する必要があります。
正当な理由なく申請しないと10万円以下の過料も
正当な理由なく相続登記の申請義務を怠った場合、10万円以下の過料が科される可能性があります。
もっとも、期限を過ぎたからといって直ちに過料が科されるわけではありません。
法務局の登記官(法務局で、名義変更などの申請を審査し、記録する職員)が義務違反に気づいた場合、まず期限を決めて、登記を申請するよう求めます(催告)。その期限までに正当な理由なく申請しなかった場合に、登記官から地方裁判所へ通知される仕組みです。
正当な理由として考慮され得る事情には、例えば次のようなものがあります。
- 相続人が極めて多く、戸籍の収集や相続人の把握に時間がかかる
- 遺言の有効性や相続関係が争われている
- 相続人が重い病気などにより手続を進められない
- DV等により他の相続人との接触を避ける必要がある
正当な理由の有無は、個別の事情を踏まえて判断されます。単に忙しかった、手続が面倒だったという事情だけで当然に認められるものではありません。
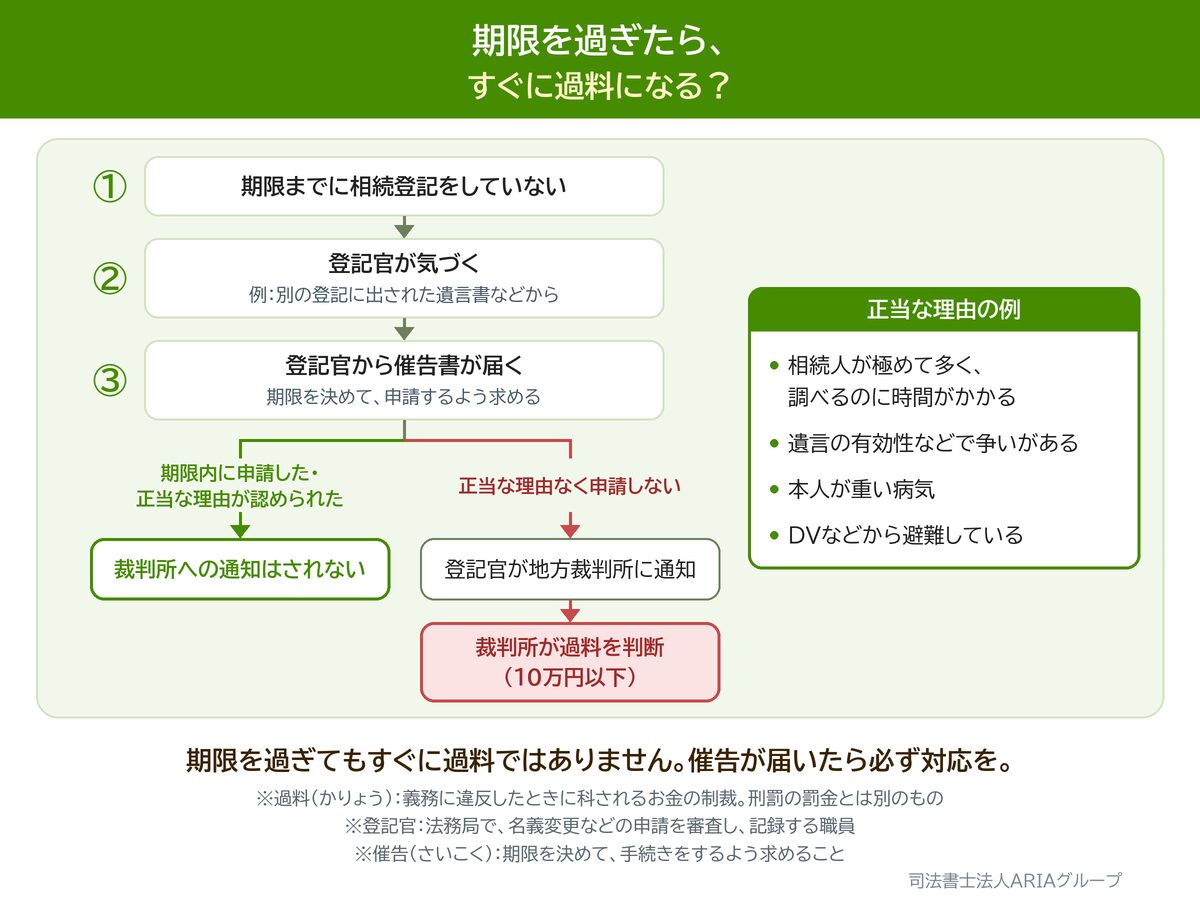
期限が迫っている場合は、何もせずに待つのではなく、相続人申告登記を含めた対応を検討することが重要です。
遺産分割がまとまらない場合の相続人申告登記
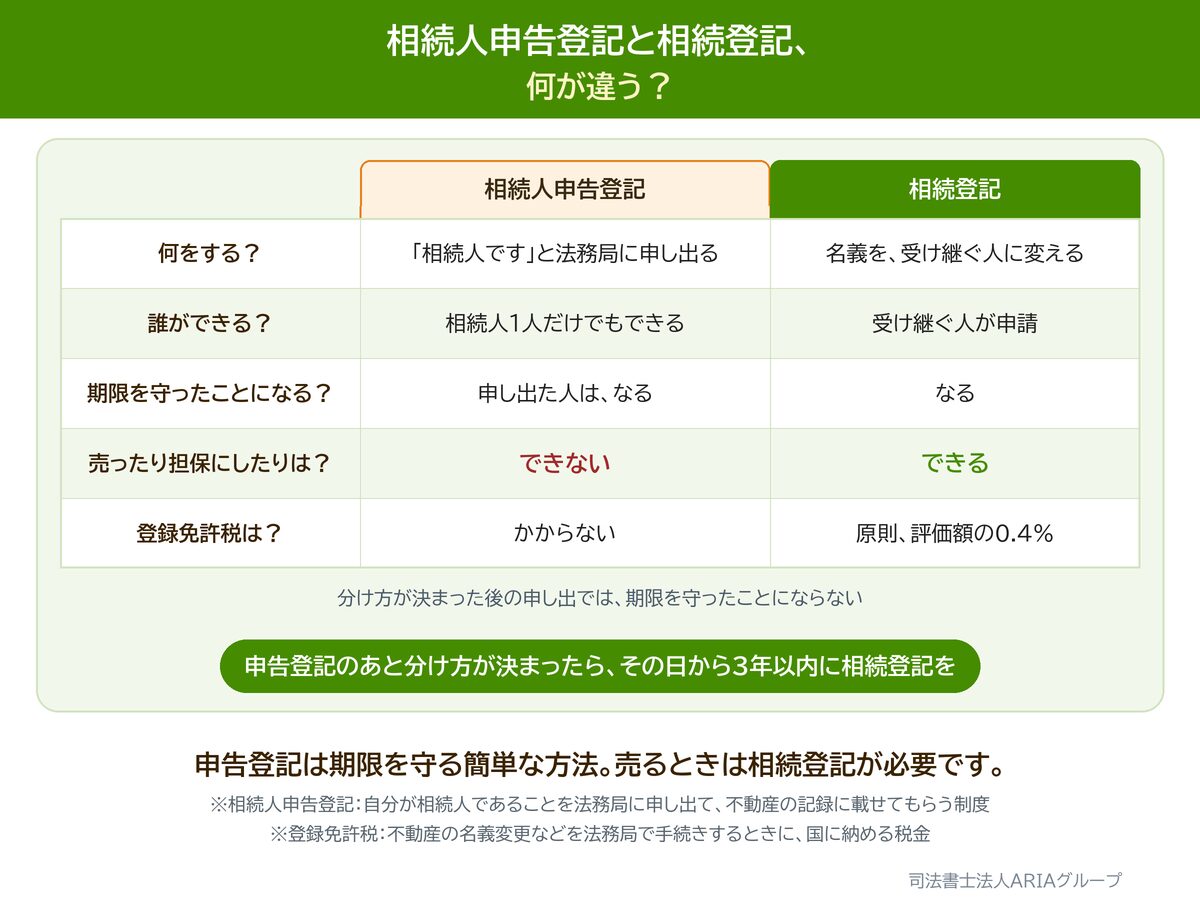
相続人間で話合いがまとまらず、期限までに正式な相続登記ができない場合の制度として「相続人申告登記」があります。
必要な戸籍などを添えて、「不動産の持ち主として法務局に記録されている人が亡くなり、自分がその相続人である」ことを、法務局へ申し出る制度です。相続人の一人が単独で申し出ることもできます。
申し出た本人は、相続登記を申請する基本的な義務を果たしたものとして扱われます。
ただし、相続人申告登記は、不動産の所有権を特定の相続人へ移す正式な相続登記ではありません。
そのため、次の点に注意が必要です。
- 不動産を売却する場合には、別途正式な相続登記が必要
- 不動産を担保に入れる場合にも、正式な相続登記が必要
- 後日遺産分割が成立した場合は、成立日から3年以内にその内容を反映した登記が必要
可能であれば最初から正式な相続登記を進め、期限までに難しい場合に相続人申告登記を利用するか検討するのが基本です。
大阪のマンション・収益物件で注意したいこと
売却や融資の前には名義整理が必要です
不動産を相続しても、故人名義のままでは、そのまま相続人から買主へ売却することはできません。
売却を予定している場合は、原則として、先に相続登記を行い、現在の所有者を登記に反映させる必要があります。
また、新たな担保設定や融資、管理会社との契約変更などでも、相続関係や登記名義の確認を求められることがあります。
現時点で売却予定がなくても、将来動かしたいときにすぐ対応できるよう、名義を整理しておくことが重要です。
共有名義にする際は将来まで考える必要があります
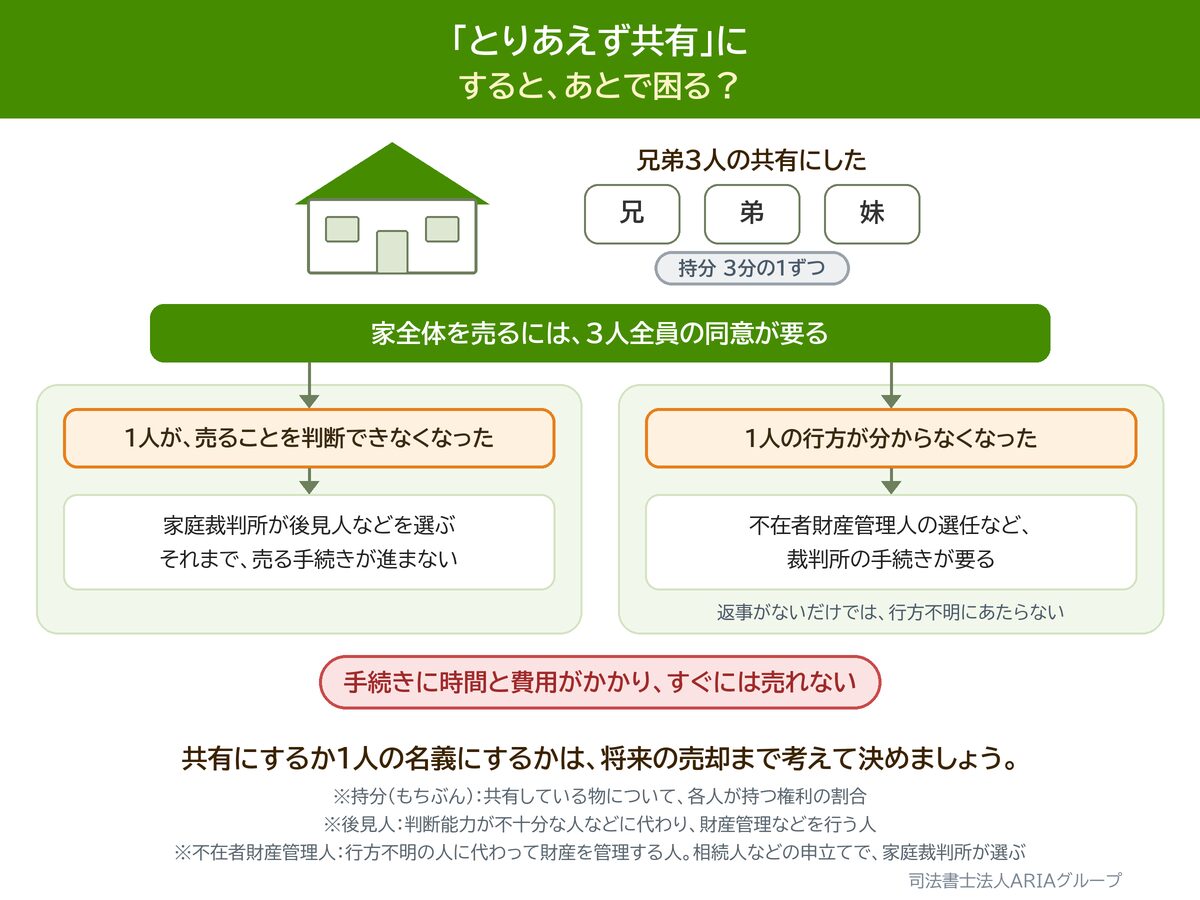
兄弟姉妹で「とりあえず共有」にすると、将来、その不動産全体を売る際には共有者全員の協力が必要になります。
共有者の一人が認知症などで物事を判断する力を失ったり、行方が分からなくなったりした場合には、その人に代わって財産を管理する人(成年後見人や不在者財産管理人)を立てる手続きが必要になることがあります。その結果、売却や管理に時間と費用がかかる可能性があります。
共有が常に不適切というわけではありません。
それぞれの相続人の希望、居住予定、代償金の準備、将来の売却予定などを踏まえ、共有名義にするか、特定の相続人の単独名義にするかを検討することが重要です。
収益物件は賃料や管理の整理も必要です
収益物件を相続した場合は、相続登記だけでなく、次の事項も確認する必要があります。
- 相続後の賃料収入を誰が受け取るか
- 管理会社や入居者への連絡
- 賃貸借契約や管理契約の取扱い
- 固定資産税や修繕費等の負担
- 所得税や相続税の申告
登記手続は司法書士、税務判断は税理士、不動産の管理・売却は宅地建物取引業者がそれぞれの専門分野を担当します。
亡くなった方の不動産が分からない場合
2026年2月2日から「所有不動産記録証明制度」が始まりました。
相続人などが法務局へ請求することで、亡くなった方が持ち主として法務局の記録に載っている不動産を、一覧で確認できる制度です。
「自宅以外にも土地を持っていたかもしれない」「収益物件や駐車場がどこにあるか分からない」という場合に、不動産を調査する方法の一つとして利用できます。
ただし、請求時の検索条件と登記記録上の氏名・住所が一致しない場合や、過去の住所を検索条件に加えていない場合などには、対象となる不動産が抽出されないことがあります。
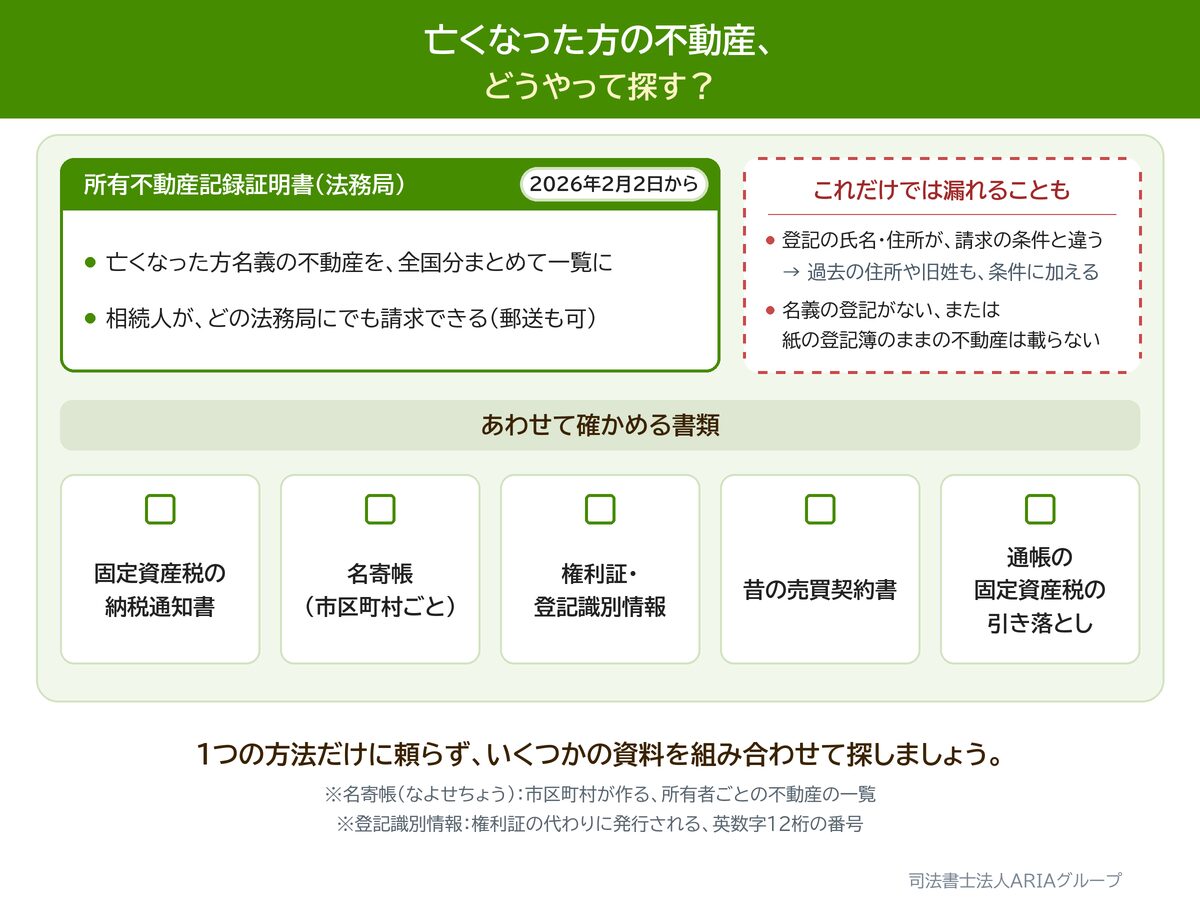
所有不動産記録証明書だけで必ず全ての不動産を把握できるとは限らないため、必要に応じて次の資料等も確認します。
- 固定資産税の納税通知書
- 名寄帳(市区町村が作る、所有者ごとの不動産の一覧)
- 権利証・登記識別情報(権利証の代わりに発行される、英数字12桁の番号)
- 過去の売買契約書
- 預貯金通帳に記載された固定資産税等の支払履歴
相続登記の一般的な流れ
遺言書がなく、相続人全員の話合いによって不動産の取得者を決める一般的なケースでは、次のように進めます。
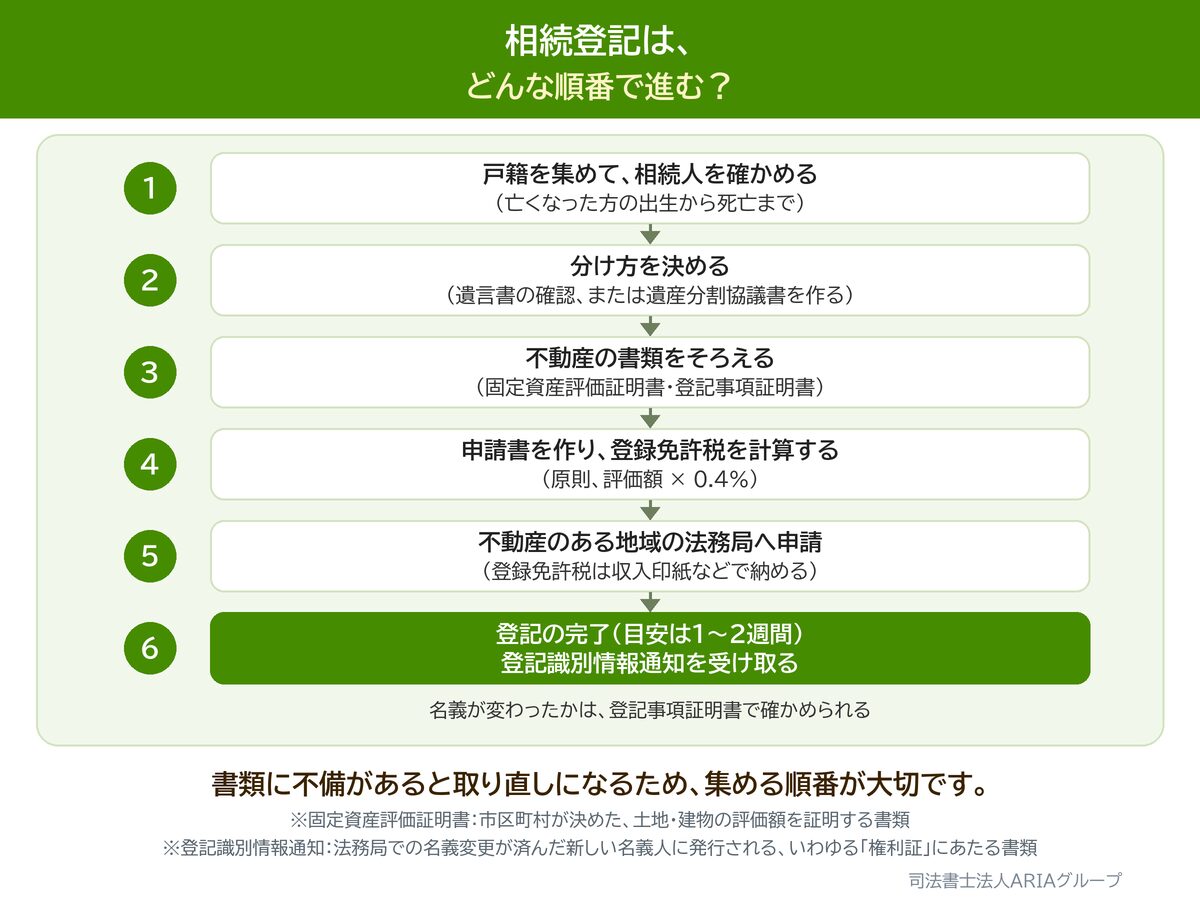
1.相続する不動産を確認する
登記事項証明書(不動産や会社について法務局が記録している内容を、法務局が証明する書類)、固定資産税の納税通知書、名寄帳、権利証等から、相続登記が必要な土地・建物を確認します。
2.戸籍を収集して相続人を確認する
亡くなった方の出生から死亡までの戸籍、相続人の現在戸籍などを収集し、相続人を確認します。
代襲相続(先に亡くなるなどした相続人に代わり、その子が相続すること)や数次相続(遺産を分ける前に相続人も亡くなり、相続が重なって起きること)が発生している場合は、追加の戸籍が必要になります。
3.遺産分割協議を行う
相続人全員で、不動産を誰が取得するか話し合います。
相続人全員の合意が成立した場合は、その内容を遺産分割協議書にまとめ、相続人が署名・押印します。
4.相続登記を申請する
必要書類をそろえ、不動産の所在地を管轄する法務局へ登記を申請します。
遺言書がある場合や、法定相続分(民法で決められた、各相続人の取り分の割合)で登記する場合などは、必要書類や手続の流れが異なります。
登録免許税は原則として固定資産評価額の0.4%
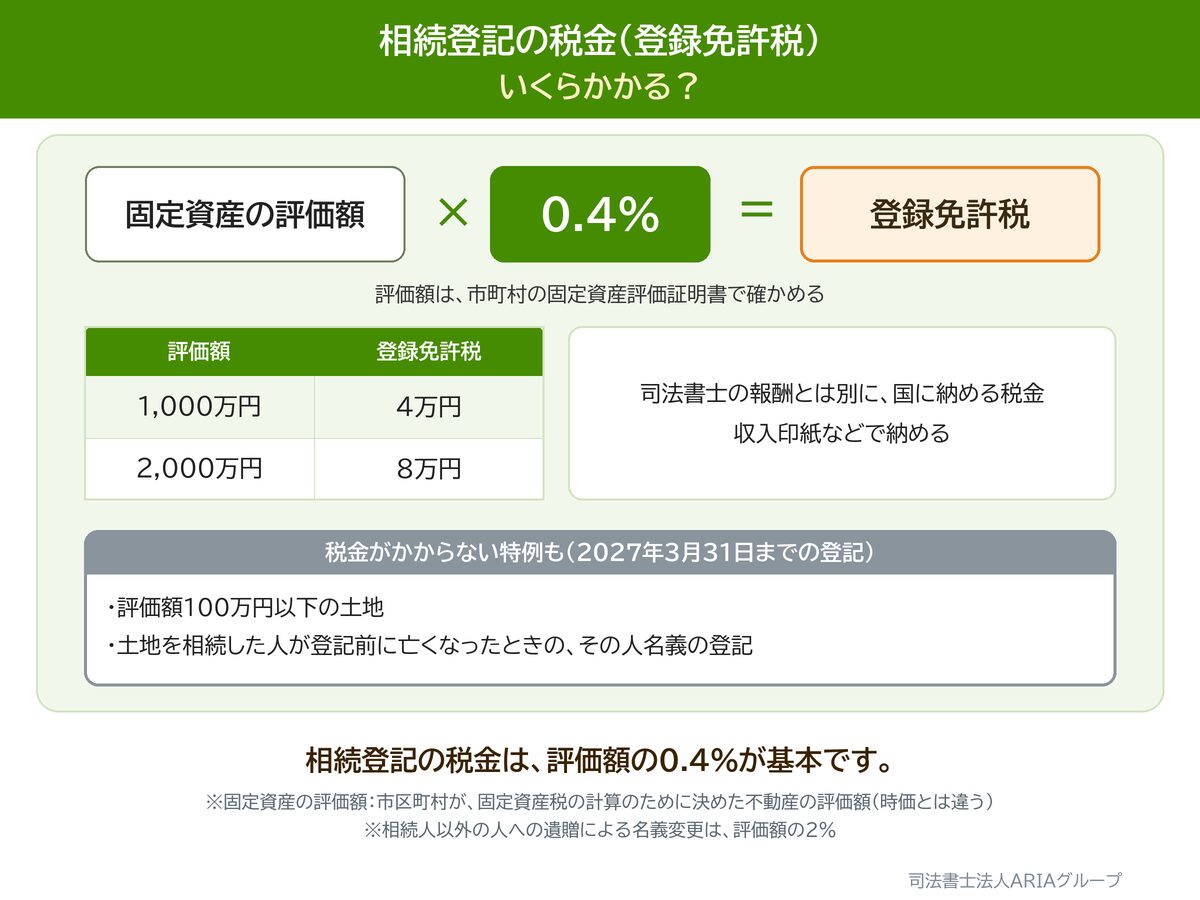
相続登記のときに国に納める登録免許税は、原則として、市区町村の固定資産課税台帳に登録された不動産の価格(固定資産評価額)に、0.4%を掛けて計算します。
例えば、固定資産評価額が2,000万円の不動産であれば、原則的な登録免許税は8万円です。
ただし、数次相続で、名義を変える前に亡くなった相続人の名義にする土地の登記や、登録免許税の計算のもとになる価額が100万円以下の土地の登記は、2027年3月31日まで登録免許税がかかりません(免税措置)。
免税措置は土地が対象であり、適用要件や申請書への記載方法が定められています。個別の不動産について適用できるか確認する必要があります。
司法書士報酬、戸籍等の取得費、郵送費などは登録免許税とは別に必要です。
相続登記を放置すると手続が複雑になることがあります
相続登記をしないまま相続人の一人が亡くなると、その相続人についてさらに相続が発生します。これを数次相続といいます。
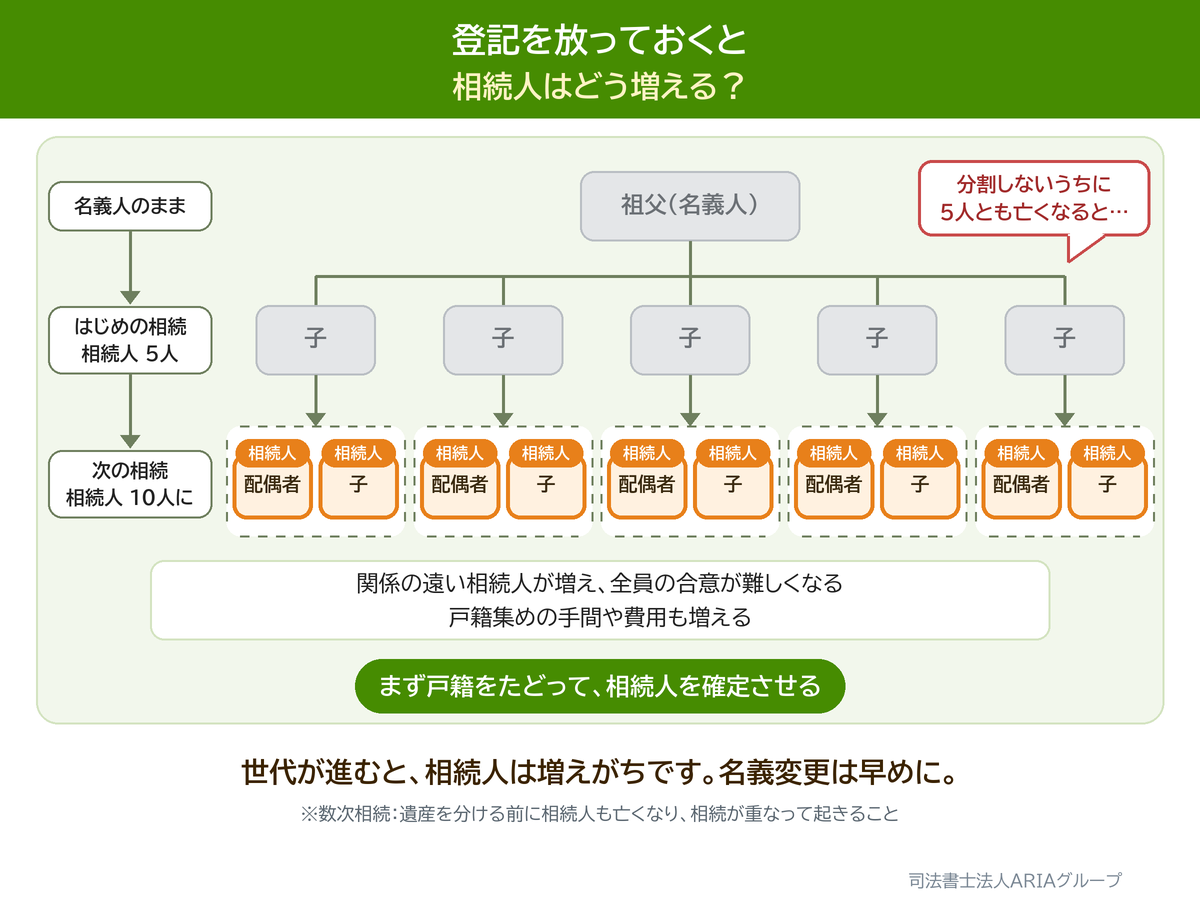
数次相続が発生すると、次のような負担が増える可能性があります。
- 確認しなければならない相続人が増える
- 収集する戸籍の範囲が広がる
- 遠方の親族との連絡が必要になる
- 相続人の一部が認知症や所在不明になる
- 遺産分割協議の成立が難しくなる
- 必要な時間や費用が増える
早い段階で状況を確認しておけば、現在の相続人で話し合えるうちに手続を進められる可能性が高くなります。(関連:数次相続と中間省略登記)
司法書士に相談するメリット
相続登記では、登記申請書を作成する前に、相続人と不動産を正確に把握する必要があります。
司法書士法人ARIAグループでは、次のような手続をサポートしています。
- 戸籍収集による相続人の調査・確認
- 相続登記の対象となる不動産の調査
- 相続人どうしに争いがない場合の、全員で合意した内容どおりに相続登記をするための遺産分割協議書の作成
- 相続人申告登記を利用するか、正式な相続登記を進めるかの検討
- 相続登記申請書の作成と法務局への申請代理
- 登録免許税の計算と免税措置の適用可否の確認
- 数次相続が発生している場合の登記方法の検討
- 共有名義と単独名義の登記手続上の違いの整理
相続人間で意見の対立があり、交渉や紛争対応が必要な場合は弁護士、相続税や所得税等の税務判断は税理士が担当します。
相続後の不動産売却や活用をご希望の場合は、ご希望に応じて、グループ会社である株式会社ARIA Partnersその他の宅地建物取引業者と連携することも可能です。
司法書士法人、不動産会社、税理士、弁護士は、それぞれの専門分野について、業務内容と費用を分けてご案内します。
よくあるご質問
Q.何十年も前に相続したマンションも義務化の対象ですか?
A.はい。2024年4月1日より前に発生した相続も、相続登記が終わっていなければ義務化の対象です。2024年4月1日より前からその不動産を相続したことを知っていた場合は、原則として2027年3月31日までに相続登記を申請する必要があります。
Q.兄弟で話がまとまりません。過料が心配です。
A.遺産分割が期限までにまとまらない場合は、相続人申告登記を使う方法があります。申し出た方は、相続登記を申請する基本的な義務を果たしたことになります。ただし、相続人申告登記は正式な名義変更ではありません。後日遺産分割が成立した場合は、その内容を反映した相続登記が必要です。
Q.相続登記は自分でもできますか?
A.相続人本人が自分で申請することも可能です。ただし、数次相続が発生している場合、相続人が多い場合、遺言書がある場合、複数の法務局に申請する場合などは、必要書類や登記方法が複雑になることがあります。途中までご自身で進めている場合でもご相談いただけます。
Q.誰がマンションを相続するか決まっていなくても相談できますか?
A.相談できます。相続人や不動産の確認、共有名義と単独名義の違い、相続人申告登記を利用する必要があるかなど、決める前の段階から整理できます。
まとめ|相続方法が決まっていない段階からご相談ください
大阪のマンションや収益物件が故人名義のままになっている場合は、まず次の点を確認しましょう。
- 相続登記の期限はいつか
- 誰が相続人になるか
- 相続対象の不動産はどこにあるか
- 遺言書があるか
- 不動産を誰が取得するか
- 売却、保有、賃貸のいずれを希望するか
- 相続人申告登記が必要か
どう相続登記するか決まっていなくても大丈夫です。
誰が相続人なのか、何から手をつければよいのか分からない段階からご相談いただけます。
ARIAグループがいちばん大事にしているのは、「その先」です。 登記を先延ばしにするほど相続人は増えていき、将来その不動産を売ることが難しくなります。目の前の手続きだけを見て決めると、10年後・20年後にご家族が困ることがあります。司法書士法人ARIAグループでは、その先に起きることまで見たうえでご提案します。
ARIAグループには、司法書士・行政書士・宅地建物取引士・ファイナンシャルプランナーがおります。法律・登記・不動産・保険・行政への届出まで、窓口ひとつでご相談いただけます。 実際の手続きは、司法書士法人ARIAグループ(登記・書類作成)、ARIA行政書士事務所(許認可・届出)、株式会社ARIA Partners(不動産の売買・仲介)がそれぞれ担当し、ご契約と費用は分けてご案内します。 相続税などの税務は税理士、紛争対応は提携弁護士がお受けします(いずれも当法人の司法書士業務とは別個の契約です)。
司法書士法人ARIAグループ大阪オフィスは、大阪メトロ谷町線・都島駅4番出口から徒歩1分です。相続・遺言の無料相談をご利用ください。初回のご相談は無料です。 ご来所による相談のほか、オンライン面談にも対応しています。
※本記事は2026年9月時点の法令・公表情報に基づく一般的な解説です。個別の事案では、相続関係、不動産の状況、遺産分割の内容等によって必要な手続や期限が異なります。相続税・所得税等の税務判断が必要な場合は、税理士への相談をご案内します。相続人間の交渉や紛争対応が必要となった場合は、依頼者の希望と同意に応じて提携弁護士をご案内します。税理士・弁護士との契約は、それぞれの専門家との別個の契約となります。不動産の売却・仲介が必要な場合は、ご希望に応じてグループ内または外部の宅地建物取引業者をご案内できます。査定・仲介等の不動産業務も司法書士業務とは別個の契約であり、これらへの依頼を司法書士業務の受任条件とするものではありません。
2013年 関西大学法学部に入学
2017年 卒業と同時に司法書士試験の勉強開始
2019年 令和元年度司法書士試験に合格
2020年 大手司法書士法人に勤務
2021年 ARIA司法書士事務所を開業
2023年 司法書士法人ARIAグループを設立
0120-924-542
9:00~22:00
土日祝も対応(面談は予約制)
家族信託をお考えの方へ