孫への生前贈与は「7年持ち戻し」の対象外?名義預金にしない賢い残し方
- 2026.09.09
相続税対策として注目されるのが孫への生前贈与です。相続で財産を取得しない孫への贈与は、原則として「持ち戻し(生前贈与加算)」の対象外とされています。ただし、例外にあたると持ち戻しの対象になり、また渡し方を誤ると「名義預金」と扱われて効果が失われます。都市部で収益不動産や金融資産をお持ちの方に向けて、正しい残し方を整理します。
なぜ孫への贈与が注目されるのか
生前贈与加算(持ち戻し)の対象になるのは、「相続または遺贈により財産を取得した人」です。相続人でない孫は通常この要件に当たらないため、原則として持ち戻しの対象になりません。世代を飛ばして財産を移せる点が注目されています(持ち戻しの仕組み自体は生前贈与の7年持ち戻しをご覧ください)。
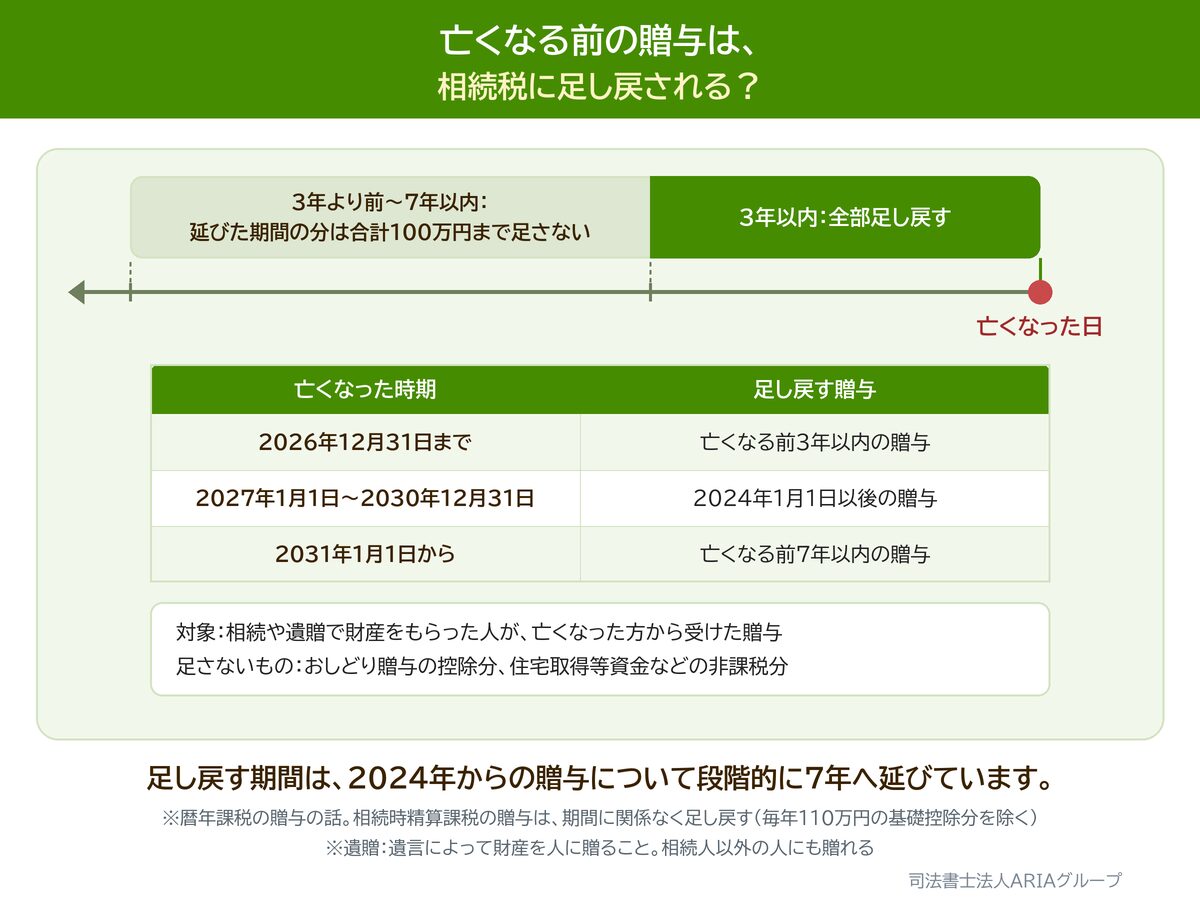
【前提】 本記事でいう「持ち戻し」は、暦年課税における生前贈与加算を指します。相続時精算課税を選択している場合は別の取扱いとなります。また、7年への延長は段階的に進むため(経過措置)、2026年12月31日までに開始した相続では、加算対象期間は原則として相続開始前3年以内です。 完全に7年間となるのは2031年1月1日以後に開始する相続からです。
【重要】孫への贈与でも持ち戻しの対象になるケース
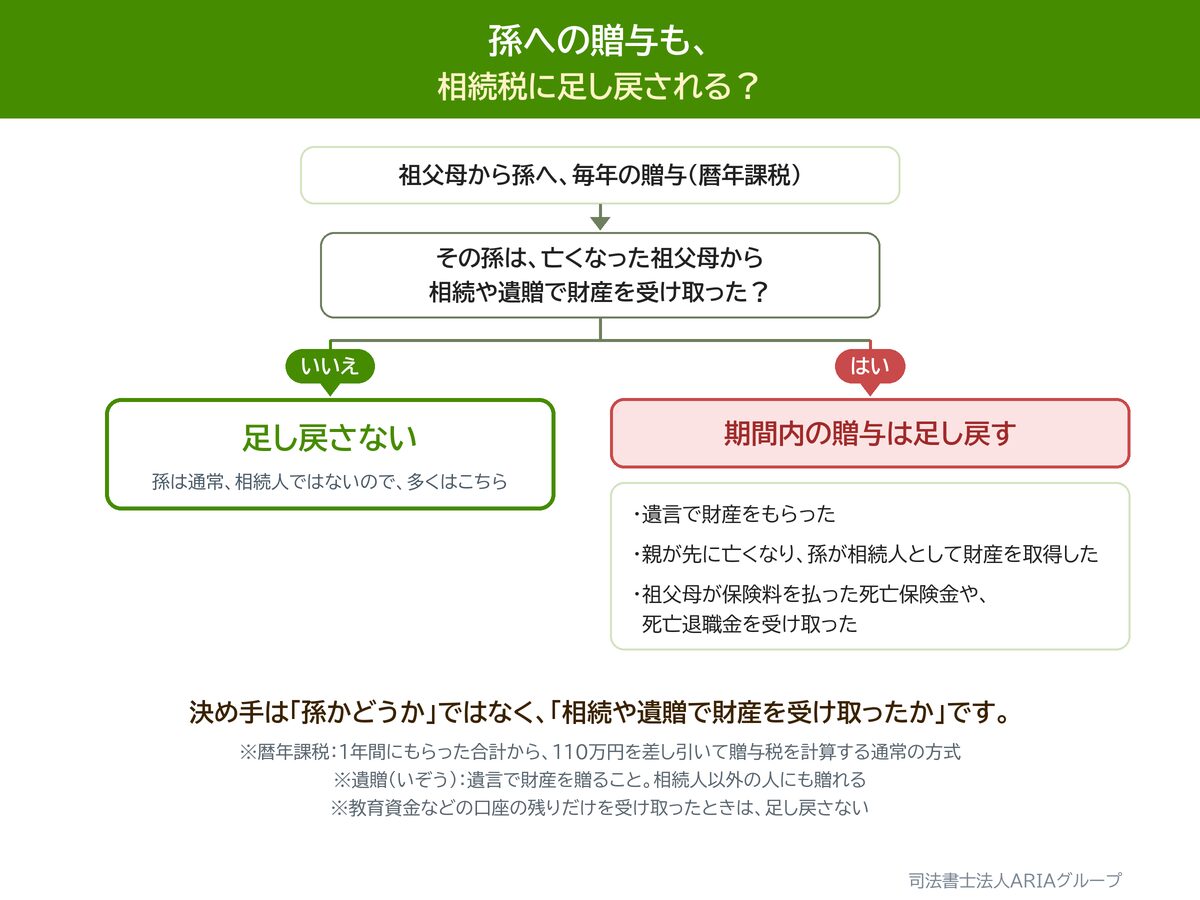
ここが最も誤解の多いところです。判定基準は「孫かどうか」ではなく「相続または遺贈により財産を取得したかどうか」です。次の場合は、孫であっても加算の対象になります。
- 遺言により財産を取得した孫(遺贈を受けた場合)
- 代襲相続人として相続財産を取得した孫(子が先に亡くなっているケース。代襲相続人という地位だけではなく、実際に財産を取得したことが必要です)
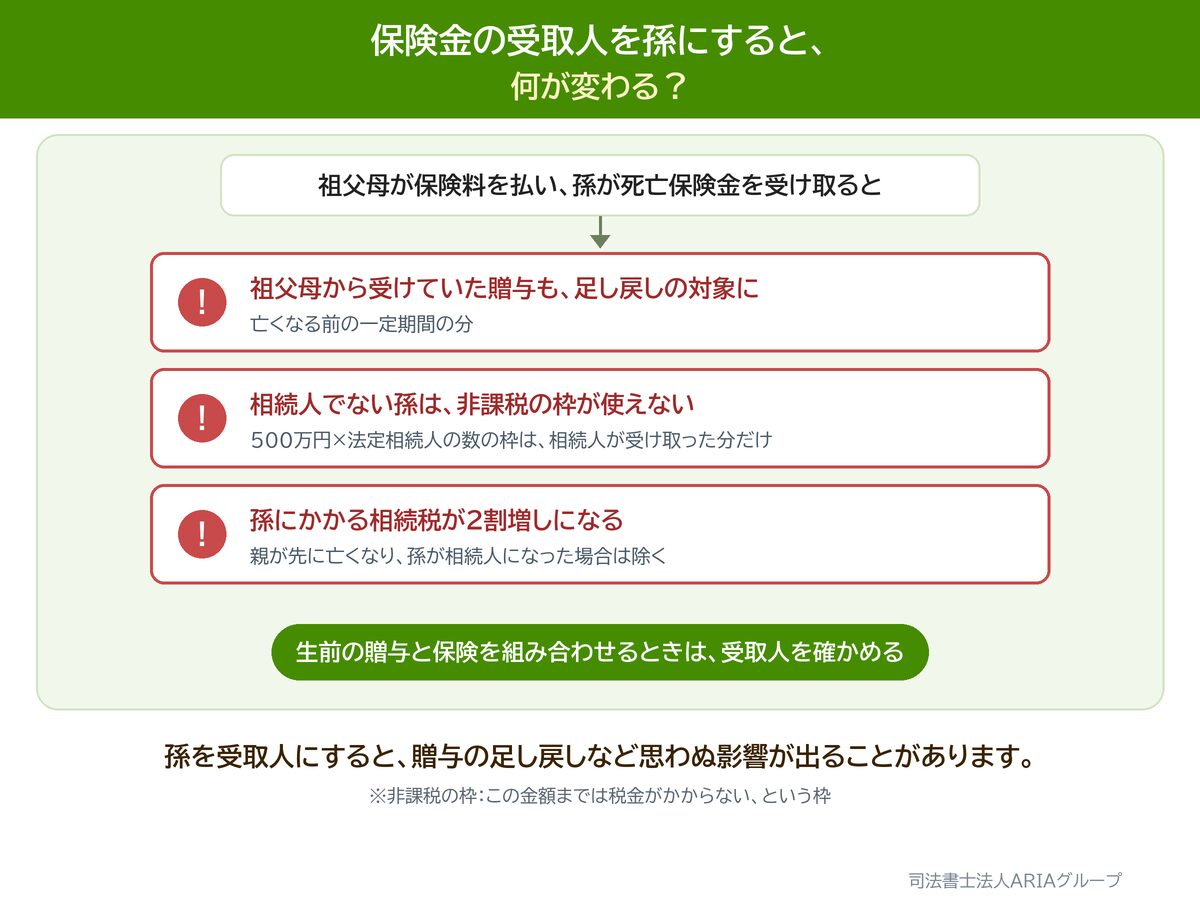
- 被相続人が保険料を負担していた死亡保険金など、相続税法上のみなし相続財産を取得した孫。これらを受け取ると、相続または遺贈により財産を取得したものとみなされます。そのため、加算対象期間内にその孫が受けた生前贈与も、加算の対象になります。なお、生命保険金の「500万円×法定相続人の数」の非課税制度を利用できるのは原則として相続人であり、相続人でない孫が受け取る死亡保険金にこの非課税制度はありません
- 被相続人の死亡後3年以内に支給が確定した死亡退職金など、みなし相続財産を取得した孫
なお、その祖父母からの贈与で相続時精算課税を選んでいる孫も、加算の対象になります。「孫だから安心」と考えて生命保険の受取人を孫にしていると、意図せず持ち戻しの対象になることがあります。生前贈与と生命保険を組み合わせる場合は、受取人の指定を必ず確認してください。
また、孫が遺贈やみなし相続財産を取得した場合には、代襲相続人である場合などを除き、相続税額の2割加算の対象になることがあります。 具体的な税額の影響は税理士にご確認ください。
名義預金と見なされないために
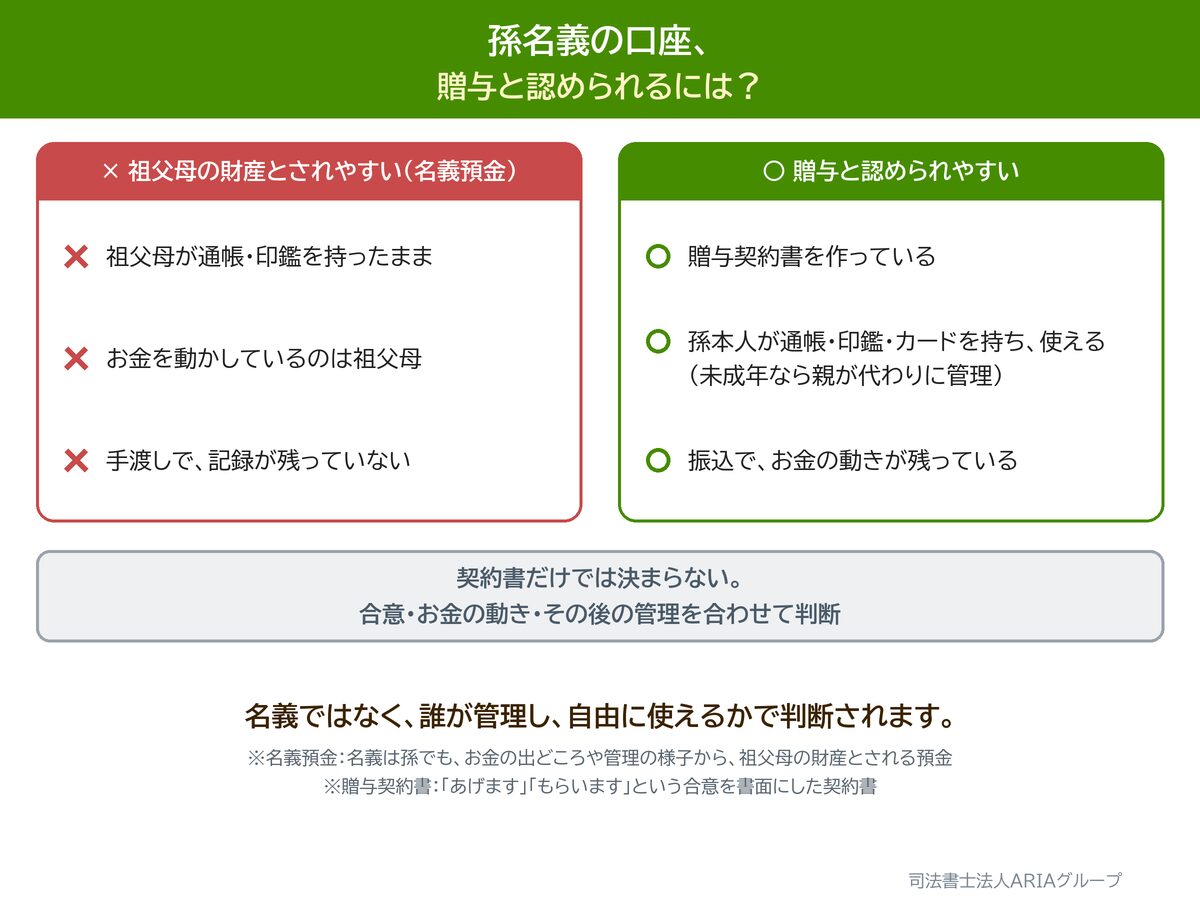
「孫名義の口座にお金を入れておいた」だけでは、実質的に贈与者の財産(名義預金)と扱われ、相続財産に含められてしまうことがあります。次の点が重要です。
- 贈与契約書を作成し、双方の意思を残す
- 成人した受贈者については、原則として本人が口座を管理する(通帳・印鑑・キャッシュカードを本人が保管し、実際に使える状態にする)。未成年者の場合は、親権者などが代わりに管理することになります。その場合も、誰が管理し、誰が自由に使える状態なのかなど、実態に応じて判断されます
- 振込など、贈与の事実が記録に残る方法で渡す
ただし、贈与契約書があるだけで名義預金と判断されなくなるわけではありません。 贈与の合意、資金の移動、管理・処分の実態などを総合して判断されます。最終的な税務上の判断は税理士の業務です。
【2026年最新】教育資金の一括贈与の非課税措置は終了しました
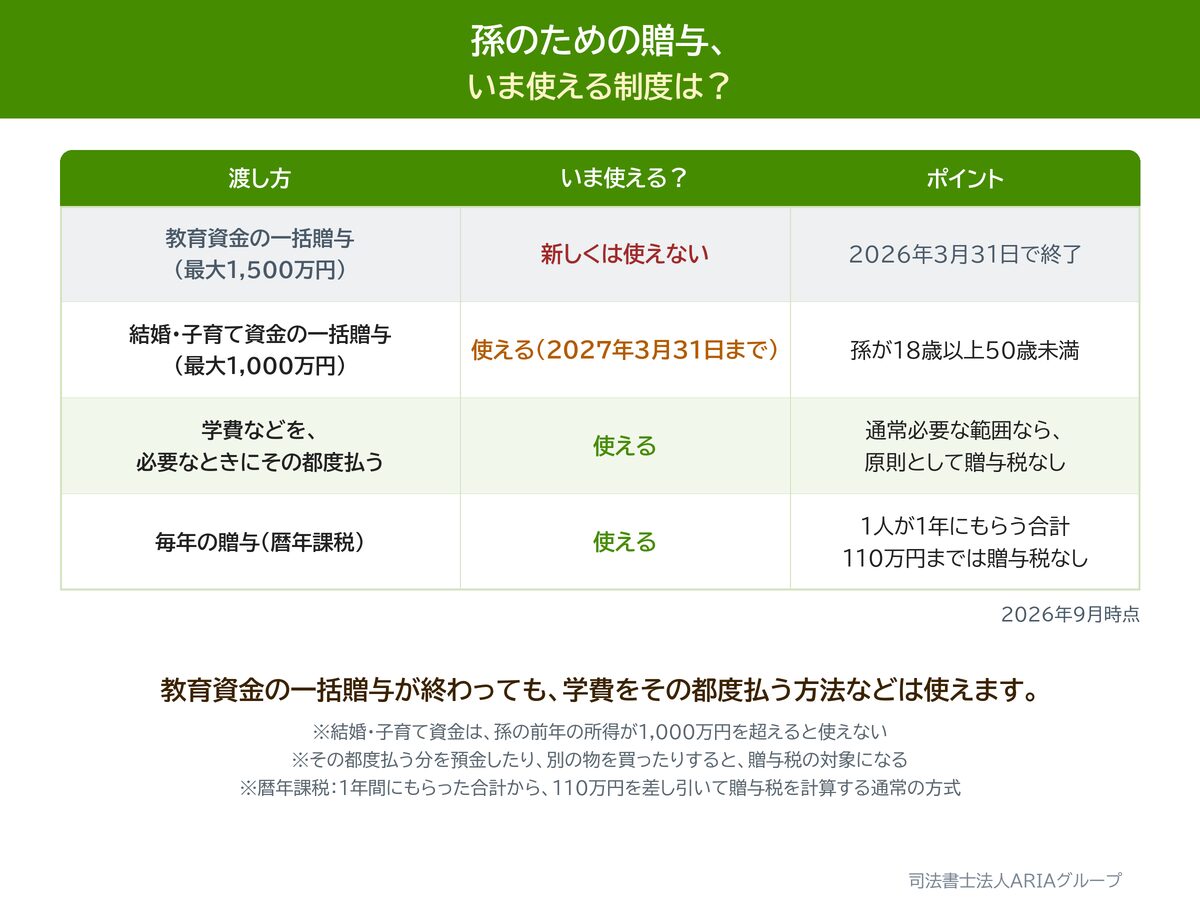
祖父母などから教育資金を一括で贈与した場合に、最大1,500万円まで贈与税がかからない制度がありました(正式には「直系尊属から教育資金の一括贈与を受けた場合の非課税措置」)。この制度は、令和8年(2026年)3月31日をもって適用期限が終了し、延長されませんでした。そのため、2026年4月1日以後に新たにこの制度を利用することはできません。
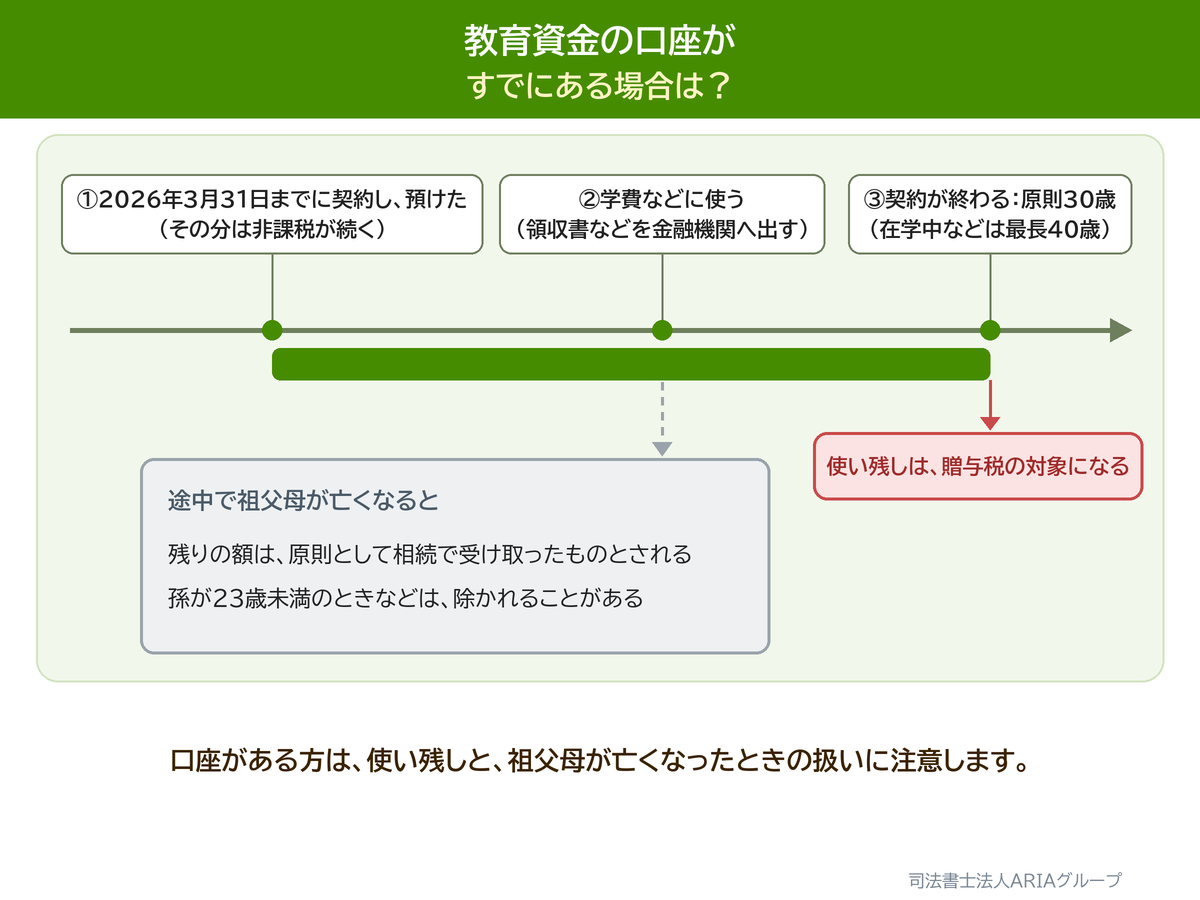
ただし、2026年3月31日までに教育資金管理契約を結び、それまでに金融機関に預けるなどした資金については、引き続き非課税措置が適用されます。すでに口座を開設済みの方は、引き続き次の2点に注意が必要です。1つは、契約が終わるとき(受贈者が原則として30歳になったとき。在学中などの場合は最長40歳まで続けられる例外があります)に残っているお金に、贈与税がかかる点です。もう1つは、贈与者が亡くなった場合に、口座に残っているお金がどう扱われるかという点です。
なお、この特例がなくても、扶養義務者(生活を支え合う義務がある親族。祖父母と孫もこれにあたります)が、通常必要とされる範囲の教育費を、必要になるたびに負担する場合は、原則として贈与税はかかりません。一括贈与の特例が終わった後も、このように教育費を必要なたびに負担する方法や、暦年課税による贈与といった方法は使えます。具体的な適用・税務上の有利不利は税理士にご確認ください。
結婚・子育て資金の一括贈与は令和9年3月末まで
一方、結婚・子育て資金を一括で贈与したときの非課税措置(最大1,000万円)は、令和9年(2027年)3月31日まで利用できます。受贈者は18歳以上50歳未満で、前年の合計所得金額が1,000万円を超える場合は利用できません。利用を検討する場合は、適用要件や税務上の取扱いを税理士等に早めに確認してください。
司法書士に相談するメリット
はじめにお断りしておきます。相続税の負担をどう軽くするか、どの方法が税務上有利かという判断は、税理士の業務です。 当法人ではお答えできません。
当法人が担当するのは、次のような部分です。
- ご家族と財産・不動産の権利関係の整理
- 不動産を贈与する場合の登記申請と、その登記に必要となる贈与契約書等の作成
- 登録免許税のご案内
- 遺言作成支援、家族信託に伴う登記その他の手続支援
不動産を贈与する場合は、登記や税金のコストにご注意ください
現金の贈与と違い、不動産を生前に贈与すると、相続で取得する場合より、登記のときの税金(登録免許税)や不動産取得税の負担が大きくなります。
| 生前贈与 | 相続 | |
|---|---|---|
| 登録免許税(原則税率) | 価額の2.0% | 価額の0.4% |
| 不動産取得税 | 原則として課税対象 | 原則として非課税 |
※不動産取得税には免税点や住宅等の軽減措置があり、登録免許税にも一定の免税措置があります。
登録免許税については、登記申請に伴う費用として当法人で見積額をご案内できます。一方、不動産取得税は都道府県税であり、贈与税を含めた税務上の具体的な判断は税理士等にご確認いただきます。
よくあるご質問
Q. 孫への贈与なら必ず持ち戻しの対象外ですか?
A. いいえ。遺贈を受けた場合、代襲相続人として相続財産を取得した場合、被相続人が保険料を負担していた死亡保険金などみなし相続財産を取得した場合などは対象になります。なお、2026年12月31日までに開始した相続では、加算対象期間は原則として相続開始前3年以内です。
Q. 教育資金の一括贈与を今から使えますか?
A. 令和8年3月31日で終了したため、新規の利用はできません。通常必要な範囲の教育費を、必要になるたびに支払う場合は、もともと贈与税はかかりません。
Q. 孫名義の口座に毎年入金していますが大丈夫ですか?
A. 本人が管理していないと名義預金と扱われるおそれがあります。契約書と管理の実態を整えましょう。
まとめ・ご相談
- 孫に財産を残したいが、方法が分からない
- 名義預金と見なされないか不安
- 贈与・遺言・信託をどう組み合わせればよいか分からない
ARIAグループがいちばん大事にしているのは、「その先」です。 いま孫に贈与しておくかどうかで、将来の相続での分け方や、他のお子さんとの関係が変わります。目の前の手続きだけを見て決めると、10年後・20年後にご家族が困ることがあります。司法書士法人ARIAグループでは、その先に起きることまで見たうえでご提案します。
ARIAグループには、司法書士・行政書士・宅地建物取引士・ファイナンシャルプランナーがおります。法律・登記・不動産・保険・行政への届出まで、窓口ひとつでご相談いただけます。 実際の手続きは、司法書士法人ARIAグループ(登記・書類作成)、ARIA行政書士事務所(許認可・届出)、株式会社ARIA Partners(不動産の売買・仲介)がそれぞれ担当し、ご契約と費用は分けてご案内します。 相続税などの税務は税理士、紛争対応は提携弁護士がお受けします(いずれも当法人の司法書士業務とは別個の契約です)。
「どう残すか決めていなくても大丈夫です。」 大阪メトロ谷町線・都島駅4番出口から徒歩1分。まずは無料相談をご利用ください。初回のご相談は無料です。 ご来所による相談のほか、オンライン面談にも対応しています。
※本記事は一般的な制度の解説です(2026年9月時点)。適用期限や要件は改正されることがあります。相続税・贈与税の計算、有利不利の判断、申告など個別の税務は税理士をご案内します。不動産の売買・仲介はグループ会社(株式会社ARIA Partners)等の宅地建物取引業者、紛争性のある事案は提携弁護士をご案内します。記載は執筆時点の法令に基づくもので、結果を保証しません。税理士・弁護士・土地家屋調査士・宅地建物取引業者への依頼は、それぞれの専門家との別個の契約となり、これらへの依頼を当法人の司法書士業務の受任条件とするものではありません。
2013年 関西大学法学部に入学
2017年 卒業と同時に司法書士試験の勉強開始
2019年 令和元年度司法書士試験に合格
2020年 大手司法書士法人に勤務
2021年 ARIA司法書士事務所を開業
2023年 司法書士法人ARIAグループを設立
0120-924-542
9:00~22:00
土日祝も対応(面談は予約制)
家族信託をお考えの方へ