【2024年から適用】生前贈与の加算期間が3年→7年に|いつの贈与から対象?制度と注意点を解説
- 2026.09.09
「元気なうちに子や孫へ財産を贈与しておきたい」という生前贈与。相続直前の贈与の価額を相続税の課税価格に加算する「生前贈与加算」という仕組みがあります(一般に「持ち戻し」と呼ばれることもあります)。令和5年度(2023年度)の税制改正で、この期間が 3年から7年へ延長 され、2024年(令和6年)1月1日以後の贈与から適用されています。
この記事で扱うのは、暦年課税(1年ごとに、110万円を差し引いて贈与税を計算する通常の方式)による生前贈与です(相続時精算課税は別の仕組みです)。相続税の課税が見込まれる方や、継続的に生前贈与を行っている方は、制度変更の影響を確認しておく必要があります。本記事では制度の一般的な内容と注意点を司法書士が解説します。
生前贈与加算(持ち戻し)とは
相続や遺贈で財産を取得した人が、被相続人(亡くなって財産を残した人)から生前に暦年課税で受けた贈与のうち、亡くなる前の一定期間に行われたものは、その贈与時の価額を相続税の課税価格に加算して計算します。これを 生前贈与加算 といい、一般に「持ち戻し」と呼ばれることもあります(贈与された財産そのものが民法上の相続財産に戻るわけではありません)。「せっかく生前に贈与しても、直前のものは相続税の計算に戻る」というイメージです。
3年から7年へ——改正の内容と適用スケジュール
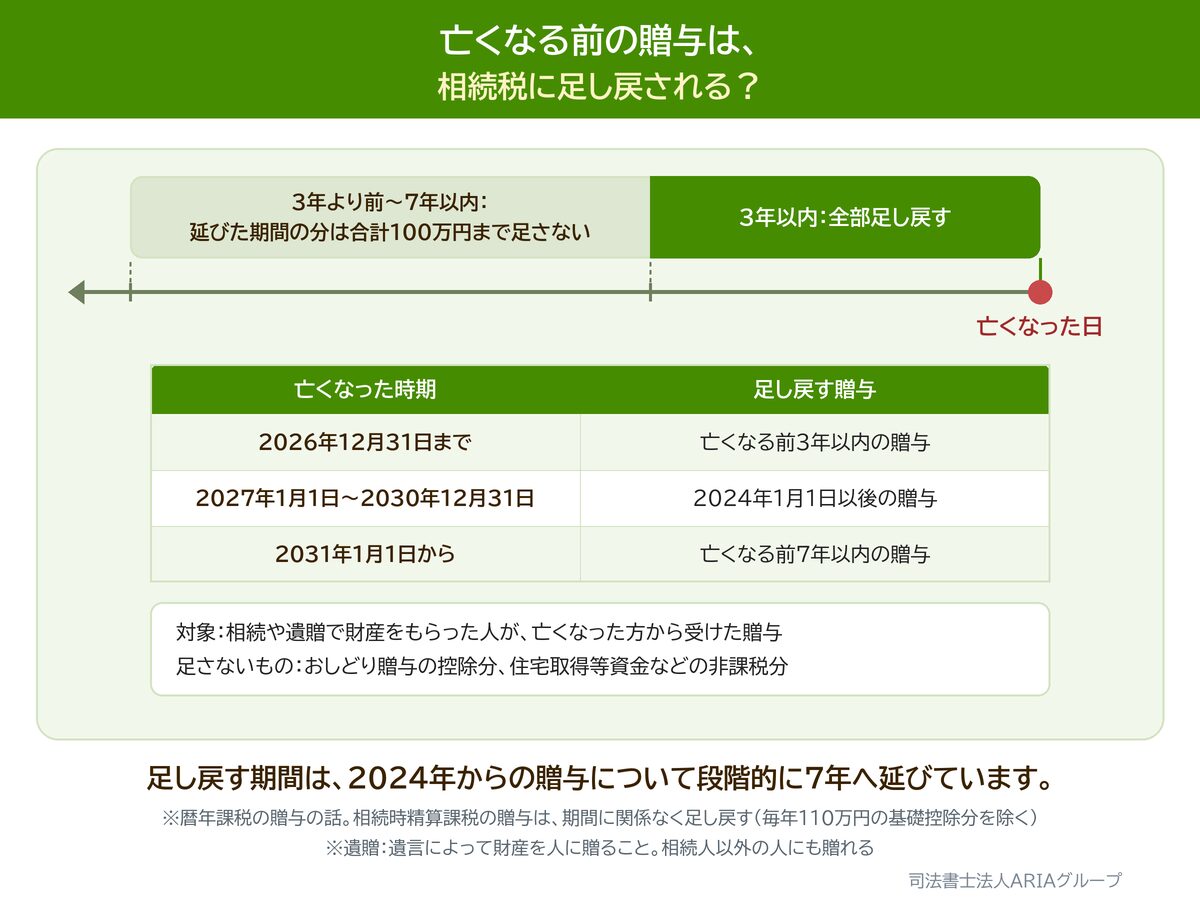
この持ち戻しの期間が、3年から7年へ延長されました。改正は令和6年(2024年)1月1日以後の贈与から適用されますが、経過措置(制度が変わるときに、新しい決まりへ少しずつ移すための特別な扱い)があるため、加算期間は段階的に延びていきます。
- 令和8年(2026年)12月31日までの相続 …… 従来どおり「相続開始前3年以内」
- 令和9年(2027年)1月1日〜令和12年(2030年)12月31日の相続 …… 「令和6年1月1日から亡くなった日まで」(3年超から7年未満の期間が順次伸びます)
- 令和13年(2031年)1月1日以後の相続 …… 「相続開始前7年以内」(フル7年加算)
つまり、丸々7年分が加算されるのは令和13年(2031年)1月1日以後に発生した相続からです。現在(2026年)発生している相続では、まだ3年加算のままです。
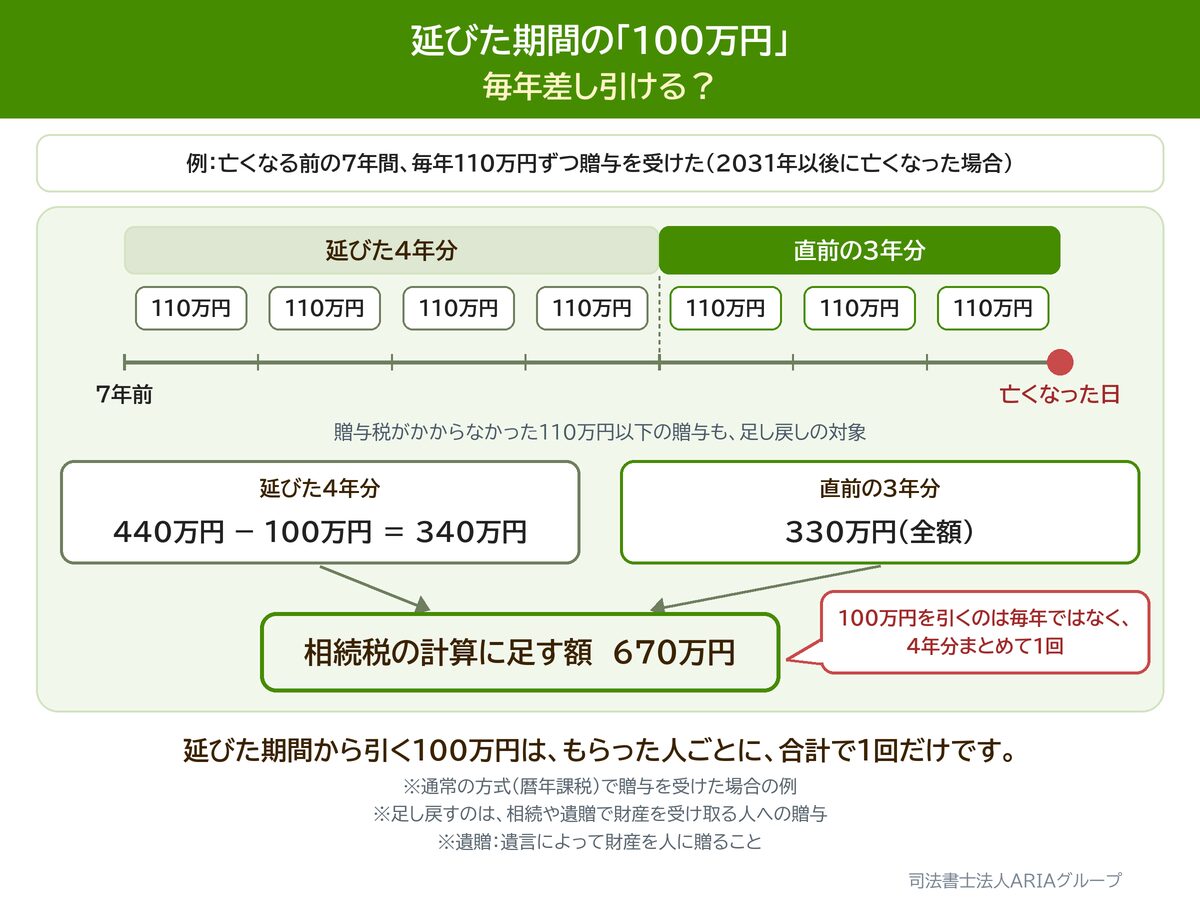
また、相続開始前3年を超える延長部分(最大4年間)の贈与については、その贈与時の価額の合計額から、贈与を受けた人ごとに総額100万円までが相続税の課税価格に加算されません。この100万円の扱いが当てはまるのは、亡くなった日が令和9年1月2日以後の相続からです。令和9年1月1日に亡くなった場合は、さかのぼる期間がまだ3年を超えないためです。毎年100万円ではなく、延長部分全体で総額100万円です。
具体的な適用時期・税額の計算は税理士が対応します。
誰に影響するか
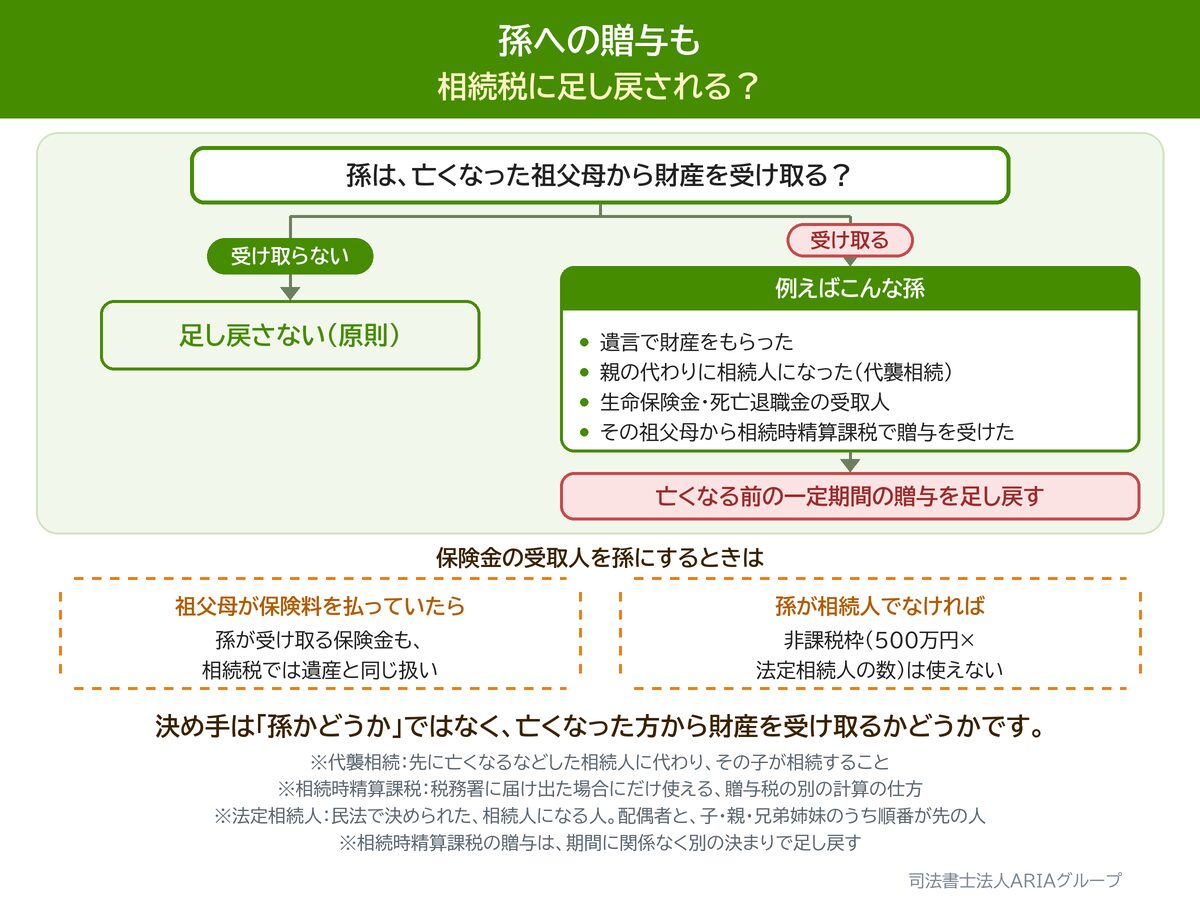
加算の対象になるのは、「相続または遺贈により財産を取得した人」です。暦年課税の場合、相続や遺贈などによって被相続人から財産を取得しない孫は、原則としてこの生前贈与加算の対象者にはなりません。
孫への贈与でも持ち戻しの対象になるケース
判定基準は「孫かどうか」ではありません。次の場合は、孫であっても加算の対象になります。
- 遺言により財産を取得した孫(遺贈を受けた場合)
- 代襲相続人になっている孫(子が先に亡くなっているケース)
- 生命保険金の受取人になっている孫 …… 被相続人が保険料を負担していた死亡保険金は、相続税法上、相続または遺贈により取得したものとみなされます。そのため、受取人になった孫が生前に受けていた暦年贈与も加算の対象となることがあります。なお、「500万円×法定相続人の数」の非課税制度を利用できるのは、死亡保険金を受け取った人が相続人である場合です。相続人ではない孫が受け取った死亡保険金に、この非課税制度は適用されません(代襲相続人など相続人である孫には適用されることがあります)
- 一定の死亡退職金等を取得した孫(生命保険金と同じく、相続税では遺産として扱われる財産です。非課税の扱いも生命保険金と同じで、相続人以外には適用されません)
このほか、その祖父母からの贈与について相続時精算課税を選んでいる孫も、加算の対象になります。「孫だから安心」と考えて生命保険の受取人を孫にしていると、意図せず持ち戻しの対象になることがあります。生前贈与と生命保険を組み合わせる場合は、受取人の指定を必ず確認してください。
制度を踏まえて考えられること
はじめにお断りしておきます。相続税の負担をどう軽くするかという判断は、税理士の業務です。 当法人では、どのような贈与をすれば税金が安くなるかといったご相談にはお答えできません。
そのうえで、制度の仕組みとして言えるのは次のことです。
- 加算の対象になるかどうかは、相続または遺贈により財産を取得したかどうかで判定されます(前述のとおり、孫でも対象になる場合があります)
- 経過措置により、加算期間は今後段階的に伸びていきます
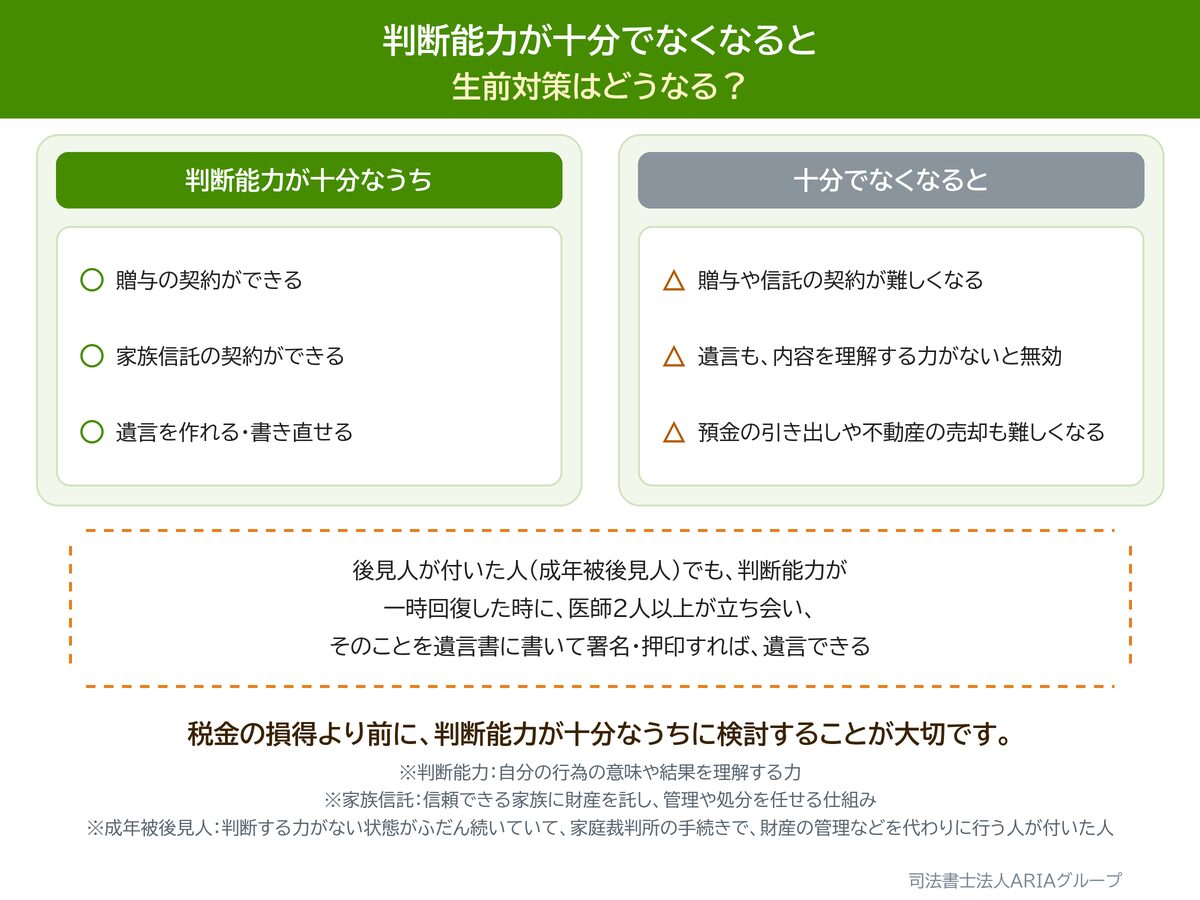
- 生前対策は、ご本人の判断能力が十分なうちから検討しておくことが重要です
この3つ目が、実はいちばん大きいところです。贈与や信託契約などをするには、その内容を理解したうえで、自分の意思をはっきり示せる能力が必要です。判断能力が低下すると、希望していた方法を利用することが難しくなる場合があります。遺言も、作成するときに、内容を理解して判断できる能力が必要です。なお、成年被後見人(判断能力をふだんから欠き、家庭裁判所が後見人を付けた人)でも、決められた条件を満たせば、有効な遺言をすることができます。税金以前の問題として、早めに検討する意味があります。
当法人が担当できるのは、不動産の贈与に伴う登記手続きとその登記に必要な書類の作成、遺言作成支援、民事信託(家族信託)の活用支援といった部分です。税額の見通しが必要な場合は、税理士へのご相談をご案内します。
【見落としがち】不動産を生前贈与すると、登記のコストが大きく変わります
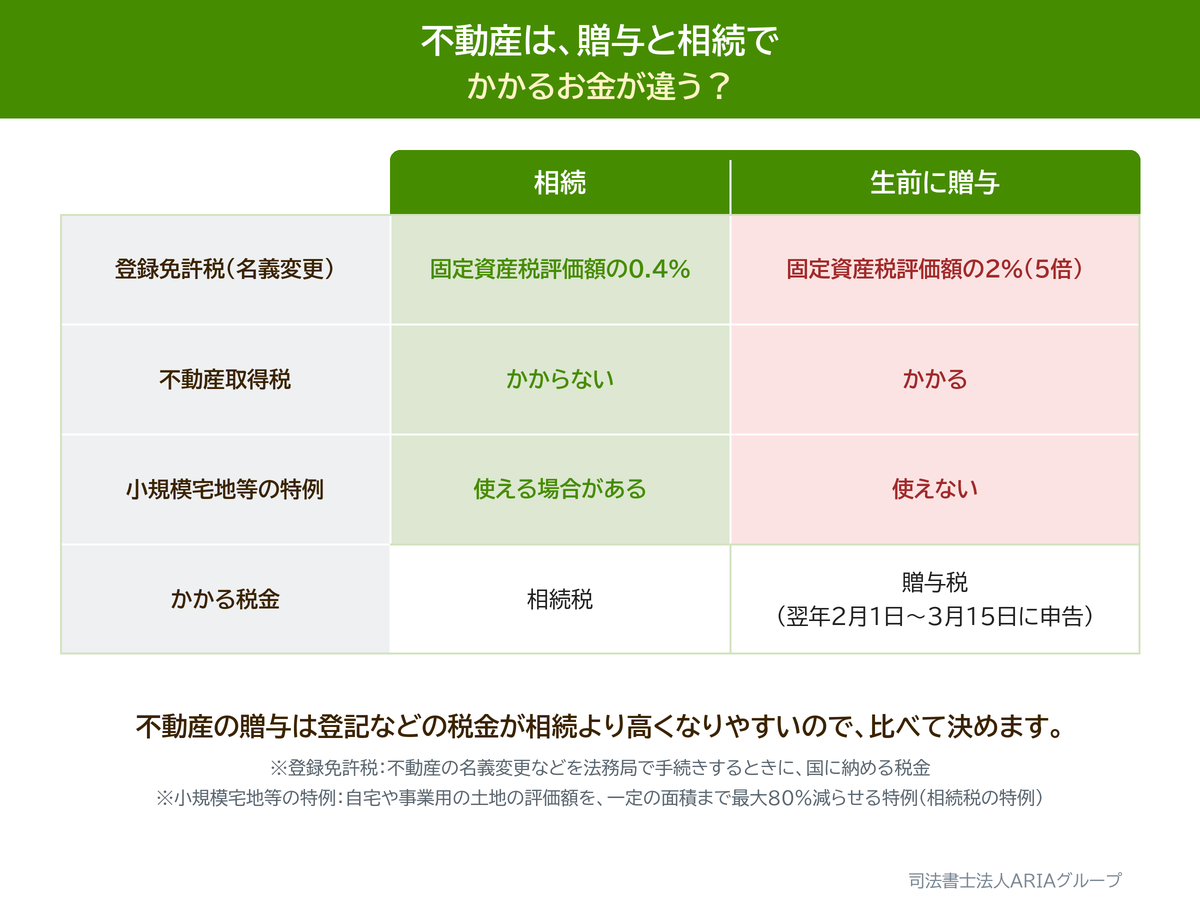
現金や預金の贈与ならあまり意識されませんが、不動産を生前に贈与する場合には、相続で取得する場合と比べて登記のコストが大きく違います。
| 生前贈与で取得した場合 | 相続で取得した場合 | |
|---|---|---|
| 登録免許税 | 不動産の価額の2.0% | 不動産の価額の0.4% |
| 不動産取得税 | 原則として課税 | 原則として非課税 |
※登録免許税・不動産取得税には、それぞれ一定の免税・軽減措置があります。相続登記についても、一定の土地には2027年(令和9年)3月31日まで登録免許税の免税措置があります。
登録免許税は、軽減措置を使わない本来の税率(本則税率)で比べるだけでも5倍の差があり、さらに不動産取得税もかかり得ます。固定資産評価額が2,000万円の不動産なら、本来の税率で単純計算すると、登録免許税は相続なら8万円、贈与なら40万円です。
「生前に渡しておけば安心」と考えて不動産を贈与したところ、思ったより費用がかかった——ということは起き得ます。登録免許税については、登記申請に伴う費用として当法人で見積額をご案内できます。不動産取得税・贈与税・相続税など税務上の具体的な計算や有利不利は、税理士にご確認ください。
遺言・家族信託と組み合わせた生前対策
贈与だけでなく、遺言や家族信託と組み合わせることも考えられます。そうすることで、判断能力が落ちてご本人が預金を引き出したり不動産を売ったりする手続きが難しくなるときの備えとなり、相続時のトラブルの予防にもつながることが期待できます。(関連:遺言書作成サポート/家族信託)
司法書士に相談するメリット(生前対策全体の整理から)
生前対策を「贈与だけ」「遺言だけ」と部分的に考えると、家族間のトラブルの種になることがあります。例えば、一人の子にだけ自宅を贈与して、ほかの財産の分け方を決めていないと、ほかの子どもが不公平だと感じて、もめる原因になることがあります。当法人では、ご家族と資産の状況をうかがい、次のような部分を担当します。
- 財産と家族関係の整理
- 不動産の贈与に伴う登記申請と、登録免許税のご案内、その登記に必要な書類の作成
- 遺言作成支援・民事信託(家族信託)の活用支援
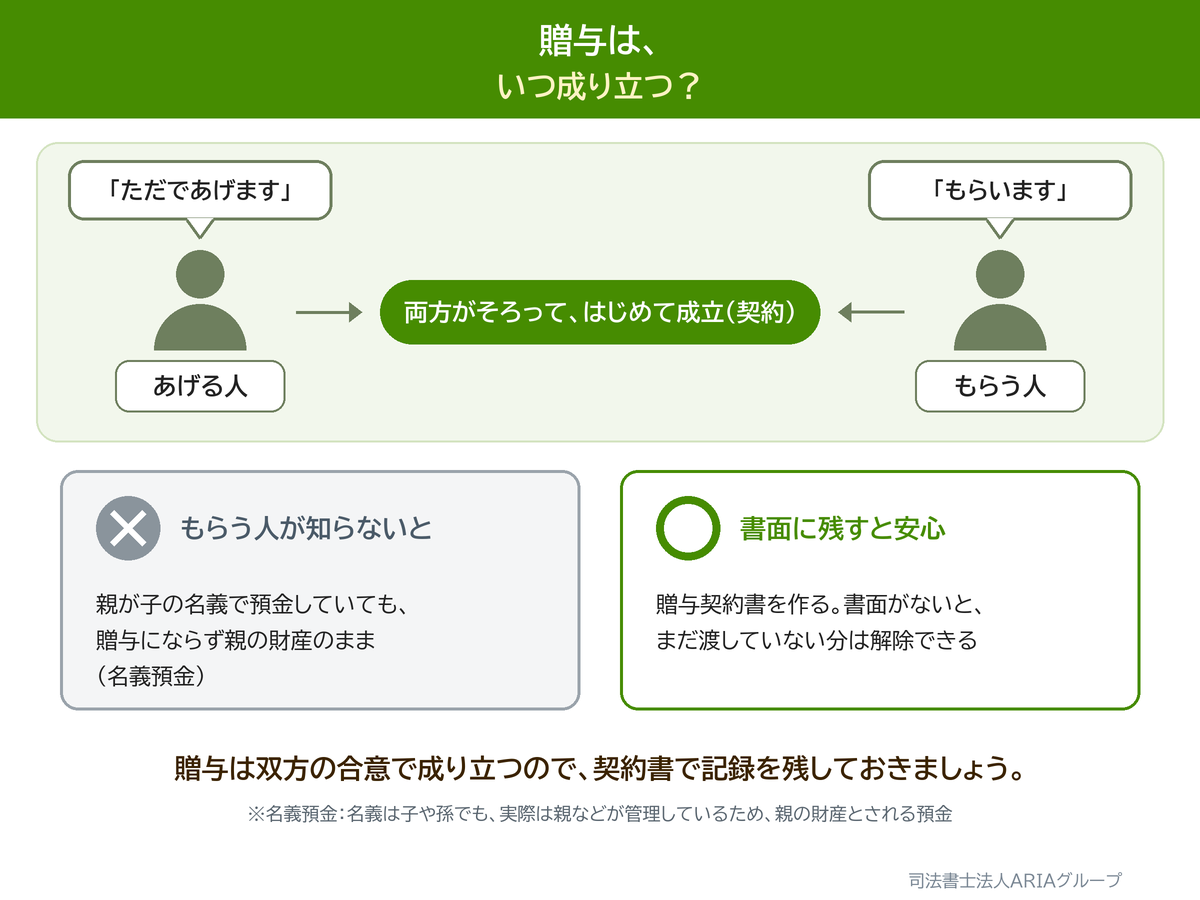
なお、贈与は「あげます」「もらいます」という当事者双方の合意が基本です。書面化はその合意内容を明確にする方法の一つですが、税務上贈与と認められるかどうかは、資金管理の実態等も含めて判断されます。具体的な税務上の評価は、税理士にご確認ください。
なお、税額の試算や申告、課税の有無の判断は、当法人ではお受けできません。 税理士へのご相談をご案内します。
よくあるご質問
Q. 「7年」はいつの贈与から対象ですか?
A. 2024年(令和6年)1月1日以後に受けた贈与からです。ただし、加算する期間は段階的に延びていき、まるまる7年分さかのぼるのは、2031年(令和13年)1月1日以後に亡くなった場合からです。個別の適用時期は税理士にご確認ください。
Q. 孫への贈与も対象ですか?
A. 相続や遺贈で財産を取得しない孫への贈与は、原則として持ち戻しの対象外と考えられています。生命保険金の受取人になっている孫などは対象になることがあるので、上の「孫への贈与でも持ち戻しの対象になるケース」もご確認ください。
Q. いま何から始めればいいですか?
A. まず財産と家族関係を整理したうえで、贈与・遺言・民事信託などの方法を法律・登記の面から整理します。税務上の有利不利の判断は、税理士をご案内します。
Q. 不動産を生前に贈与したほうが得ですか?
A. 登記のコストだけを見れば、生前贈与のほうが高くつきます(登録免許税は相続0.4%に対し贈与2.0%、さらに不動産取得税もかかります)。ただし、どちらが有利かは贈与税・相続税を含めた全体で判断する必要があり、その判断は税理士の業務です。登記の費用部分は当法人でご案内できます。
Q. 子の名義の口座に毎年振り込んでいます。これで贈与になりますか?
A. 口座の名義だけを子にして、通帳や印鑑は親(あげる側)が管理したままだと、贈与があったと認められないことがあります。当事者双方の合意内容を書面に残し、受け取った側が自分で管理している実態を整えておくことが、一つの方法とされています。ただし、税務上贈与と認められるかどうかについては、税理士へのご相談をご案内します。
まとめ・ご相談
生前対策は、早いほど選べる手段が増えます。次のようなお悩みがあればご相談ください。
- 生前贈与・遺言・家族信託など、財産の承継方法を法律・登記の面から整理したい
- 子や孫にどう財産を残すのがよいか分からない
- 不動産の贈与や名義変更にかかる登記費用を知りたい
※税務上の有利不利の判断は税理士の業務です。必要に応じて税理士をご案内します。
ARIAグループがいちばん大事にしているのは、「その先」です。 いつ誰にいくら贈与するかで、将来の相続での分け方も、税の扱いも変わります。目の前の手続きだけを見て決めると、10年後・20年後にご家族が困ることがあります。司法書士法人ARIAグループでは、その先に起きることまで見たうえでご提案します。
ARIAグループには、司法書士・行政書士・宅地建物取引士・ファイナンシャルプランナーがおります。法律・登記・不動産・保険・行政への届出まで、窓口ひとつでご相談いただけます。 実際の手続きは、司法書士法人ARIAグループ(登記・書類作成)、ARIA行政書士事務所(許認可・届出)、株式会社ARIA Partners(不動産の売買・仲介)がそれぞれ担当し、ご契約と費用は分けてご案内します。 相続税などの税務は税理士、紛争対応は提携弁護士がお受けします(いずれも当法人の司法書士業務とは別個の契約です)。
対策を決めていなくても大丈夫です。財産と家族の状況をうかがうところからご相談いただけます。 司法書士法人ARIAグループ大阪オフィスは、大阪メトロ谷町線・都島駅4番出口から徒歩1分です。相続・遺言の無料相談をご利用ください。初回のご相談は無料です。 ご来所による相談のほか、オンライン面談にも対応しています。
※本記事は一般的な制度の解説です(2026年9月時点)。相続税の計算・申告など個別の税務判断が必要な場合は、税理士への相談をご案内します。相続人間の交渉や紛争対応が必要となった場合は、依頼者の希望と同意に応じて提携弁護士をご案内します。税理士・弁護士との契約は、それぞれの専門家との別個の契約となります。不動産の売却・仲介が必要な場合は、ご希望に応じてグループ会社である株式会社ARIA Partnersまたは外部の宅地建物取引業者をご案内できます。査定・仲介等の不動産業務も司法書士業務とは別個の契約であり、これらへの依頼を司法書士業務の受任条件とするものではありません。記載は執筆時点の法令に基づくもので、結果を保証しません。
2013年 関西大学法学部に入学
2017年 卒業と同時に司法書士試験の勉強開始
2019年 令和元年度司法書士試験に合格
2020年 大手司法書士法人に勤務
2021年 ARIA司法書士事務所を開業
2023年 司法書士法人ARIAグループを設立
0120-924-542
9:00~22:00
土日祝も対応(面談は予約制)
家族信託をお考えの方へ