祖父名義のまま父も亡くなった「数次相続」中間省略登記で相続登記を1件にできる条件
- 2026.09.09
相続の手続きを進めないうちに、次の相続が起きてしまう——たとえば祖父の相続がまだ済んでいないのに父も亡くなってしまった、というケースです。これを数次相続といいます。本来は相続の回数だけ相続登記(亡くなった人の不動産の名義を、相続人に変える法務局での手続き)が必要になりますが、一定の条件を満たせば中間省略登記によって相続登記を1件にまとめ、手続きの負担や費用を抑えられる場合があります。さらに、登録免許税が免税になる制度もあります。
数次相続とは(手続き中に次の相続が発生すること)
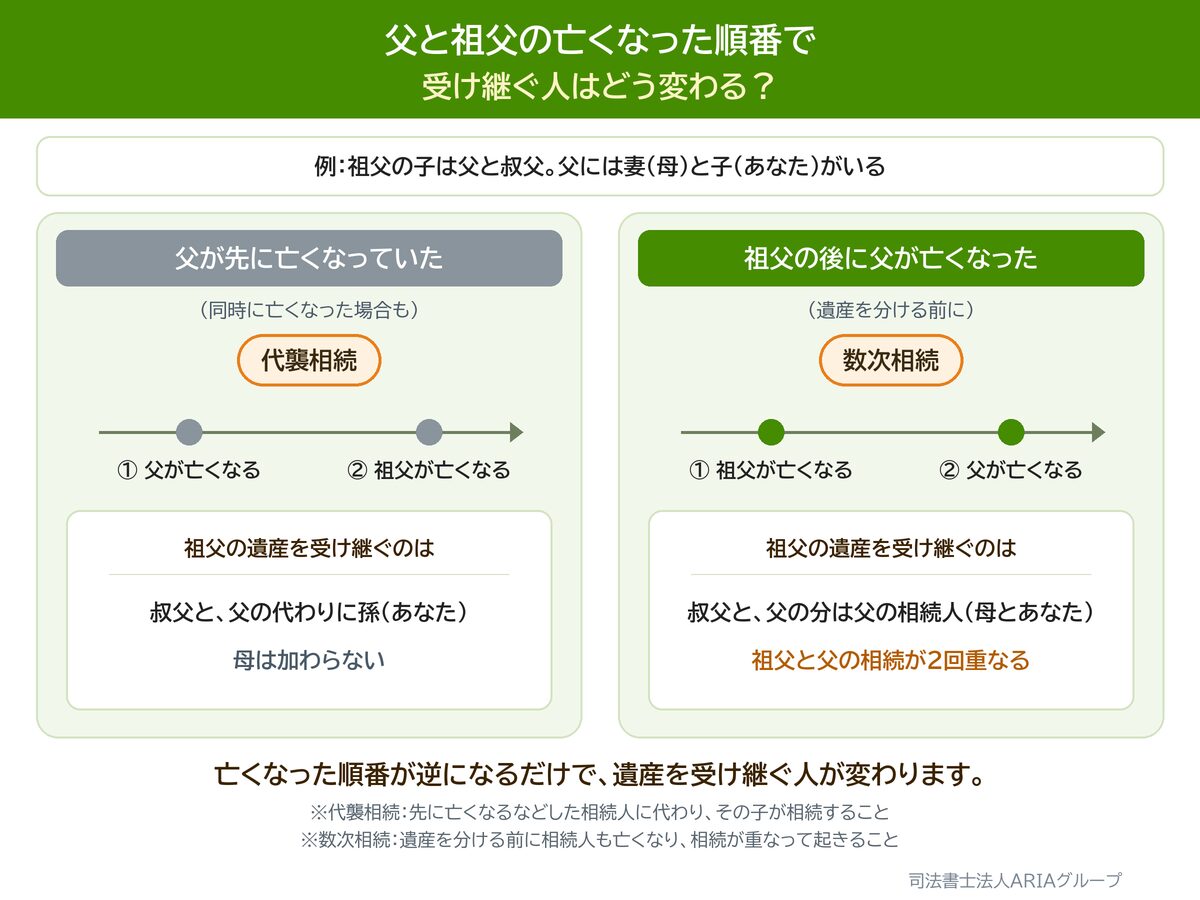
被相続人(亡くなって財産を残した人)の遺産分割や相続登記が済まないうちに、その相続人がさらに亡くなると、相続が二重・三重に積み重なります。これが数次相続です。たとえば「祖父が死亡(一次相続)→手続き前に父も死亡(二次相続)」という形です。
「代襲相続」との違いに注意
よく似た言葉に「代襲相続」がありますが、これは被相続人の死亡より前か同時に子が亡くなっている場合に孫が相続するもので、亡くなる順番が逆です。なお、子が亡くなっていなくても、遺言書の偽造や親への虐待などで相続する権利を失っている場合は、孫が代わりに相続します(これも代襲相続です)。
中間省略登記が使える条件——中間の相続が「単独相続」であること
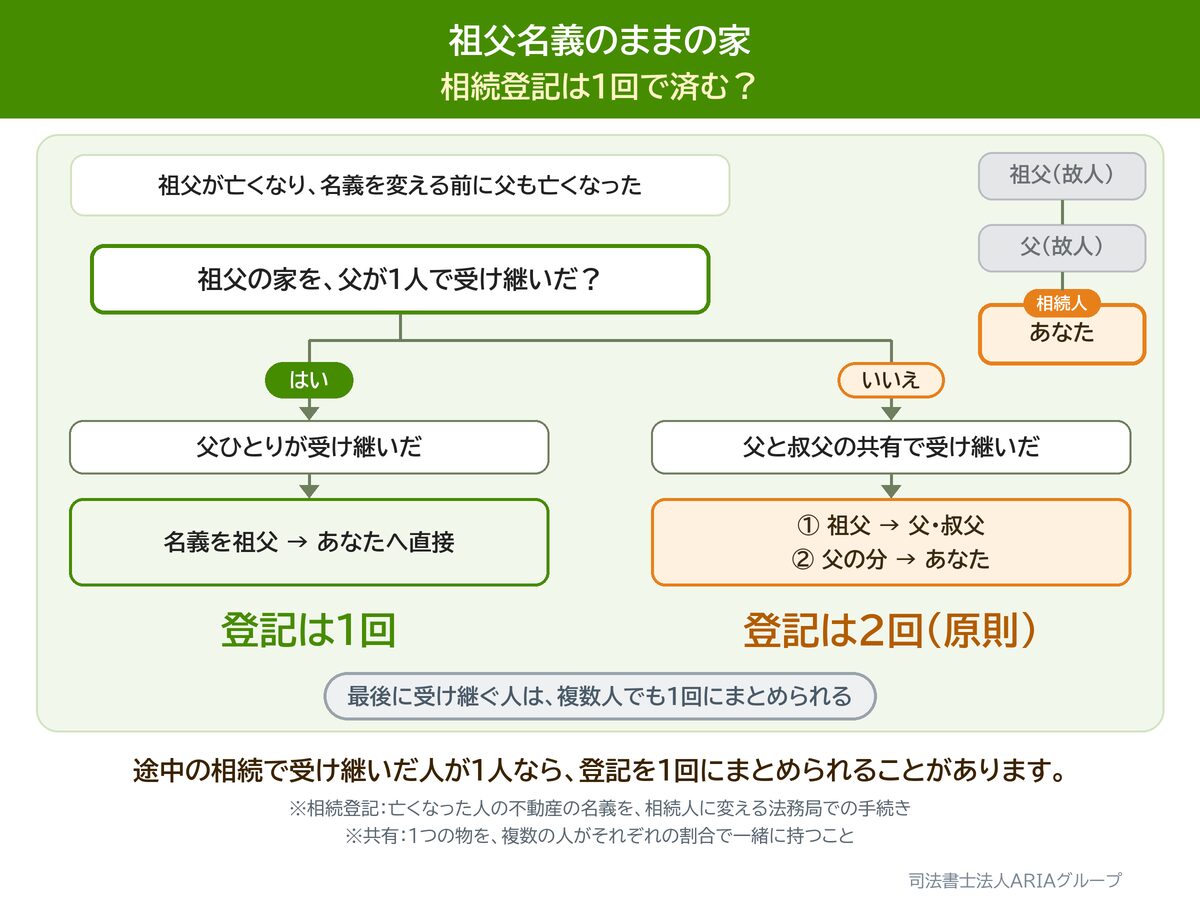
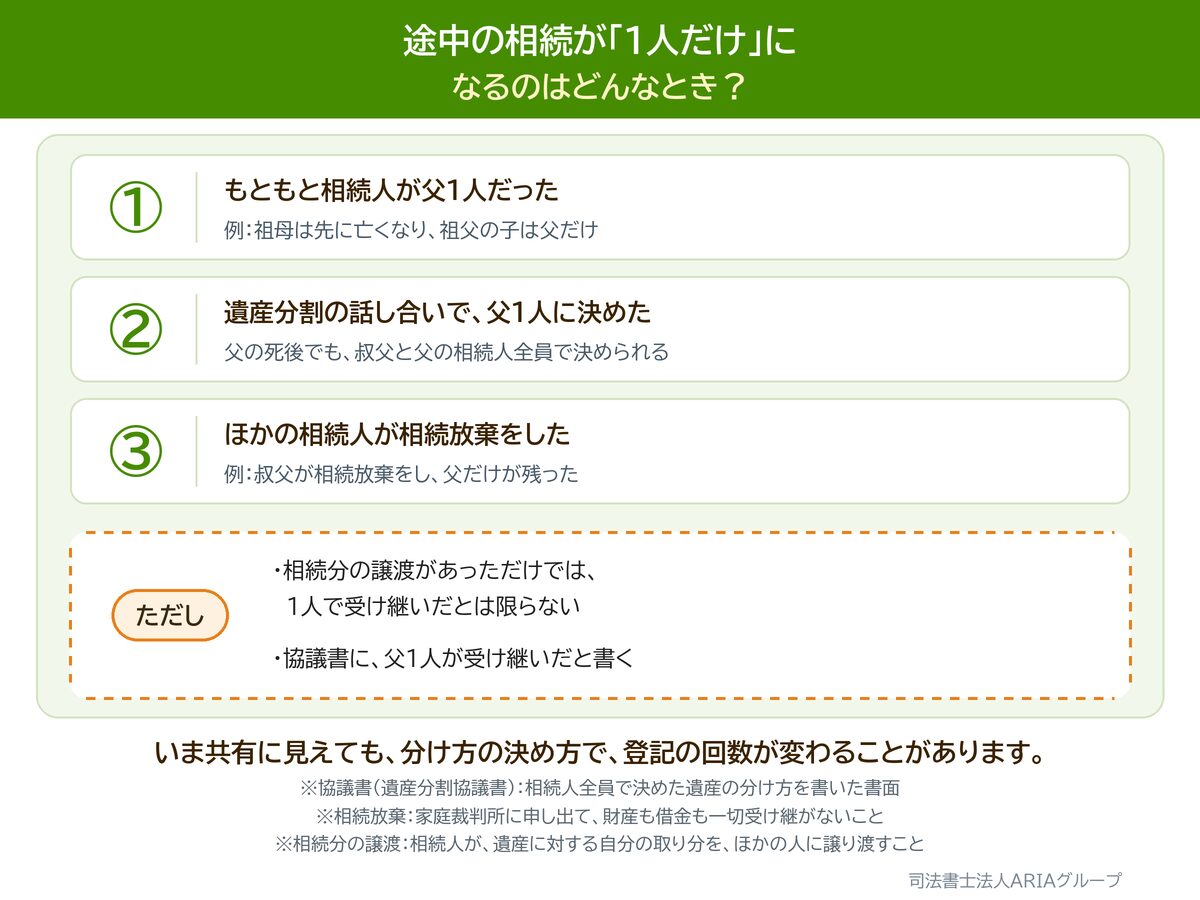
数次相続では原則として、相続の段階ごとに登記が必要です。しかし、最終の相続を除く中間の相続が、どれも、その不動産を1人だけで相続する「単独相続」となる場合には、中間の登記を省略して、最初に名義を持っていた人から最後に受け継ぐ人へ、1件の申請で相続登記ができることがあります。最終の相続については、取得者が複数人でも差し支えありません。
中間の相続が単独相続となる例には、次のようなものがあります。
- 中間の相続人がもともと1人だった
- 遺産分割に必要な関係者全員の合意により、中間で亡くなった方がその不動産を単独で取得した
- 他の相続人が家庭裁判所に相続放棄を申し出て受理され、結果として相続人が1人になった
相続分の譲渡(相続人が、遺産に対する自分の取り分を、ほかの人に譲り渡すこと)が行われた結果、中間の相続人がその不動産を1人で取得したと言える場合も、同じように扱われると考えられています。ただし、相続分の譲渡があったというだけで、当然に単独相続になるわけではありません。 譲渡後に関係者全員で行った遺産分割の内容によって判断が変わりますので、個別の事案では、その不動産を受け持つ法務局に前もって問い合わせることをおすすめします。
逆に、一次相続の結果としてその不動産を複数人の共有とする場合は、原則として中間の登記を省略できず、それぞれ登記が必要になります。
具体例で見比べてみます
祖父名義の実家があり、祖父の後に父も亡くなった、というケースで考えます。
| 中間の段階での取得者 | 必要な登記 | 登記の回数 | |
|---|---|---|---|
| 中間省略ができる | 父ひとり(単独) | 祖父 → あなたへ直接 | 1回 |
| 中間省略ができない | 父と叔父の共有 | 祖父 → 父・叔父/その後、父 → あなた | 2回 |
中間が単独相続になるのは、もともと一人だった場合だけではありません。遺産分割の結果として一人が取得した場合や、他の相続人が家庭裁判所に相続放棄を申し出て受理され、一人になった場合も含まれます。
つまり、いまの段階では共有に見えても、分け方の決め方によって登記の件数が変わることがあります。
登録免許税・司法書士報酬はどれだけ変わるか
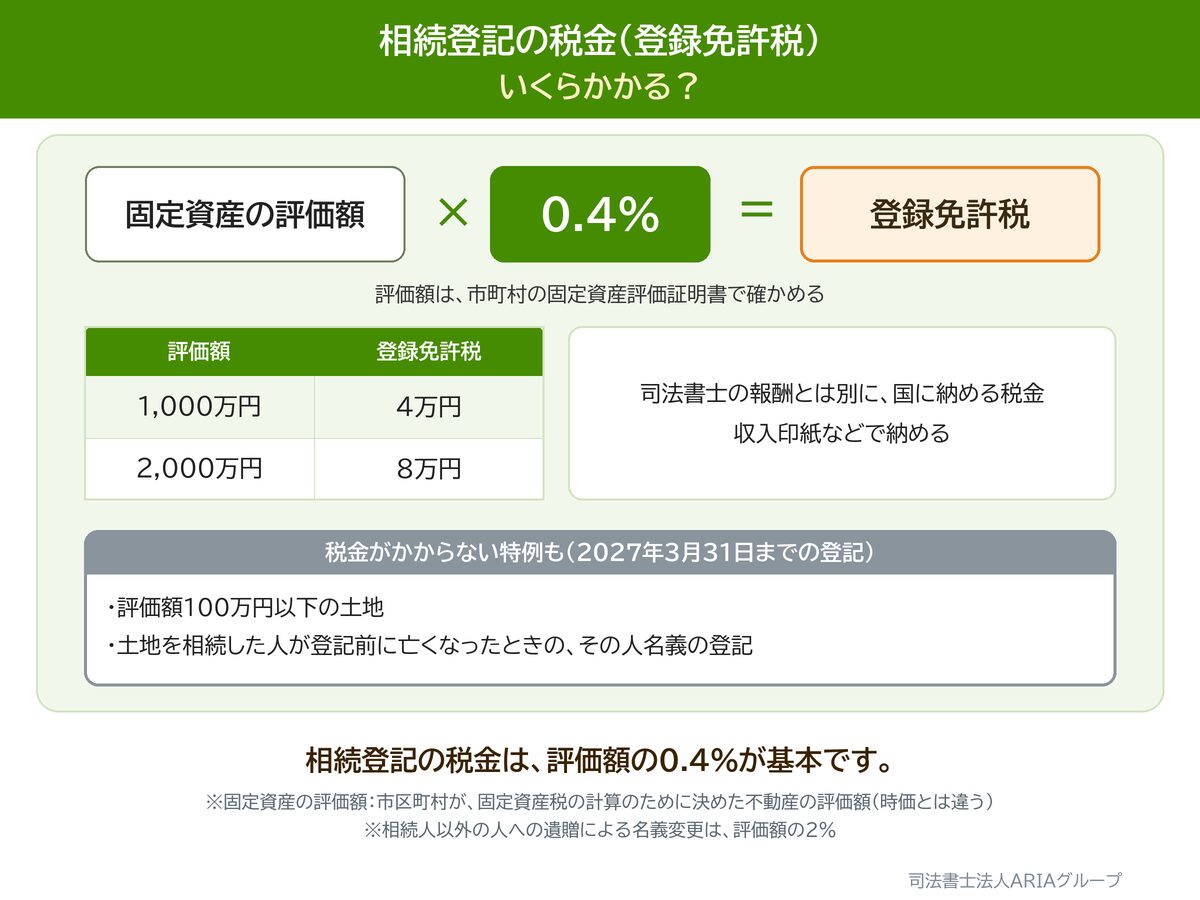
相続による所有権移転登記の登録免許税は、原則として不動産の価額(固定資産課税台帳に登録された価格。登録価格がない場合は登記官が認定した価額)の0.4%です。
たとえば固定資産評価額が2,000万円の不動産なら、原則的な登録免許税は8万円です。
【誤解の多いところ】登記が1回になっても、税額が半分になるわけではありません
「登記が2回から1回になれば、登録免許税も半分になる」と思われがちですが、土地については必ずしもそうなりません。
後述の免税措置①により、中間で亡くなった方が取得した土地または持分について、その方の名義にするための登記の登録免許税が免税になるからです。中間の方が共有持分だけを取得していた場合、免税になるのは原則としてその持分に対応する部分です。生きているほかの相続人が取得する持分まで、当然に免税になるわけではありません。
そのため土地については、中間省略ができれば、登録免許税は相続登記1回分です。中間省略ができなくても、中間の方が取得した部分が免税になる場合は、登録免許税の合計額に差が生じないことがあります。
差が出るのは、主に次の2点です。
- 建物:免税措置①の対象は土地に限られます。建物は対象外なので、各登記で移転する所有権または持分の価額に応じて、登記のたびに課税されます
- 司法書士報酬・実費:登記の件数が増えれば、その分の報酬と、登記事項証明書等の実費がかかります
さらに、免税措置には適用期限があります(後述)。期限後に手続きをすることになれば、中間の登記にも通常どおり課税されます。
つまり、中間省略のメリットは、税額よりも「手続きの回数と報酬・実費が減ること」にあると考えていただくのが正確です。建物を含む場合や、免税期間を過ぎた場合には、税額の差も生じます。
なお、司法書士報酬は事務所ごとに異なります。当法人では、ご相談の際に、想定される登録免許税と報酬・実費を合わせた見積もりをご案内します。
金額の比較例(固定資産評価額2,000万円の場合)
土地の固定資産評価額が1,500万円、建物が500万円で、祖父から父、父から子へ相続が続いたケースで考えます。父が祖父の不動産を単独で相続し、その登記前に亡くなったものとします。
| 登記方法 | 土地 | 建物 | 登録免許税合計 |
|---|---|---|---|
| 中間省略により祖父から子へ直接登記(1件) | 6万円 | 2万円 | 8万円 |
| 祖父→父、父→子へ順次登記(2件) | 1件目は免税・2件目は6万円 | 1件目2万円+2件目2万円 | 10万円 |
この例では、中間省略登記により、建物1件目の登録免許税2万円を抑えられます。加えて、登記申請の件数が減るため、司法書士報酬や実費も少なくなる可能性があります。
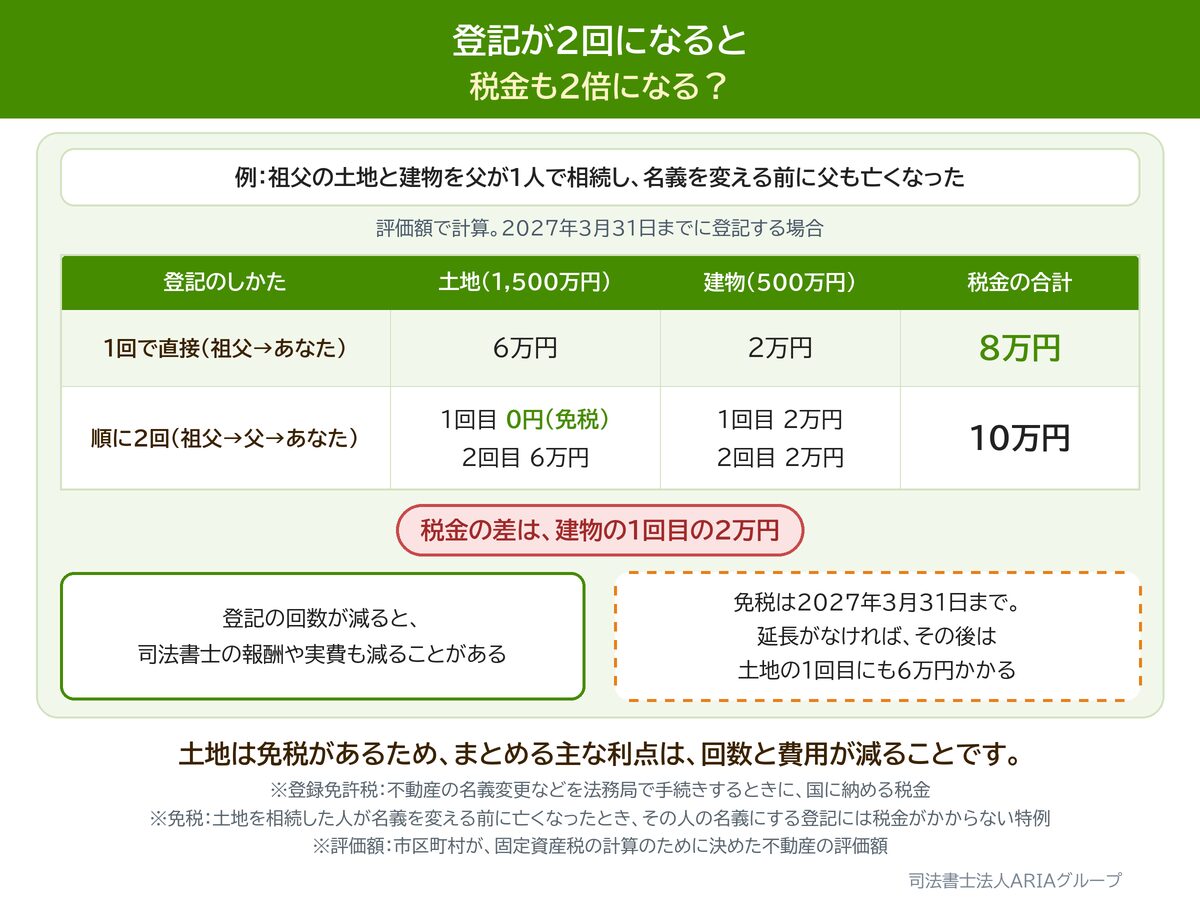
※令和9年(2027年)3月31日までに免税措置①を利用する場合の例です。免税措置が終了し、延長もされなかった場合は計算結果が異なります。共有持分が関係する場合は、各登記で移転する持分に応じて計算します。
【重要】数次相続では登録免許税が免税になることがあります
数次相続のケースでは、租税特別措置法にもとづく2つの免税措置が使える場合があります(いずれも令和9年(2027年)3月31日まで)。
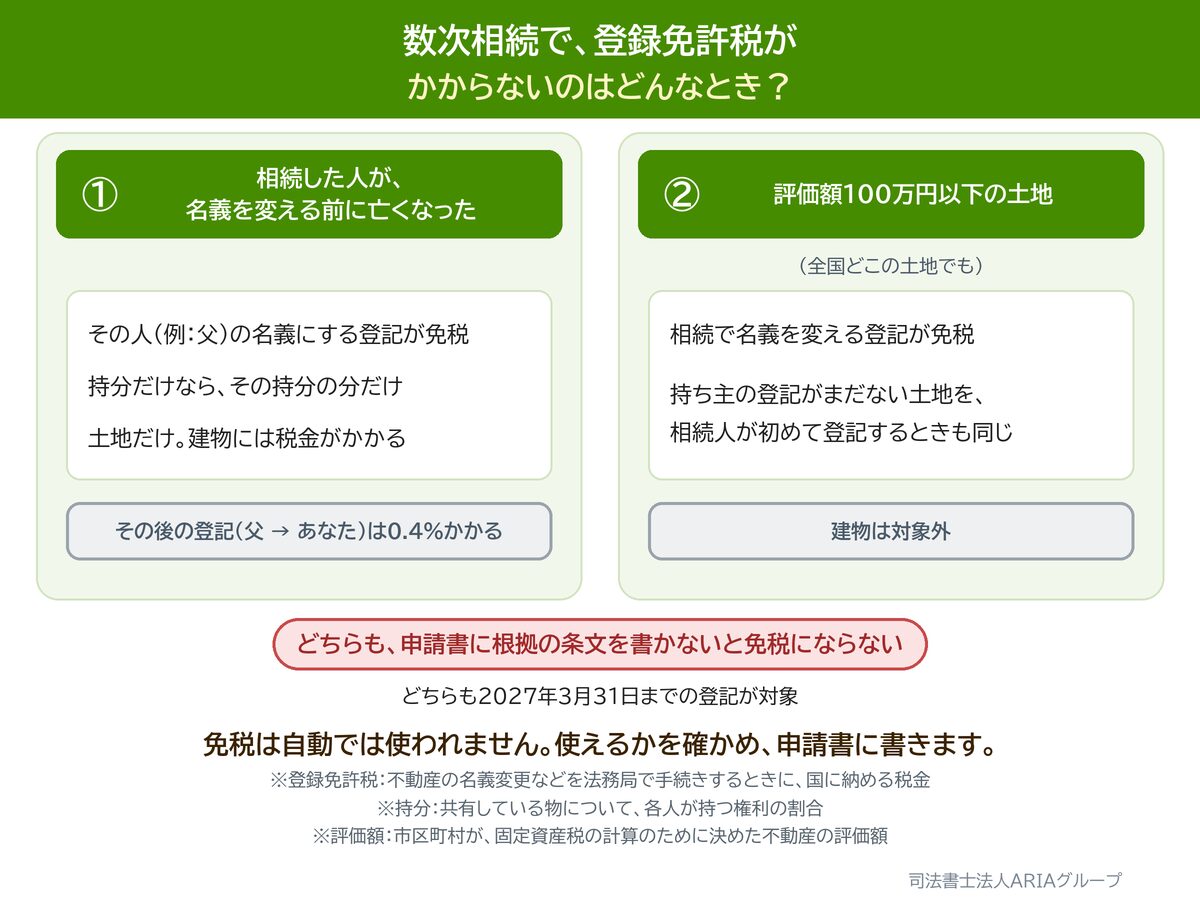
① 相続した人が登記前に亡くなった場合の免税(租税特別措置法84条の2の2第1項)
相続により土地を取得した方が、その相続登記をしないまま亡くなった場合、その亡くなった方の名義にするための相続登記には、登録免許税がかかりません。中間の方が共有持分だけを取得していた場合は、原則としてその持分に対応する部分が免税の対象です。
対象は土地に限られ、建物は含まれません。 実家を相続したケースでは、土地は免税だが建物は課税、ということが起こります。
なお、この免税は中間省略登記ができない場合に効いてくるものです。中間省略を使えば、そもそも中間の登記をしないためです。中間省略ができる場合でも順に登記することはでき、そのときは中間の方への土地の登記が免税の対象になります。実務では、中間省略登記の可否と、免税措置が適用される土地・持分の範囲を、それぞれ確認します。
ただし免税となるのは「被相続人 → 中間で亡くなった方」への登記までで、その後の「中間で亡くなった方 → 最終取得者」への移転登記は通常どおり0.4%が課税されます。
② 価額100万円以下の土地の免税(同条第2項)
不動産の価額が100万円以下の土地であれば、相続による名義変更の登記(所有権移転登記)には、登録免許税がかかりません。所有権の登記がまだない土地で、表題部(土地の所在や面積などの記録)に所有者として載っている人の相続人が、初めて所有権を登記する場合(所有権保存登記)も同じです。以前は一部地域限定でしたが、現在は全国の土地が対象です。
①②どちらの免税も、申請書に根拠条項(免税の根拠になる法律の条文)を書かないと適用されません。たとえば①なら「租税特別措置法第84条の2の2第1項により非課税」のように、登記申請書に書く必要があります。
※この条文は税制改正により、旧「84条の2の3」から現「84条の2の2」に条番号が変わっています。古い記載例をご覧の場合はご注意ください。
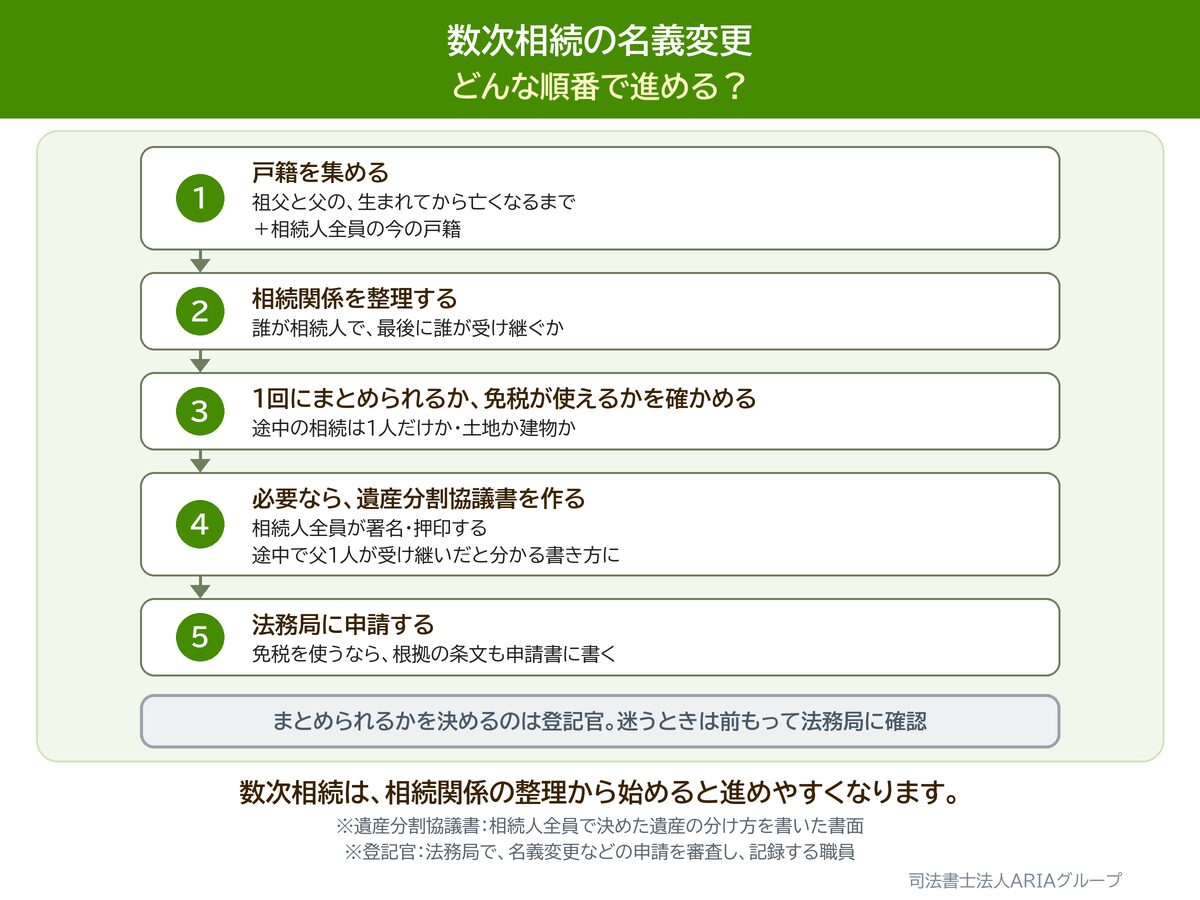
手続きの流れと必要な戸籍(数世代分)
数次相続では、複数世代にわたる戸籍を集める必要があり、相続人の数も増えがちです。相続関係を正確に把握し、誰が最終取得者になるかを整理することが手続きの要になります。
放置するとどうなる(相続人が増え、費用も増える)
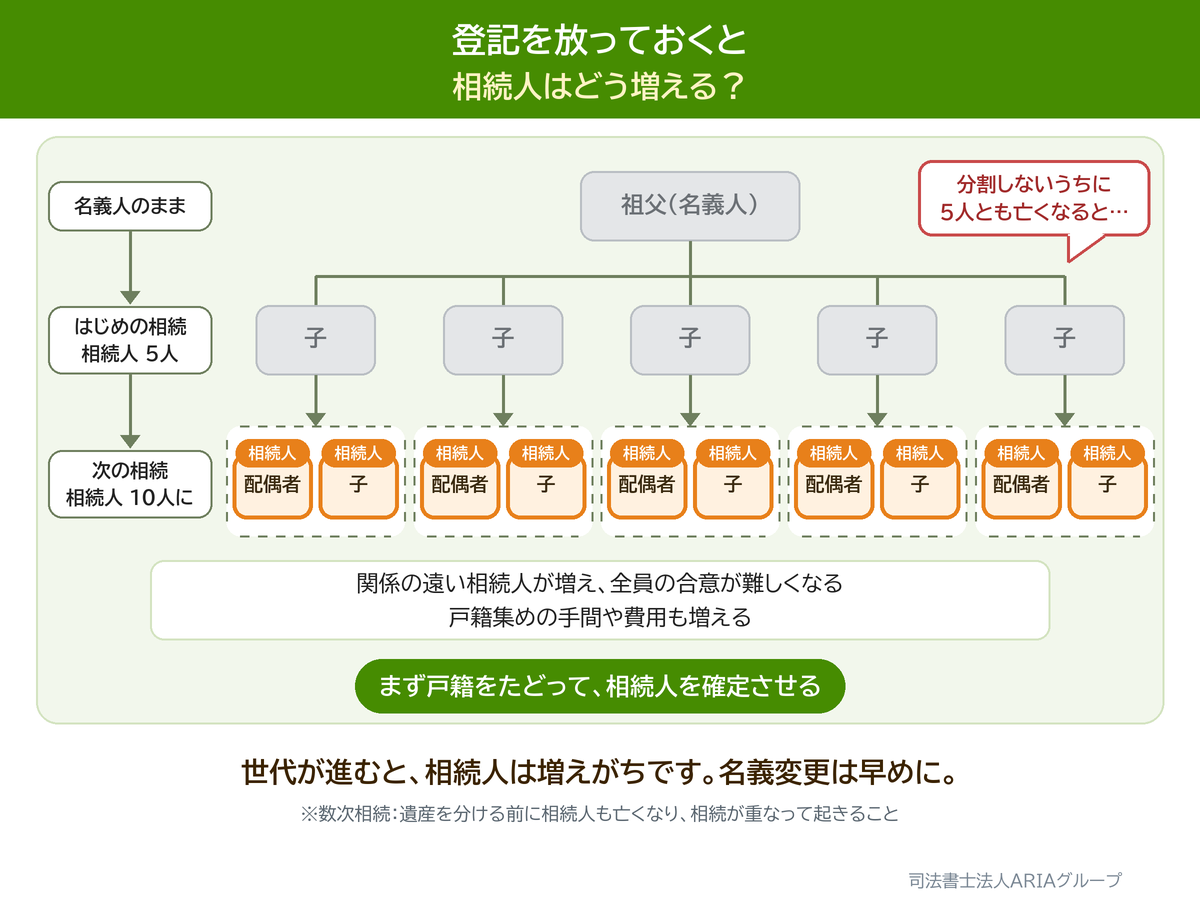
数次相続を放置すると、相続人がさらに亡くなり、世代を経るごとに関係する相続人が増えて、遺産分割協議がまとまりにくくなります。2024年からは相続登記が義務化され、放置には過料(義務に違反したときに科されるお金の制裁。刑罰の罰金とは別のもの)のリスクもあります。早期の対応が有利です。
司法書士に相談するメリット(複雑な相続関係の整理から)
数次相続でいちばん難しいのは、「誰が相続人で、誰が最終的に取得するのか」という相続関係の整理です。整理が不十分だと、追加書類の提出や申請内容の補正が必要になることがあります。
- 数世代分の戸籍を集め、登記手続に必要な相続関係を調査・整理
- 中間省略登記が使えるか(中間の相続が単独相続か)の確認
- 免税措置が使えるかの確認と、申請書への根拠条項の記載
- 中間が単独であることを示せる遺産分割協議書の作成
- 登記に必要となる合意事項や、署名押印・書類の取りまとめ方のご案内
とくに4つ目の、遺産分割協議書の作成は見落とされがちです。中間省略登記をするには、中間の段階でその方が単独で取得したことが、提出する書面から読み取れる必要があります。協議書の書き方が不十分だと、実際には条件を満たしていても登記が通らないことがあります。
なお、中間省略登記が認められるかどうかを最終的に判断するのは登記官(法務局で、名義変更などの申請を審査し、記録する職員)であり、当法人が決められるものではありません。判断が微妙なケースでは、その不動産を受け持つ法務局に前もって問い合わせます。
「何代も前の名義のままで、どこから手をつければいいか分からない」——そんな状態こそ、まず整理からお手伝いできます。
よくあるご質問
Q. 祖父・父ともに何年も前に亡くなっています。まだ間に合いますか?
A. 多くの場合、手続きを進めることができます。戸籍や登記記録を確認し、中間省略登記や免税措置が使えるかを検討します。ただし、相続人間に争いがある場合や、行方不明の相続人がいる場合などは、家庭裁判所の手続きや弁護士への相談が必要になることがあります。
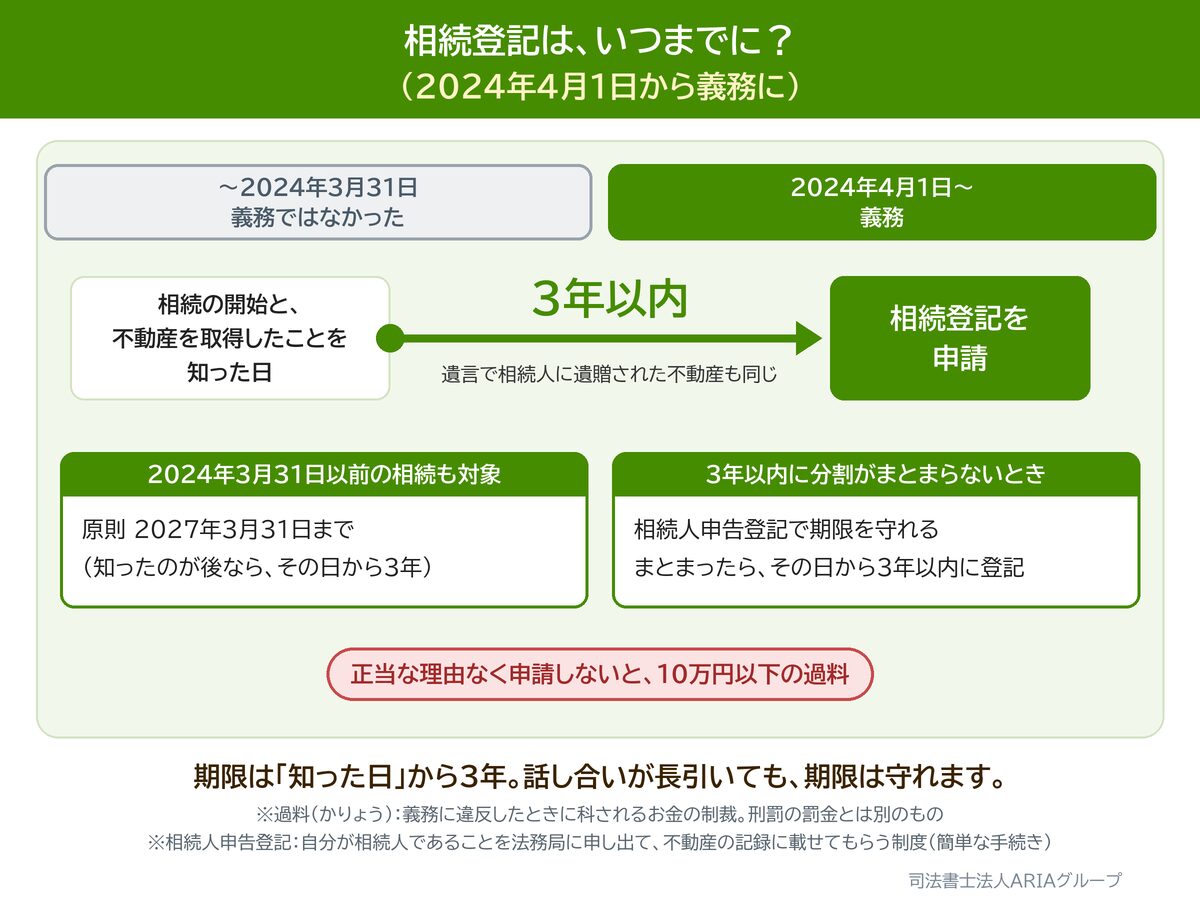
なお、2024年4月1日より前に発生した相続も相続登記の義務化の対象です。2024年4月1日より前から不動産を相続したことを知っていた場合は、原則として2027年3月31日までに相続登記等を行う必要があります。2024年4月1日以降に相続による取得を知った場合は、原則として知った日から3年以内です。
Q. 中間省略が使えないと、費用は倍になりますか?
A. 必ずしも倍にはなりません。土地については、登記前に亡くなった中間の相続人の名義にするための登記について、免税措置により登録免許税がかからない場合があるためです。ただし建物は免税の対象外なので、各登記で移転する所有権または持分の価額に応じて登記のたびに課税され、司法書士報酬や実費も件数分必要になります。
Q. 中間省略登記は必ず使えますか?
A. いいえ。中間の相続が単独相続であることが条件です。中間が共有の場合は原則それぞれ登記が必要です。なお、判断の対象となるのは中間の相続であり、最終の取得者は複数人でも中間省略登記が認められる場合があります。
Q. 免税措置は自動で適用されますか?
A. いいえ。申請書に根拠条項を記載する必要があります。記載がないと適用されません。
まとめ・ご相談
- 祖父・父と続けて亡くなり、名義がそのままになっている
- 登記を1回にまとめて費用を抑えられるか知りたい
- 免税措置が使えるか確認したい
- 何代も前の相続で、どこから手をつけるか分からない
中間省略登記が使えるか分からない段階でも大丈夫です。 まずは相続関係の整理からご相談いただけます。
ARIAグループがいちばん大事にしているのは、「その先」です。 手続きを先送りにするほど相続人は増え、話し合いの相手も、必要な書類も増えていきます。目の前の手続きだけを見て決めると、10年後・20年後にご家族が困ることがあります。司法書士法人ARIAグループでは、その先に起きることまで見たうえでご提案します。
ARIAグループには、司法書士・行政書士・宅地建物取引士・ファイナンシャルプランナーがおります。法律・登記・不動産・保険・行政への届出まで、窓口ひとつでご相談いただけます。 実際の手続きは、司法書士法人ARIAグループ(登記・書類作成)、ARIA行政書士事務所(許認可・届出)、株式会社ARIA Partners(不動産の売買・仲介)がそれぞれ担当し、ご契約と費用は分けてご案内します。 相続税などの税務は税理士、紛争対応は提携弁護士がお受けします(いずれも当法人の司法書士業務とは別個の契約です)。
司法書士法人ARIAグループ大阪オフィスは、大阪メトロ谷町線・都島駅4番出口から徒歩1分です。まずは相続の無料相談をご利用ください。初回のご相談は無料です。 ご来所による相談のほか、オンライン面談にも対応しています。
※本記事は一般的な制度・手続きの解説です(2026年9月時点)。登録免許税率・免税措置の適用期限・条番号は改正されることがあります。税務判断が必要な場合は、税理士への相談をご案内します。相続人間の交渉や紛争対応が必要となった場合は、依頼者の希望と同意に応じて提携弁護士をご案内します。税理士・弁護士との契約は、それぞれの専門家との別個の契約となります。不動産の売却・仲介が必要な場合は、ご希望に応じてグループ会社である株式会社ARIA Partnersまたは外部の宅地建物取引業者をご案内できます。査定・仲介等の不動産業務も司法書士業務とは別個の契約であり、これらへの依頼を司法書士業務の受任条件とするものではありません。記載は執筆時点の法令に基づくもので、結果を保証しません。
2013年 関西大学法学部に入学
2017年 卒業と同時に司法書士試験の勉強開始
2019年 令和元年度司法書士試験に合格
2020年 大手司法書士法人に勤務
2021年 ARIA司法書士事務所を開業
2023年 司法書士法人ARIAグループを設立
0120-924-542
9:00~22:00
土日祝も対応(面談は予約制)
家族信託をお考えの方へ