【2024年施行】相続時精算課税に年110万円の基礎控除が新設。暦年贈与との使い分け
- 2026.09.15
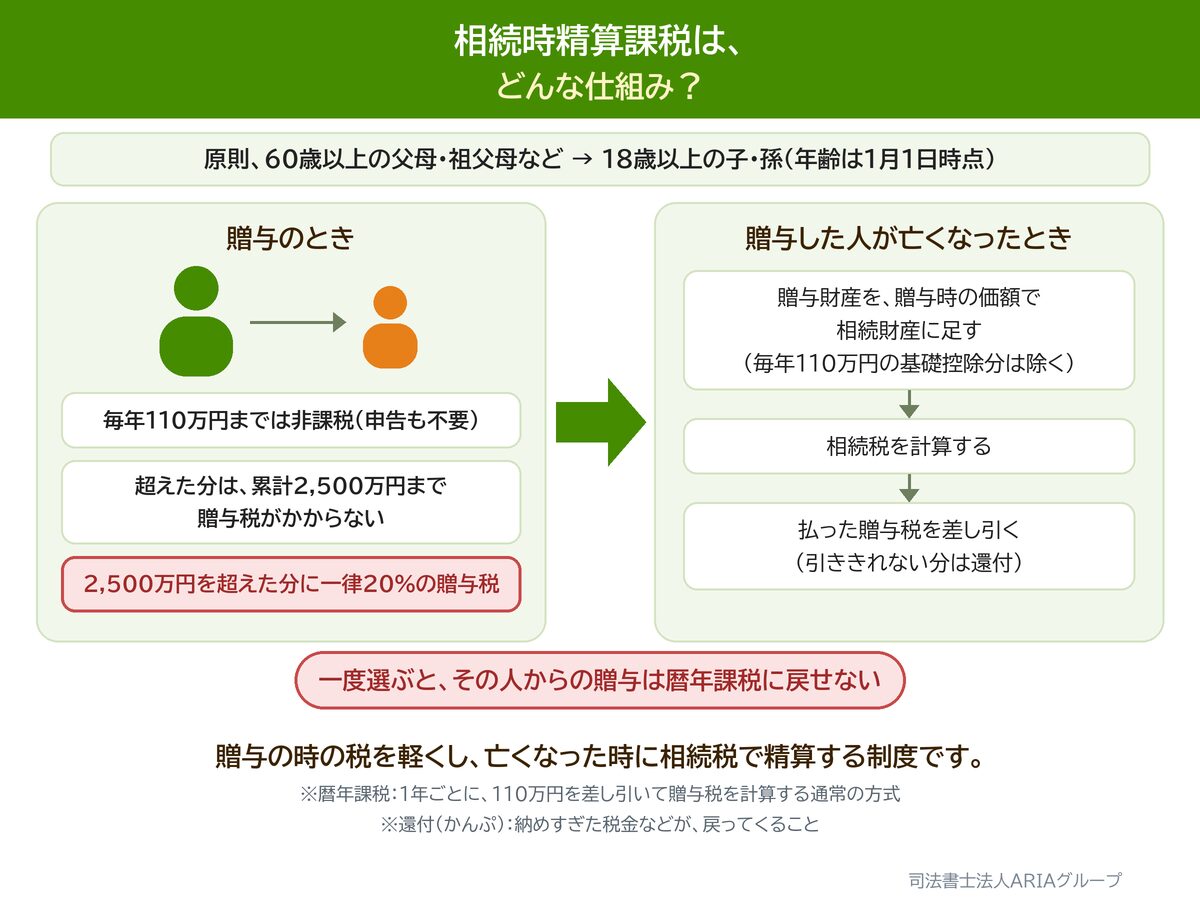
生前贈与の課税方法には、「暦年課税」(1年ごとに、110万円を差し引いて贈与税を計算する通常の方式)と「相続時精算課税」があります。相続時精算課税は、贈与のときにいったん贈与税を計算し、贈与した人が亡くなったときに、贈与した財産から年110万円の基礎控除を差し引いた残りを遺産に足して、相続税で精算する制度です。令和5年度の税制改正で相続時精算課税に年110万円の基礎控除が新設され、2024年(令和6年)1月1日以後の贈与から適用されています。両者の考え方と使い分けの視点を司法書士が整理します(具体的な税額計算・有利不利の判断は税理士が対応します)。
相続時精算課税制度とは
原則として、贈与をした年の1月1日において60歳以上の父母や祖父母などから、贈与を受けた年の1月1日において18歳以上の「贈与者の直系卑属である推定相続人」または「孫」への贈与について選択できる課税方法です(住宅取得等資金の贈与では、2026年12月31日までの贈与なら、贈与者が60歳未満でも利用できる特例があります)。
年110万円の基礎控除に加えて、特定贈与者(相続時精算課税を選んだ贈与の、あげる側の人)ごとに累計2,500万円までの特別控除があります。特別控除を超えた部分には、一律20%の贈与税がかかります。なお、この特別控除は、贈与税の期限内申告書を提出した場合に限り適用されます。
2024年施行の改正のポイント
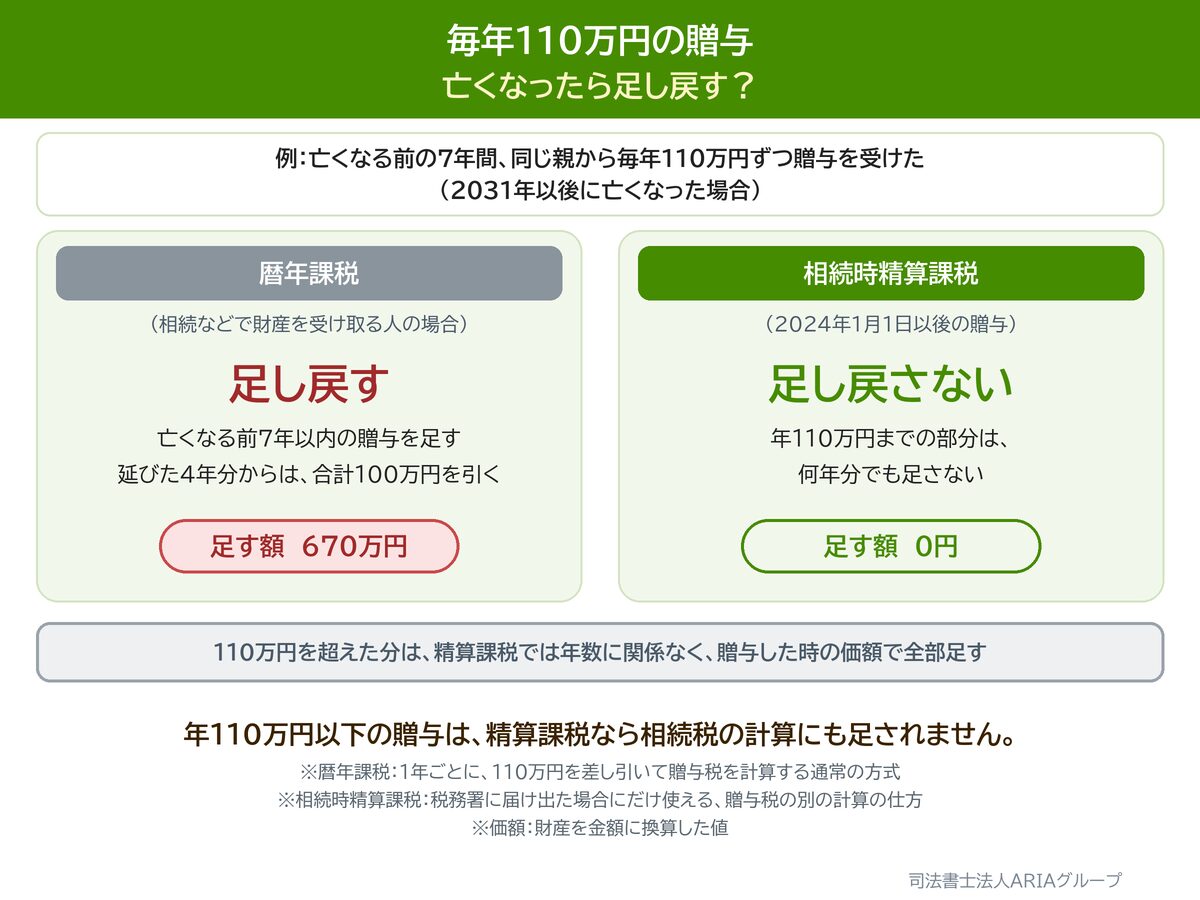
改正により、年110万円の基礎控除が新設されました(令和6年1月1日以後の贈与が対象)。この基礎控除の範囲内(年110万円まで)の贈与は、贈与税がかからず、申告も不要で、しかも相続時の課税価格にも加算されません。従来の相続時精算課税にはなかった大きな利点です。
【重要】110万円は「贈与者1人につき」ではありません。 相続時精算課税の基礎控除は、財産をもらう側、つまり受贈者1人について年110万円です。同じ年に父と母の双方について相続時精算課税を選択していても、110万円ずつ合計220万円になるわけではなく、110万円を、各特定贈与者からの贈与額の割合で按分(決まった割合に応じて、金額や数量を分けること)します。ここは誤解の多いところです。
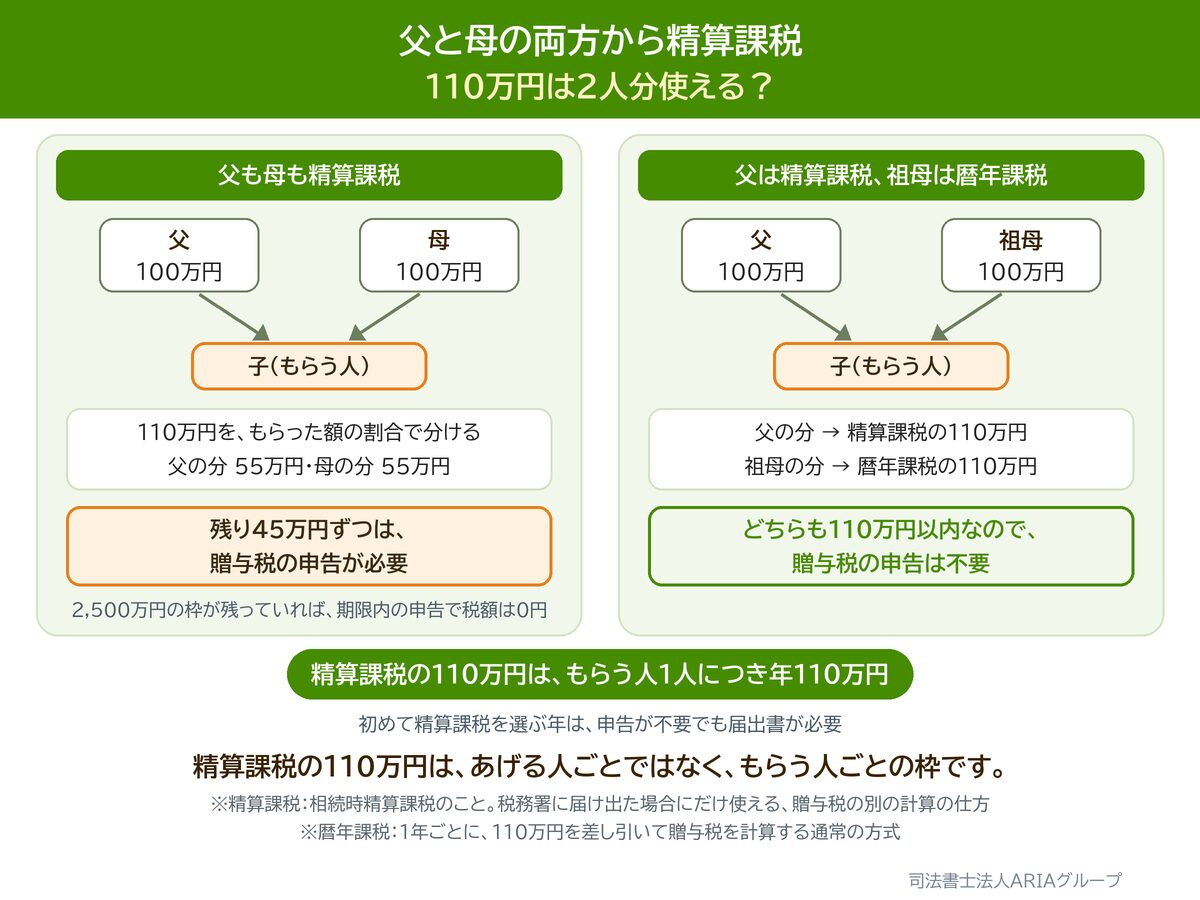
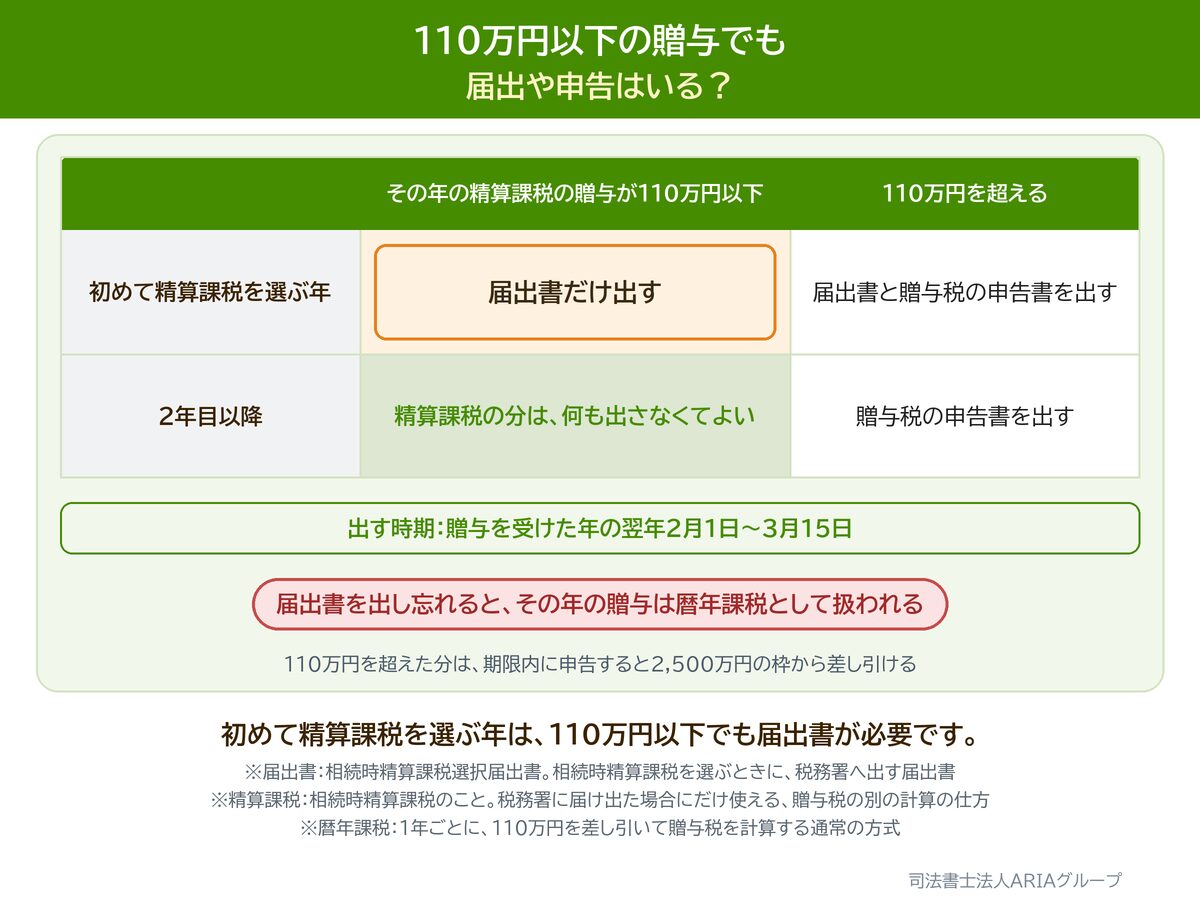
【注意】「申告不要」には例外があります。 申告が不要になるのはあくまで「贈与税の申告書」です。相続時精算課税を最初に選択する年については、贈与額が110万円以下であっても、「相続時精算課税選択届出書」の提出(贈与を受けた年の翌年2月1日~3月15日)が必要です。この届出を失念すると制度そのものが適用されず、暦年課税として扱われてしまいます。2年目以降は、その年に相続時精算課税の対象となる特定贈与者から受けた贈与の合計額が110万円以下であれば、原則としてその贈与についての贈与税申告や再度の選択届出は不要です(相続時精算課税を選択していない他の方からの暦年課税の贈与は、別途判定します)。
暦年課税との違い(考え方の整理)
- 暦年課税……毎年110万円の基礎控除を使いながら贈与する方法。ただし、亡くなる前の一定期間に受けた贈与は、相続税の課税価格に加算されます。この加算対象期間は2024年以後の贈与から段階的に延長されており、2026年12月31日までに開始した相続では3年以内、2031年1月1日以後の相続から7年以内となります(関連:生前贈与の7年持ち戻し)。
- 相続時精算課税……将来の相続を見据えてまとまった額を移す方法。改正で年110万円の基礎控除が加わりました。
制度の違いの整理
| 暦年課税 | 相続時精算課税 | |
|---|---|---|
| 毎年の基礎控除 | 110万円 | 110万円(受贈者1人あたり。複数の特定贈与者がいる場合は按分) |
| 2,500万円の特別控除 | なし | あり(特定贈与者ごと。期限内申告が必要) |
| 選択届出 | 不要 | 初回に必要 |
| 一度選択した後 | 選ぶ手続き自体がないため、選択を撤回できないという制限もない | 同じ贈与者について暦年課税へ戻せない |
| 相続時の扱い | 加算対象期間内の贈与を加算 | 原則として基礎控除後の贈与時価額を加算 |
| 110万円部分 | 加算対象期間内なら加算されることがある | 2024年以後の基礎控除部分は原則加算しない |
※制度上の違いを整理したもので、どちらが有利かを示すものではありません。
性格が異なり、どちらが有利かは資産・家族構成・時間軸によって変わります。いったん相続時精算課税を選ぶと、その贈与者からの贈与について暦年課税に戻せない点にも注意が必要です。
選択前に知っておきたい、後から変えにくいポイント
はじめにお断りしておきます。個別事情を踏まえた税額の試算や、どちらが税務上有利かという判断については、税理士にご相談ください。 当法人ではお答えできません。
制度の仕組みとして言えるのは、次のことです。
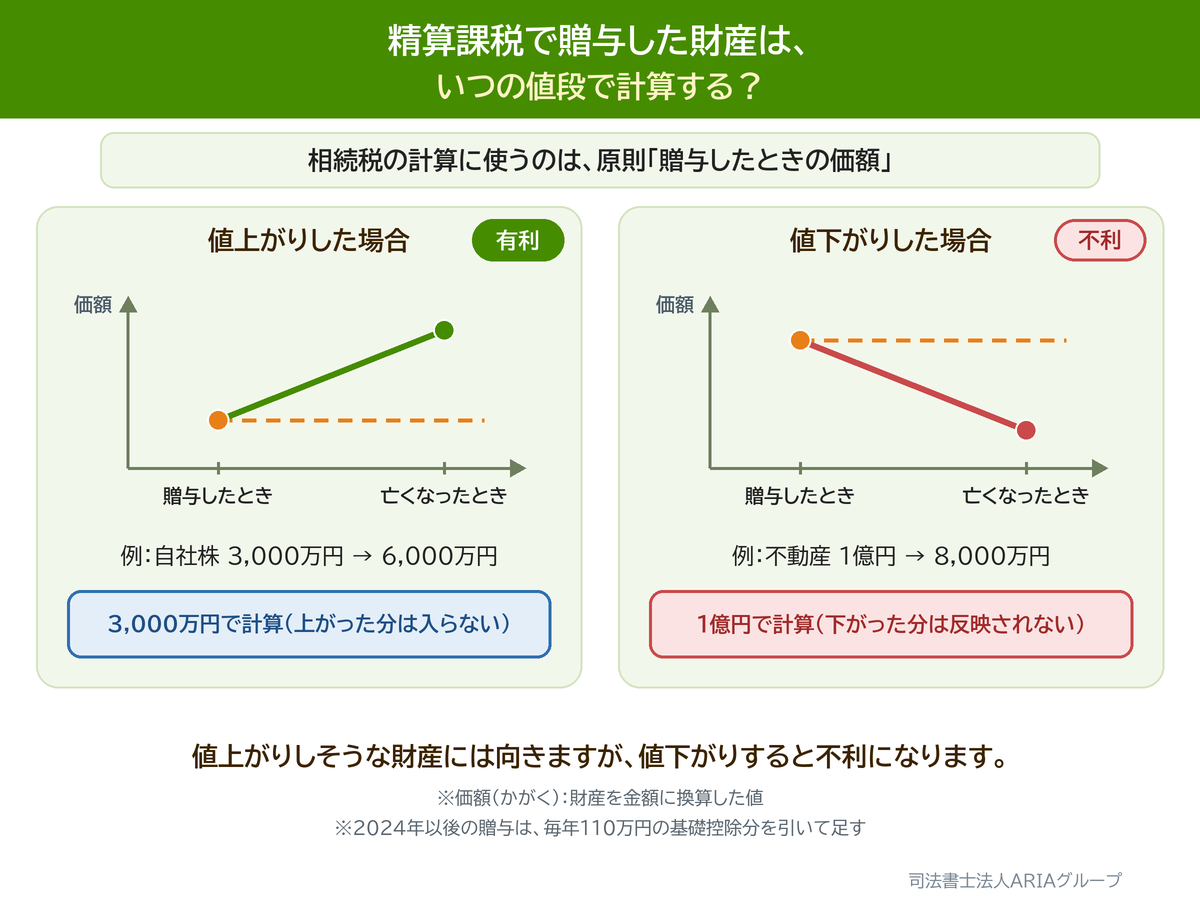
- 相続時に加算されるのは、2024年1月1日以後の贈与については、贈与を受けた年分ごとに、贈与時の価額の合計額から相続時精算課税の基礎控除額を差し引いた残額です(物価や相場の変動があっても、原則として贈与時の価額で評価されます)
- 一度選択すると、その贈与者からの贈与については暦年課税に戻せません
- 届出書を期限までに提出しないと、その年の贈与については制度が適用されません
この3つはいずれも後から簡単に変更できない、または遡って適用することが難しい事項です。だからこそ、選択する前に税理士の試算を受けておくことをおすすめしています。
不動産を贈与する場合の見落としがちな注意点
司法書士の立場から、不動産を相続時精算課税で贈与する場合に、とくにお伝えしている点が2つあります。
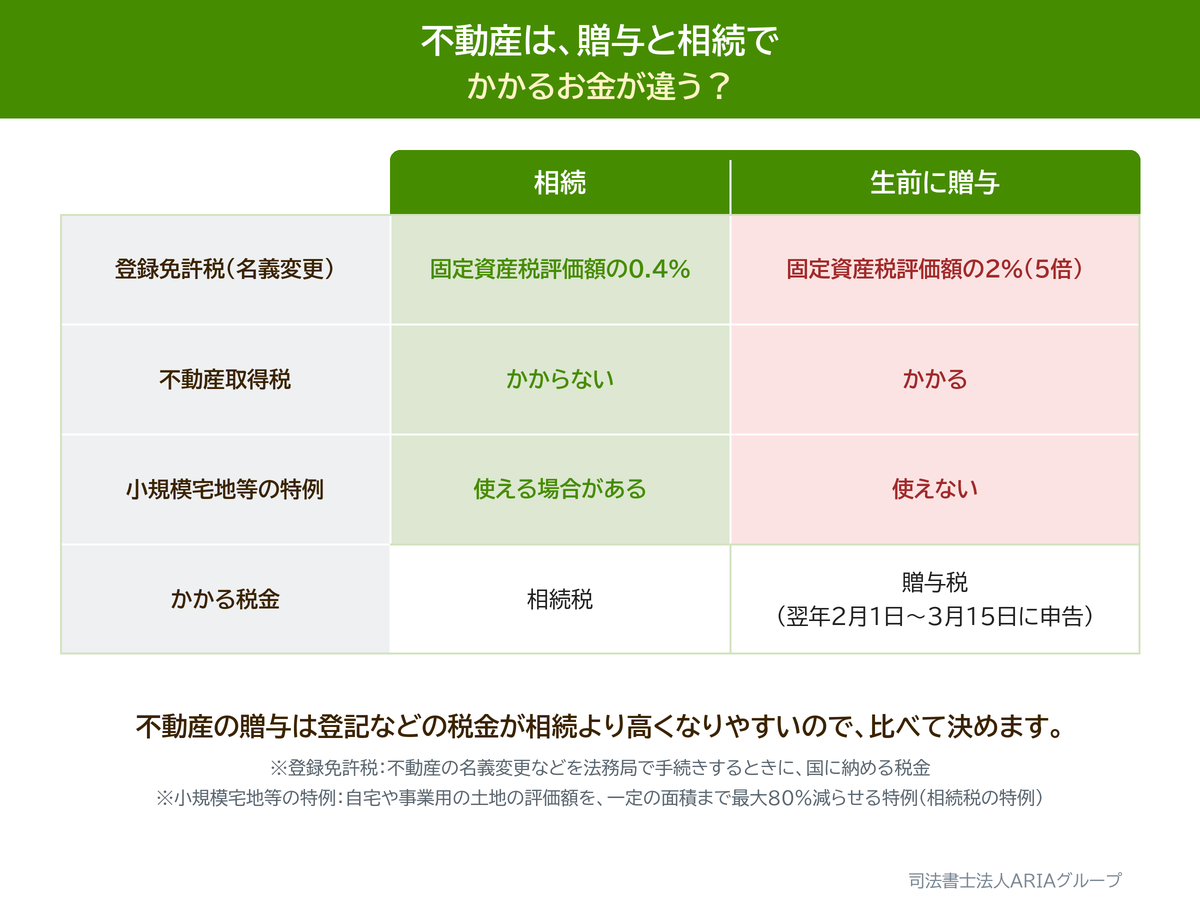
- その宅地について小規模宅地等の特例が使えなくなります……相続時精算課税により生前贈与を受けたその宅地等については、相続の際の小規模宅地等の特例(自宅や事業用の土地の評価額を、一定の面積まで最大80%減らせる特例)を使えません。自宅の土地などでは、特例を使えるかどうかで、相続税の額が大きく変わることがあります
- 登録免許税・不動産取得税がかかります……贈与による所有権移転登記の登録免許税は原則2.0%で、不動産取得税も原則として課税されます(住宅等について軽減措置が適用される場合があります)。相続による所有権移転登記は原則0.4%(一定の土地には2027年3月31日まで免税措置があります)、不動産取得税は非課税ですので、この差も考慮が必要です
税額だけでなく、こうした手続コストを含めて比較することが大切です。
災害で被害を受けた場合の再計算の特例(2024年新設)
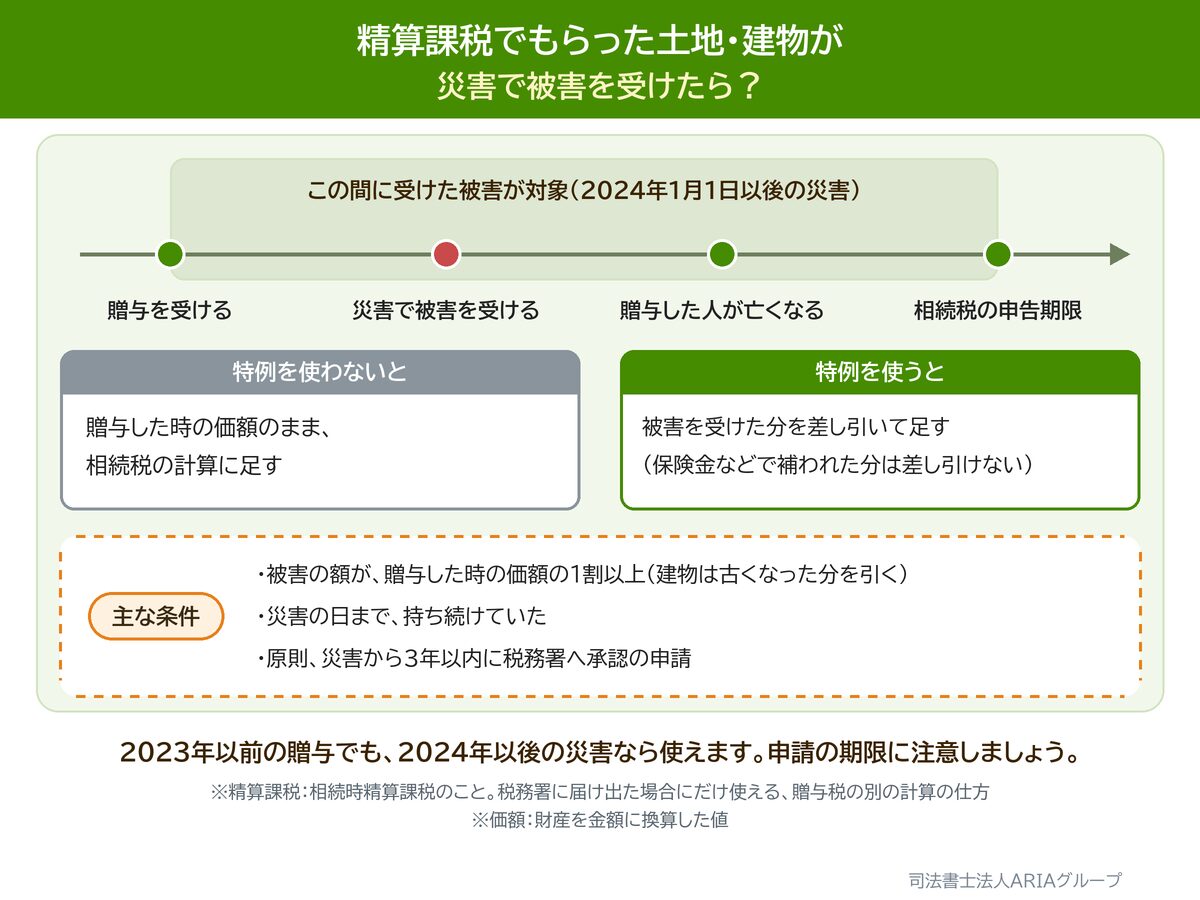
相続時精算課税では、相続時に加算される財産の価額は原則として「贈与時の価額」で固定されます。そのため従来は、贈与後に災害で建物が壊れてなくなっても、価値の高かった贈与時の価額で相続税が課される不都合がありました。
2024年の改正でこれが手当てされ、相続時精算課税により取得した土地または建物が、令和6年(2024年)1月1日以後の災害により一定の被害を受けた場合には、相続税の課税価格に加算する価額から、被害を受けた部分に対応する価額を控除できるようになりました。贈与自体は令和5年12月31日以前のものであっても、被災が令和6年1月1日以後であれば適用対象となります。贈与を受けた日から特定贈与者の相続税の申告期限までの間に一定の災害被害を受けたことなどが要件となります。控除額の計算では、保険金や損害賠償金等で補てんされた部分は除かれます。適用には、原則として災害発生日から3年以内に税務署長への承認申請が必要です。
制度選択と生前対策・家族信託
制度の選択は、遺言や家族信託を含む生前対策全体の中で考えるのが得策です。認知症などで判断する力が衰え、預金や不動産を動かせなくなる「資産凍結」への対策まで考えるなら、家族信託との比較検討も有効です(関連:家族信託)。
司法書士に相談するメリット(制度選択を生前対策全体で整理)
制度の選択は、遺言や家族信託を含めた全体の中で考えるものです。当法人が担当するのは、次のような部分です。
- 財産や家族関係を、登記・遺言等の手続きに必要な範囲で整理
- 不動産贈与に伴う登記手続きと、登記に必要な書類の作成、登録免許税のご案内
- 遺言や民事信託(家族信託)に関する登記・書類作成等の支援
- その他、司法書士法上取り扱うことのできる手続きのご案内
税額の試算、有利不利の判断、届出書や申告書の作成は、当法人ではお受けできません。 税理士へのご相談をご案内します。
よくあるご質問
Q. 年110万円の基礎控除は暦年課税とは別ですか?
A. 別の基礎控除です。 相続時精算課税には年110万円の基礎控除があり、暦年課税にも年110万円の基礎控除があります。相続時精算課税を選択した贈与者以外の方から暦年課税で贈与を受ける場合には、それぞれの基礎控除が適用される場合があります。例えば、父からの贈与に相続時精算課税を選び、祖母からは暦年課税で贈与を受けた場合は、父からの分には相続時精算課税の基礎控除(年110万円)が、祖母からの分には暦年課税の基礎控除(年110万円)が、それぞれ使えます。
ただし、相続時精算課税の110万円は「特定贈与者1人につき110万円」ではありません。 同一年に複数の特定贈与者から贈与を受けても、相続時精算課税の基礎控除は受贈者1人について年110万円で、各特定贈与者からの贈与額に応じて按分されます。具体的な計算は税理士にご確認ください。
Q. 一度選ぶと戻せないと聞きました。
A. はい。相続時精算課税を選択すると、その贈与者からの贈与について暦年課税に戻せません。慎重な判断が必要です。
Q. 結局どちらが得ですか?
A. 有利不利は個別事情によります。必要に応じて、税理士へのご相談をご案内します。
まとめ・ご相談
- 贈与をしたいが、暦年課税と精算課税どちらがよいか分からない
- 収益不動産を子に移したい
- 生前対策全体をどう組み立てるか分からない
「どちらの課税方法を選ぶか決まっていない段階でもご相談いただけます。」 当法人では、不動産の生前贈与に伴う登記や、遺言・家族信託などの法的手続を整理し、税額の試算や税務上の有利不利については必要に応じて税理士へのご相談をご案内します。司法書士法人ARIAグループ大阪オフィスは、大阪メトロ谷町線・都島駅4番出口から徒歩1分です。
ARIAグループがいちばん大事にしているのは、「その先」です。 いつ誰にいくら贈与するかで、将来の相続での分け方も、その不動産を売るときの手続きも変わります。目の前の手続きだけを見て決めると、10年後・20年後にご家族が困ることがあります。司法書士法人ARIAグループでは、その先に起きることまで見たうえでご提案します。
ARIAグループには、司法書士・行政書士・宅地建物取引士・ファイナンシャルプランナーがおります。法律・登記・不動産・保険・行政への届出まで、窓口ひとつでご相談いただけます。 実際の手続きは、司法書士法人ARIAグループ(登記・書類作成)、ARIA行政書士事務所(許認可・届出)、株式会社ARIA Partners(不動産の売買・仲介)がそれぞれ担当し、ご契約と費用は分けてご案内します。 相続税などの税務は税理士、紛争対応は提携弁護士がお受けします(いずれも当法人の司法書士業務とは別個の契約です)。
初回のご相談は無料です。 ご来所による相談のほか、オンライン面談にも対応しています。
※本記事は一般的な制度の解説です(2026年9月時点)。相続税の計算・有利不利の判断・申告など個別の税務は税理士をご案内します。不動産の売買・仲介はグループ会社(株式会社ARIA Partners)等の宅地建物取引業者、紛争性のある事案は提携弁護士をご案内します。記載は執筆時点の法令に基づくもので、結果を保証しません。税理士・弁護士・土地家屋調査士・宅地建物取引業者への依頼は、それぞれの専門家との別個の契約となり、これらへの依頼を当法人の司法書士業務の受任条件とするものではありません。
2013年 関西大学法学部に入学
2017年 卒業と同時に司法書士試験の勉強開始
2019年 令和元年度司法書士試験に合格
2020年 大手司法書士法人に勤務
2021年 ARIA司法書士事務所を開業
2023年 司法書士法人ARIAグループを設立
0120-924-542
9:00~22:00
土日祝も対応(面談は予約制)
家族信託をお考えの方へ