相続税の失敗事例
失敗事例1
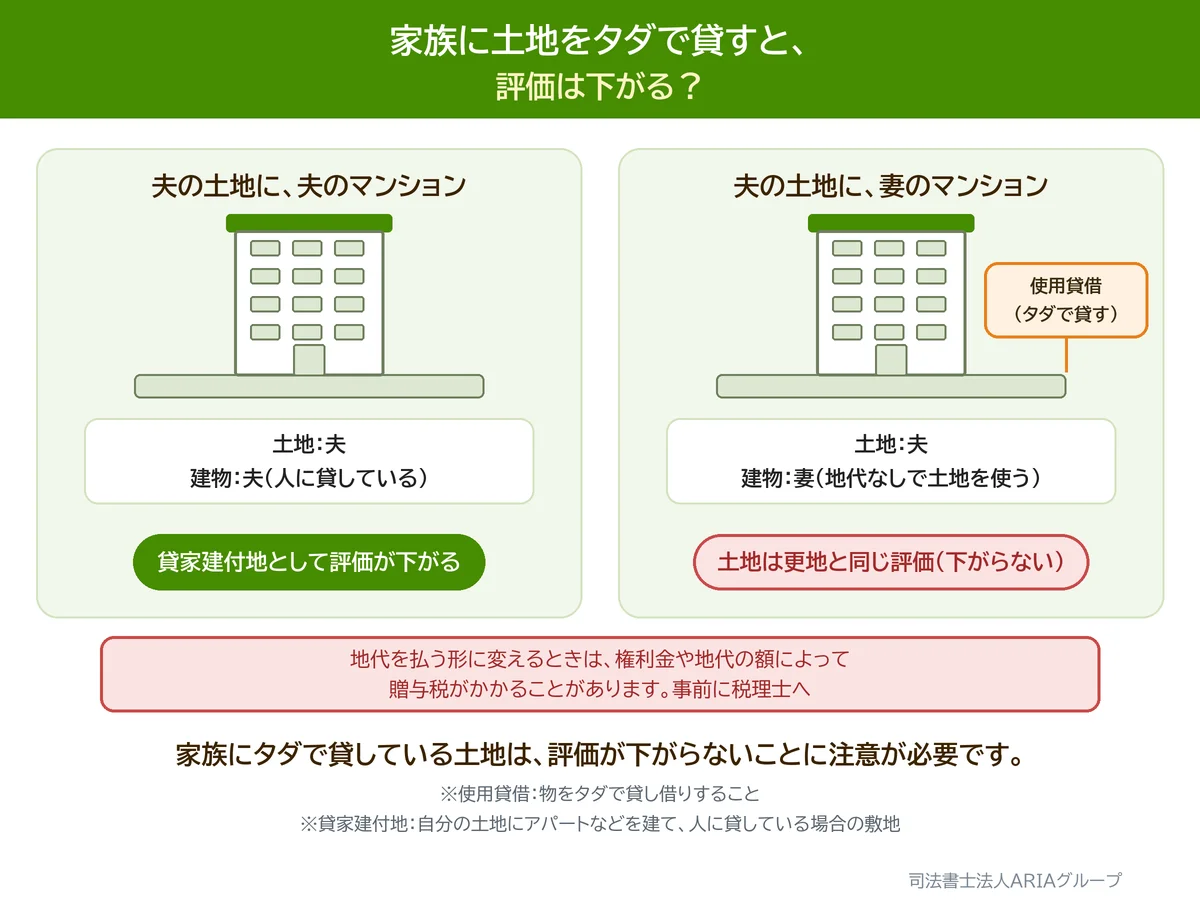
夫の死後、財産調査の結果、地下鉄駅近くの一等地に広い土地を所有していたことが判明しました。
そしてそこには妻名義の賃貸マンションが建っていました。
一般的には地代(土地を借りる代わりに、地主に払う賃料)の支払いが発生しますが、夫の土地ということで地代の支払いはなし。
いわゆる「使用貸借(物をタダで貸し借りすること)」の状態でした。
しかし土地を無償で貸していたため、貸宅地(借地権が付いていて、建物を建てる人に貸している土地)とは認められませんでした。
そのことによって、数億円の土地について、貸宅地としての評価減を受けることが出来ませんでした。なお、身内の間で権利金を払わずに土地を貸す場合は、「相当の地代」を払うか「土地の無償返還に関する届出書」を出していても、評価減は原則として2割です。5~6割もの評価減になるのは、権利金を払う、または借地権の贈与として贈与税を負担するなどして借地権を設定した場合です(どれだけ下がるかは地域の借地権割合によります)。
もし借地として正しく契約し、地代も実際に支払っていれば、相続税の負担を抑えられた可能性もあったのに……。
このケース、借地としての契約を結び、権利金や地代を税務上の決まりに沿って定めて、実際に支払っていれば、土地の評価額が下がった可能性もありました(ただし、権利金を払わずに借地にすると、その時点で妻が借地権をもらったものとして贈与税がかかる場合があるなど、取扱いは細かく決まっています)。しかし実際には、借地としての契約をしておらず、借地料の授受も行っていませんでした。
当然、相続税の節税対策にはなりませんでした……。
自分で勝手に判断せずに、専門家に一度意見を聞くようにしましょう。
失敗事例2
Aさんは、父が亡くなったので、父が商売をしてきた関係で長年お世話になっている顧問税理士に相続税の申告をお願いしました。
今までの父の確定申告をしてきて、財産もある程度分かっており、一番適切な判断をしてくれるはずと考えての判断でした。
そうこうしているうちに、 Aさんは、この税理士に言われるがままに書類を準備し、その結果8,000万円の相続税を支払うことになってしまいました。
あまりの大きい額にびっくりしたAさんはどこかおかしいのではと勘ぐり、学生時代の同級生の税理士に相談してみました。
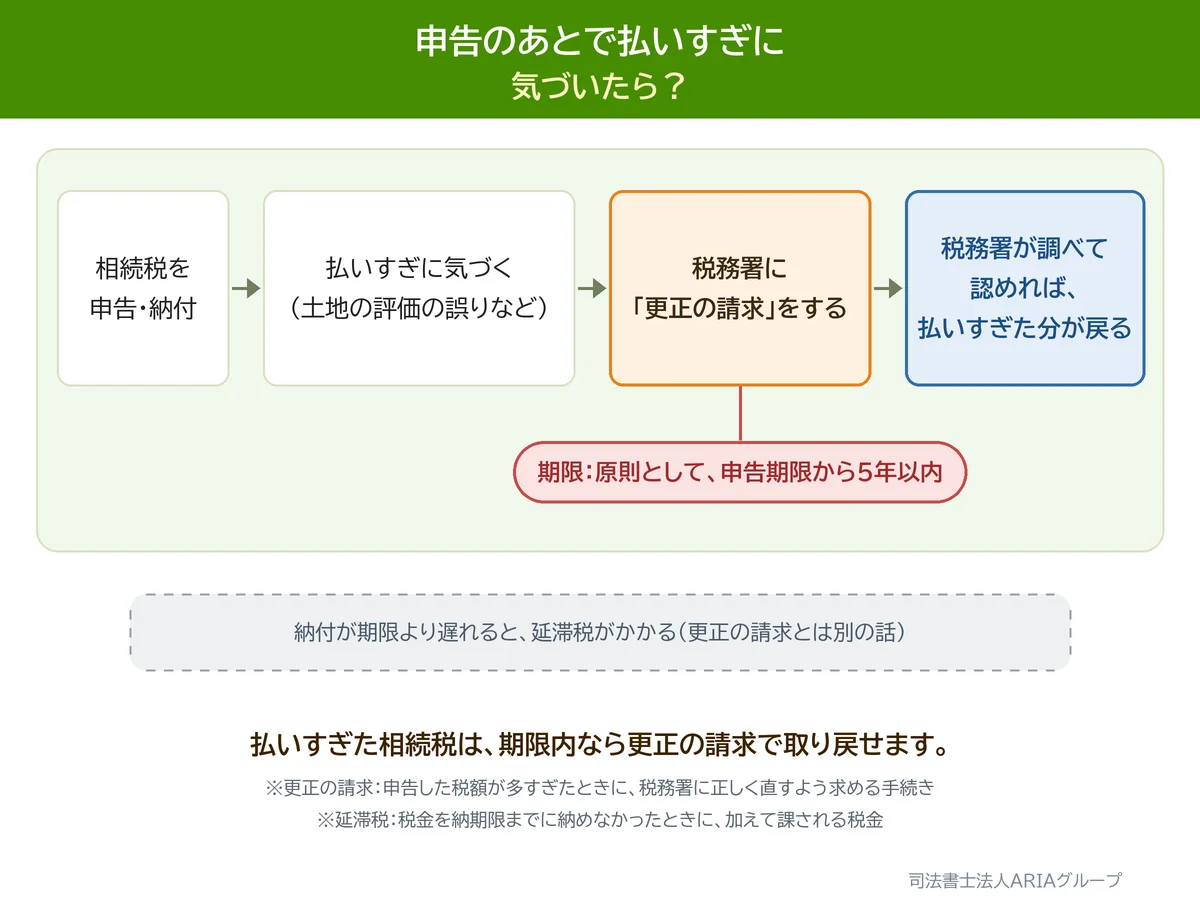
すると、あまりにも大ざっぱな土地評価で、相続財産が1億円も過大評価されていることが判明したため、税務署に「更正の請求」をして処理しました。
しかし、申告は期限内にしたものの、期限後に納付したため、延滞税を負担するとともに、税理士への報酬も2人分程度かかってしまいました。
なお、後で分かったことですが、当初依頼した税理士は2~3年に1度くらいしか相続税の申告をしておらず、相続に関してはあまり得意ではなかったようです。
相続税に強い税理士に初めから依頼すべきでした。
相続税法に関する注意点
税制は頻繁に改正されますので、最新の状況は税理士や税務署にお問い合わせください。
当事務所でも必要に応じて提携税理士をご紹介させていただきますので、お気軽にお問い合わせください。
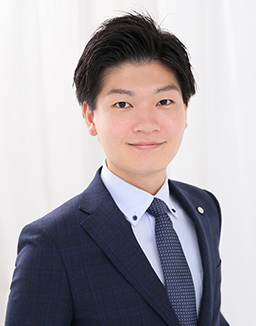
2013年 関西大学法学部に入学
2017年 卒業と同時に司法書士試験の勉強開始
2019年 令和元年度司法書士試験に合格
2020年 大手司法書士法人に勤務
2021年 ARIA司法書士事務所を開業
2023年 司法書士法人ARIAグループを設立
0120-924-542
9:00~22:00
土日祝も対応(面談は予約制)
家族信託をお考えの方へ