相続税の仕組みと申告
相続税は、相続または遺贈(遺言によって財産を人に贈ること)により財産を取得した場合にかかります。
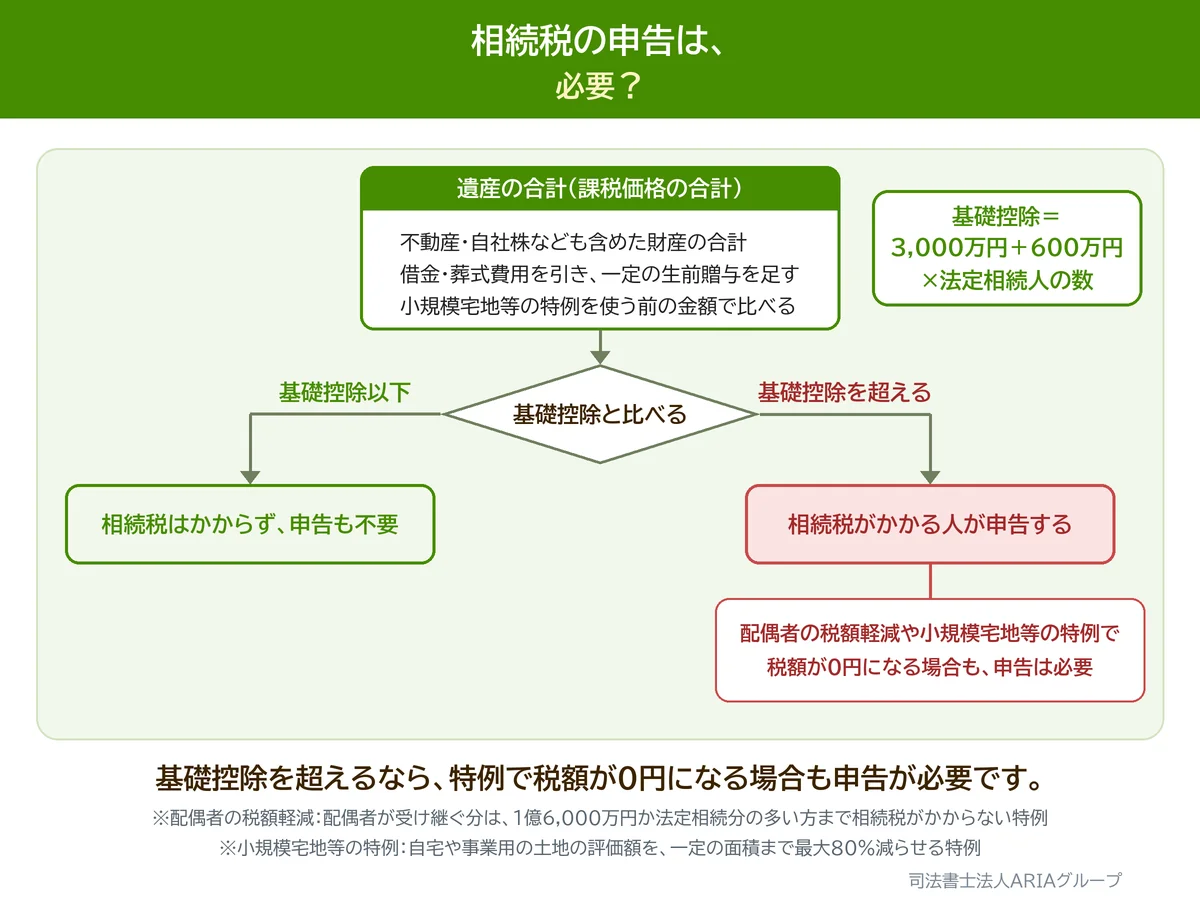
相続税には基礎控除があり、遺産の評価額が基礎控除の金額以下であれば相続税は課税されず、税務署に対する申告も必要ありません。
また、評価額が基礎控除を超える場合でも、税務上の特例(配偶者控除、小規模宅地の評価減)により、相続税がかからないケースもあります。ただし、これらの特例を使うには、相続税がかからない場合でも申告書を提出する必要があります。
基礎控除額=3,000万円+(600万円×法定相続人の数)
※平成26年12月31日以前に相続が発生している場合は、5000万円+ (1,000万円×法定相続人の数)でした。
相続税の申告
相続開始を知った翌日から10ヶ月以内に相続税の申告を行う必要があります。
申告書の提出先は、亡くなられた方の死亡時の住所地を管轄(その手続きを、どこの裁判所や役所が受け持つかという区分)する税務署です。
相続税の申告には、各相続財産に関する資料や、被相続人及び相続人に関する資料など、膨大な資料の提出が求められます。
そのため、相続税の課税対象になる方のほとんどが税理士に申告を依頼します。
しかし、相続税を専門的に扱う税理士はごくわずかであるため、税理士によって相続税申告の経験や実績、ノウハウが大きく異なります。
そのため、依頼する税理士を間違えると節税できたはずの相続税を余計に取られてしまうなど、依頼する税理士の経験や知識によって実際に課税される相続税額も変わってきます。
当事務所にご相談いただければ、相続税の申告の実績と経験が確かな税理士をご紹介させていただきますので、お気軽にご相談ください。
相続税の計算
相続税の計算は以下の式で行われます。
・相続税の課税価格=相続財産-非課税財産-相続債務・葬式費用+相続開始前3年以内(2024年1月以降の贈与は段階的に7年以内へ延長)の贈与財産+相続時精算課税を使った贈与財産(2024年以降の贈与は、毎年110万円までの分を除く)+みなし相続財産(死亡保険金や死亡退職金。死亡保険金は契約内容によります)
相続税の総額は、法定相続人(民法で決められた、相続人になる人。配偶者・子・親・兄弟姉妹など)が法定相続割合で遺産を分割したものと仮定して、相続税を各相続人について計算し、合計を算出して求めます。
そして、その総額を、財産を取得した各人の課税価格(税額を計算するもとになる、課税の対象となる正味の財産額)の割合に応じて分け、各人が負担することになります。
また、配偶者や未成年者など、相続人に応じて控除や加算が行われます。
相続税の納税
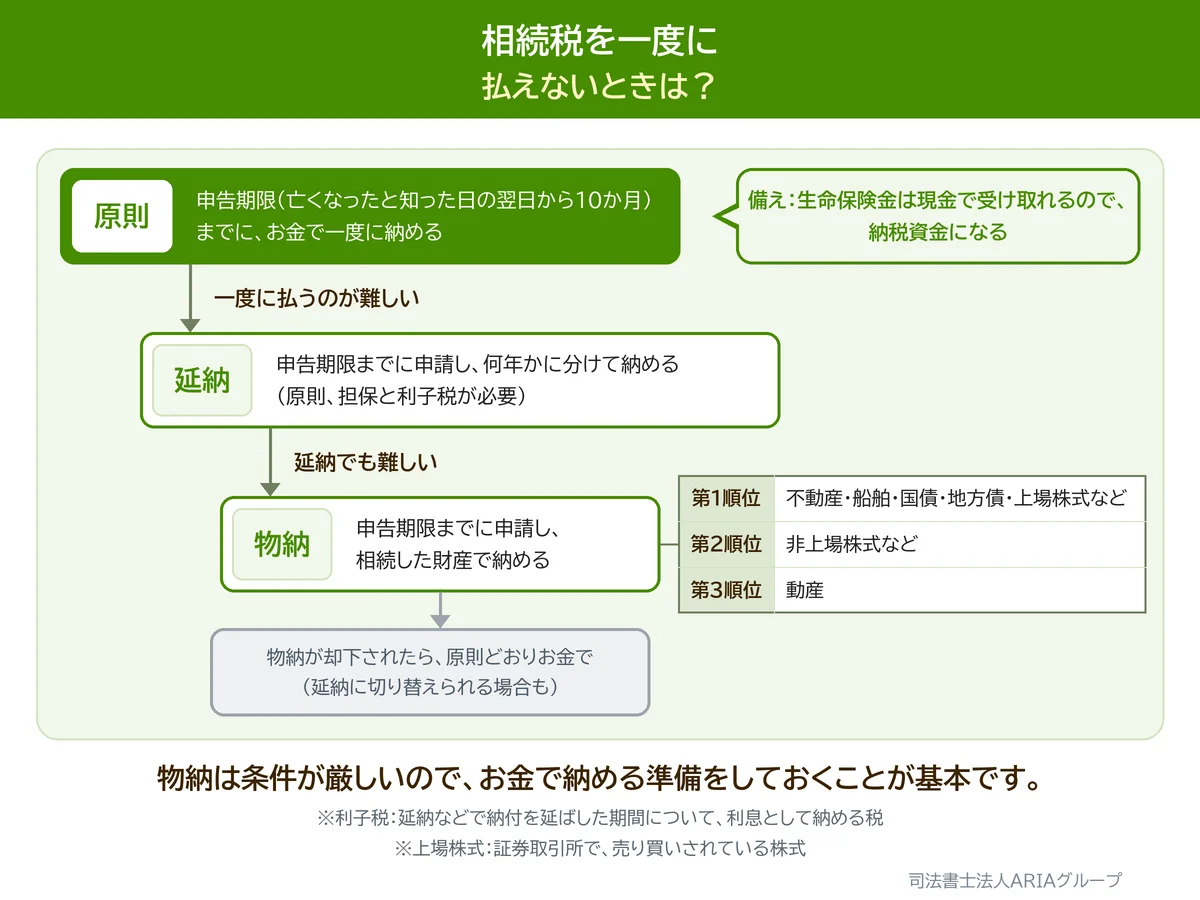
相続税は、原則的に金銭で申告期限までに一括で納付しなければなりません。
例外としては、「延納」と「物納」という方法があります。
延納とは、金銭で納付することが困難な場合に、原則として担保提供を条件に、相続税の額を毎年均等に分けて納めることができる制度です(延納する税額が100万円以下で、延納期間が3年以下なら担保は要りません)。
ただし、「利子税(税金をすぐに納めずに済んだ期間に応じてかかる、利息にあたる税)」という利子の支払いが必要となり、本来の相続税よりも多い金額を支払わなければならないので注意が必要です。
物納とは、延納も難しい場合に、 相続財産を現物で国に納付する方法です。
①不動産、船舶、国債、地方債、上場株式など②上場されていない株式など③動産といった順番で納付することが定められています。
ただし、この申請は却下される場合があり、却下された場合には、原則通りに現金で支払わなくてはなりません。なお、却下の理由によっては、別の財産で1回だけ物納を申請し直したり、延納に切り替えたりできる場合があります。
相続税法に関する注意点
税制は頻繁に改正されますので、最新の状況は税理士や税務署にお問い合わせください。
当事務所でも必要に応じて提携税理士をご紹介させていただきますので、お気軽にお問い合わせください。
2013年 関西大学法学部に入学
2017年 卒業と同時に司法書士試験の勉強開始
2019年 令和元年度司法書士試験に合格
2020年 大手司法書士法人に勤務
2021年 ARIA司法書士事務所を開業
2023年 司法書士法人ARIAグループを設立
0120-924-542
9:00~22:00
土日祝も対応(面談は予約制)
家族信託をお考えの方へ