生前贈与のQ&A
Q1)生前贈与とは何ですか?
A1) 人が死亡してから相続で財産をもらうのではなく生きているうちに贈与で財産をもらうことです。
Q2)生前贈与をすると、何かメリットがあるのですか?
A2) 生きているうちに財産を渡しておくことで、相続のときの争いを減らせることがあります。ただし、贈与も遺留分の問題になることがあります。相続の争いは莫大な労力と費用がかかるため、早めの準備が大切です。
Q3)生前贈与は、税金が高いと聞いたのですが?
A3) 贈与税の優遇措置を利用すれば、とても安価に贈与できることがあります。また, 相続税が高額になるような方の場合は,生前贈与を活用したほうが,たとえ贈与税がかかっても有利な場合がありますので,贈与税は全て高いという思い込みは 一度忘れて検討することも必要です。
Q4)贈与税の優遇措置には、どのようなものがありますか?
A4) 主なものとして、相続時精算課税制度、夫婦間贈与の特例(おしどり贈与)、住宅取得等資金の贈与の非課税(2026年12月31日までの贈与が対象)などがあります。
Q5)相続時精算課税とは何ですか?
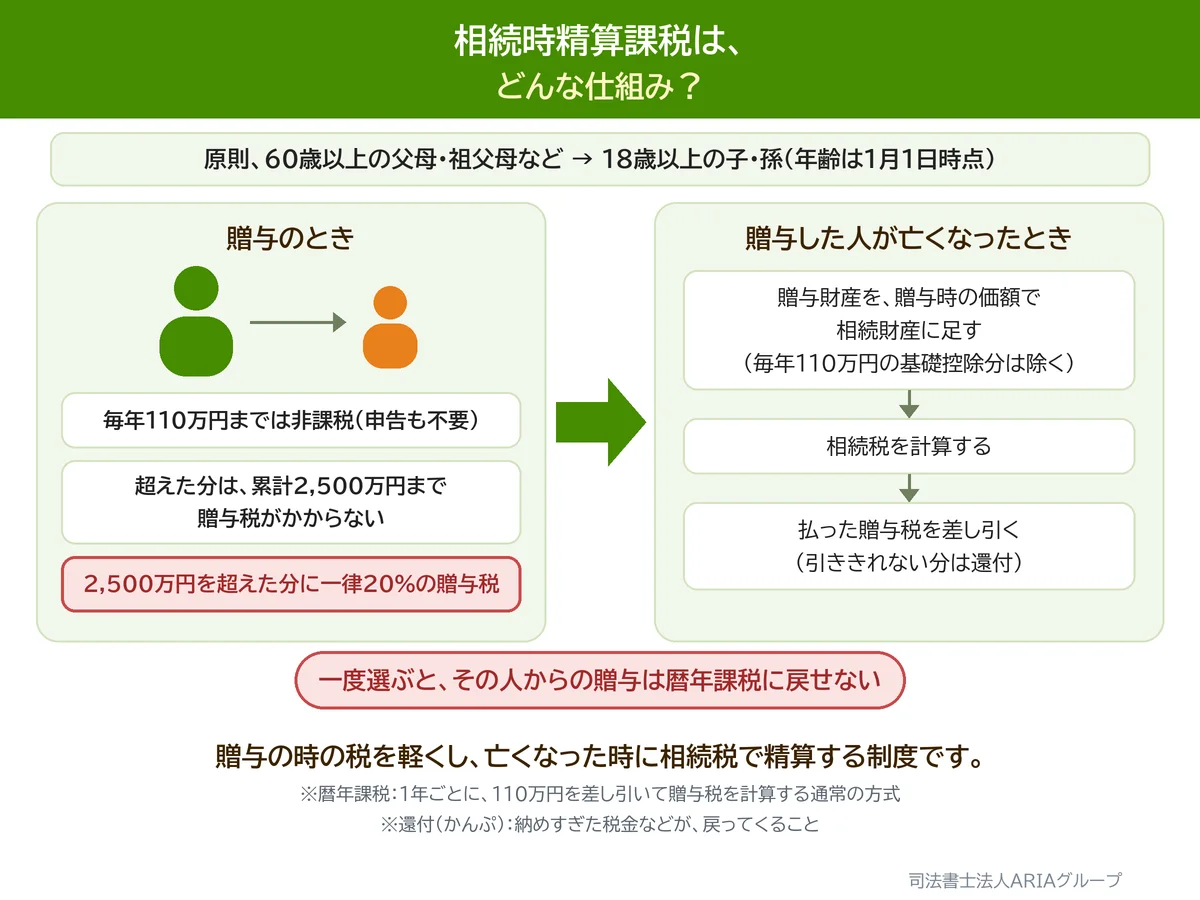
A5) 60歳以上の親や祖父母から18歳以上の子や孫へ贈与する場合に、累計2500万円の特別控除までは贈与時に贈与税がかからない制度のことを、相続時精算課税といいます。2024年1月以降は、これとは別に年110万円の基礎控除もあります。
ただし、相続時には贈与した財産(年110万円の基礎控除の範囲内の贈与を除く)を相続財産に加算して精算されますので、相続税がかかるような方であれば、最終的にはメリットがない場合もあります。また、一度選択すると従来の暦年課税(1年ごとに、110万円を差し引いて贈与税を計算する通常の方式)には戻れませんので、専門家に相談することをおすすめします。
Q6)祖父から孫への贈与に、相続時精算課税制度は使えますか?
A6) 以前は、子が生きていると、祖父から孫への贈与には相続時精算課税制度を利用できませんでした。平成27年1月1日以降の贈与からは、この制度を利用できる人が、推定相続人(今亡くなったとしたら、相続人になるはずの人)と孫に広がったため、祖父から孫への贈与にも相続時精算課税を利用できるようになりました。
Q7)税務申告は、どのように行うのですか?
A7) 毎年2月1日から3月15日までの間に、税務署備え付けの用紙に必要事項を記入して、必要書類をつけて提出します。
Q8)贈与税以外にかかる経費はありますか?
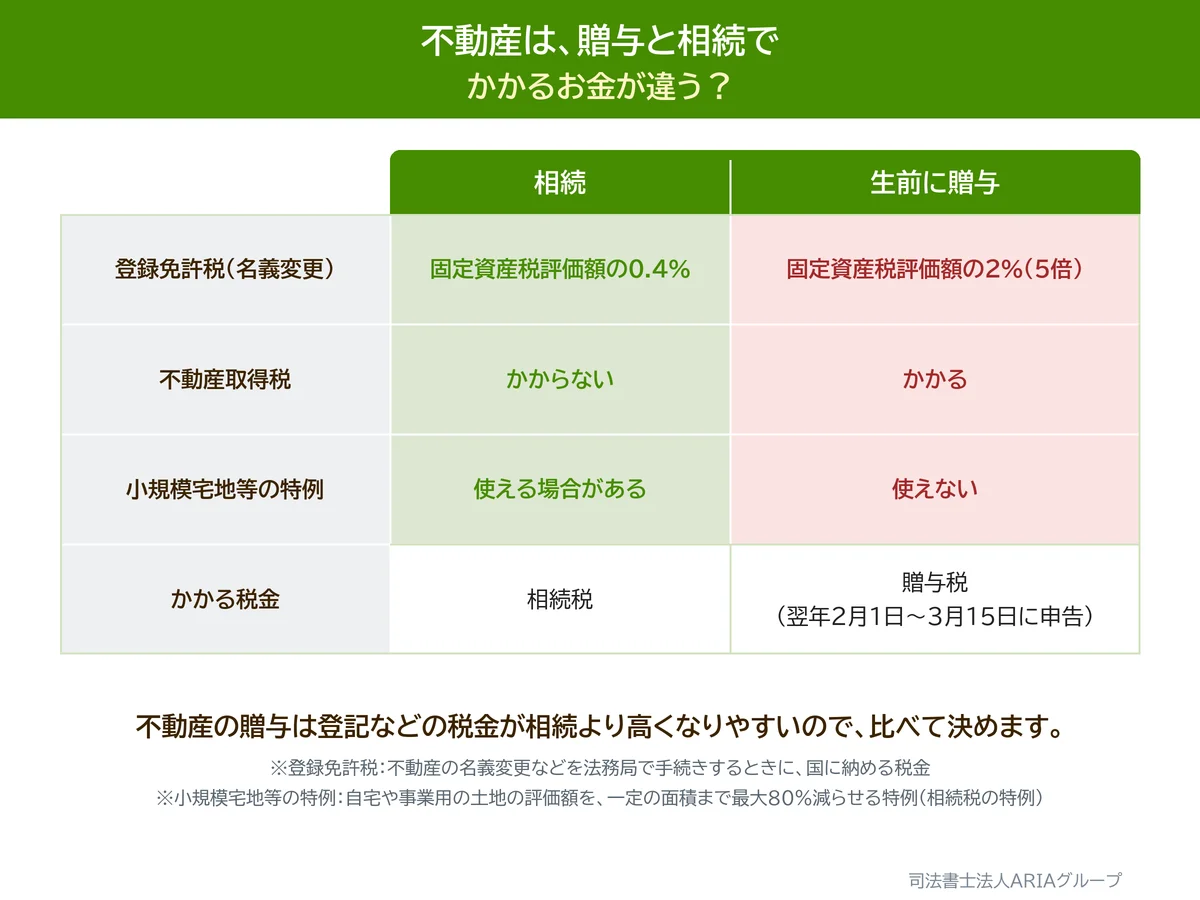
A8) 不動産の名義を変えるには、登録免許税という税金が必要になります。また都道府県に不動産取得税(土地や建物を手に入れたときにかかる都道府県の税金。相続では非課税)を支払います。
Q9)固定資産税評価額は、どうすればわかりますか?
A9) ご自宅に郵送される固定資産税・都市計画税の納税通知書(同封の課税明細書)に記載されています。また市区町村役場の税務課等で評価額証明書(市区町村が決めた、土地・建物の評価額を証明する書類)を発行してもらえます。
Q10)不動産の名義はどうやって変えるのですか?
A10) 不動産の名義を変える申請書に必要書類をつけて法務局に提出します。専門知識が必要なため、専門家である司法書士に依頼するのが一般的です。
相続税法に関する注意点
税制は頻繁に改正されますので、最新の状況は税理士や税務署にお問い合わせください。
当事務所でも必要に応じて提携税理士をご紹介させていただきますので、お気軽にお問い合わせください。
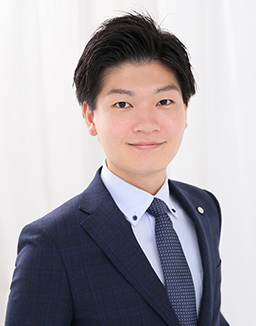
2013年 関西大学法学部に入学
2017年 卒業と同時に司法書士試験の勉強開始
2019年 令和元年度司法書士試験に合格
2020年 大手司法書士法人に勤務
2021年 ARIA司法書士事務所を開業
2023年 司法書士法人ARIAグループを設立
0120-924-542
9:00~22:00
土日祝も対応(面談は予約制)
家族信託をお考えの方へ