暦年贈与と連年贈与
贈与税は、もともと相続税を補う税として位置づけられていました。生前に財産を渡すだけで相続税が少なくなる、ということがないようにするためです。そのため相続税よりも税率が高く、生前贈与は有効な手段ではないと勘違いしている人が多いようです。
確かに税率は高いのですが、年110万円の基礎控除があり、年数をかければ、節税の効果も出て来るのです。
例えば、子供が二人いて、20年かけて、限度額の110万円まで贈与を毎年すれば、4,400万円までの財産は贈与税がかからないのです。ただし、亡くなる前の一定期間(3年から段階的に7年へ延長)に相続などで財産を取得した人が受けた贈与は、相続財産に足し戻されます。
とは言え、毎年の贈与をあらかじめ約束していると、約束した年に、定期金に関する権利の贈与としてまとめて贈与税がかかることがあるため、注意が必要です。
これを「連年贈与」と呼びますが、贈与税は税率が高いので、多額の税額が課されてしまいます。
連年贈与とみなされないためには
先述のように、ある程度年数をかけて贈与をしていく場合、連年贈与認定を避けるようにしなければなりません。
そのためには下記のことを注意して、進める必要があります。
●贈与契約書を贈与の都度作成する
●110万円を超える贈与をして贈与税申告をするなど、記録を残す(贈与を受ける方ご本人の口座に振り込む)
●複数年分の贈与をあらかじめ約束せず、その年ごとに贈与するかどうかを決めて契約する。
相続税と贈与税の税率の差額を利用する
より財産が多い方、贈与に年数をかけられない方は、年110万円の贈与では、全体に対するインパクトが少ないと思われるかもしれません。
年間110万円以上の贈与をする場合でも、贈与税の実効税率が、その人の相続でかかると見込まれる相続税の最高税率より低くなるように計算して、贈与にかける年数を決めることができます。
もちろん、事前に税理士に試算してもらった上で、実際の贈与額・贈与を行う年数等は、資産の内容、現金の有無、キャッシュフロー等を勘案して、個別に考えていかなくてはなりません。
贈与税について詳しく知りたい方は、当事務所で相続税・贈与税に強い税理士をご紹介いたしますので、お気軽にお問い合わせください。
相続税法に関する注意点
税制は頻繁に改正されますので、最新の状況は税理士や税務署にお問い合わせください。
当事務所でも必要に応じて提携税理士をご紹介させていただきますので、お気軽にお問い合わせください。
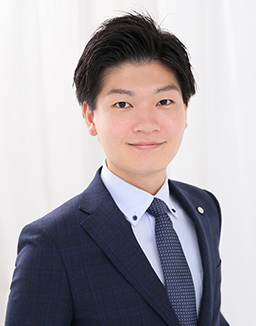
2013年 関西大学法学部に入学
2017年 卒業と同時に司法書士試験の勉強開始
2019年 令和元年度司法書士試験に合格
2020年 大手司法書士法人に勤務
2021年 ARIA司法書士事務所を開業
2023年 司法書士法人ARIAグループを設立
0120-924-542
9:00~22:00
土日祝も対応(面談は予約制)
家族信託をお考えの方へ